私はTermMaxを、単なる別のDeFiレンディング・プロトコルというより、通常は一緒にパッケージ化されるリスクの要素を分けて扱おうとする試みとして見ています。
私の注意を引いたのはFT/XTの構造です。
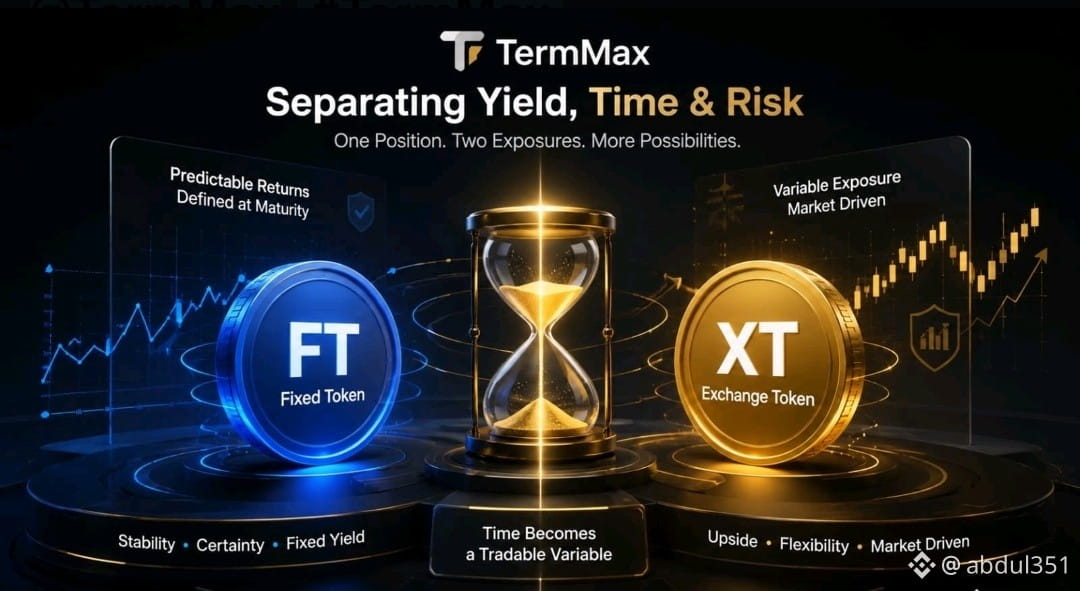
1つの利回り(イールド)を生む資産を単一のポジションとして扱うのではなく、TermMaxはエクスポージャーを2つの異なるインストゥルメントに分割します。固定トークン(Fixed Token)は満期に向けた定義された請求権を与え、一方でエクスチェンジ・トークン(Exchange Token)は残りの変動するエクスポージャーを保持します。
この分離は、用語が示唆する以上に興味深いものです。
私にとって重要なのは、時間そのものが市場で価格付け可能なものになるという点です。もしFTが満期価値を下回って取引されるなら、その差は満期まで保有したときに見込まれるリターンを反映し得ます。つまり、このポジション概念は、典型的な変動金利のDeFiローンよりも、むしろ固定利付のインカム商品に近いものになります。しかし、より大きな問いはリスク分離にあります。
あるユーザーは、基礎となる原資産と同じ水準の市場エクスポージャーを取らずに、予測可能なリターンを望むかもしれません。別の参加者は、変動的な上振れ(アップサイド)を好み、不確実性を受け入れることもあります。TermMaxは、そのような嗜好が別々の市場において成立し得る枠組みを作っています。
とはいえ、紙の上で見える仕組みの「きれいさ」だけでモデルを判断はしません。
より厳しい試金石は流動性です。
ボラティリティが上がったとき、買い手が消えたとき、あるいはFTとXTの市場が非効率になったとき、どうなるのでしょうか。そこでこそ、洗練された金融構造と、レジリエント(耐久力のある)な構造の違いが見えてきます。
私の見方では、TermMaxが興味深いのは、DeFiがこれまでうまく「きれいに」表現できなかったことに挑戦しているからです。つまり、利回り・時間・資産エクスポージャーを、ひとまとめの束ねたリスクとして扱うのではなく、それぞれを分けて切り分けられるようにすることです。
注目すべきは、その部分です。
@TermMax #TermMax
私の注意を引いたのはFT/XTの構造です。
1つの利回り(イールド)を生む資産を単一のポジションとして扱うのではなく、TermMaxはエクスポージャーを2つの異なるインストゥルメントに分割します。固定トークン(Fixed Token)は満期に向けた定義された請求権を与え、一方でエクスチェンジ・トークン(Exchange Token)は残りの変動するエクスポージャーを保持します。
この分離は、用語が示唆する以上に興味深いものです。
私にとって重要なのは、時間そのものが市場で価格付け可能なものになるという点です。もしFTが満期価値を下回って取引されるなら、その差は満期まで保有したときに見込まれるリターンを反映し得ます。つまり、このポジション概念は、典型的な変動金利のDeFiローンよりも、むしろ固定利付のインカム商品に近いものになります。しかし、より大きな問いはリスク分離にあります。
あるユーザーは、基礎となる原資産と同じ水準の市場エクスポージャーを取らずに、予測可能なリターンを望むかもしれません。別の参加者は、変動的な上振れ(アップサイド)を好み、不確実性を受け入れることもあります。TermMaxは、そのような嗜好が別々の市場において成立し得る枠組みを作っています。
とはいえ、紙の上で見える仕組みの「きれいさ」だけでモデルを判断はしません。
より厳しい試金石は流動性です。
ボラティリティが上がったとき、買い手が消えたとき、あるいはFTとXTの市場が非効率になったとき、どうなるのでしょうか。そこでこそ、洗練された金融構造と、レジリエント(耐久力のある)な構造の違いが見えてきます。
私の見方では、TermMaxが興味深いのは、DeFiがこれまでうまく「きれいに」表現できなかったことに挑戦しているからです。つまり、利回り・時間・資産エクスポージャーを、ひとまとめの束ねたリスクとして扱うのではなく、それぞれを分けて切り分けられるようにすることです。
注目すべきは、その部分です。
@TermMax #TermMax