#termmax @TermMax
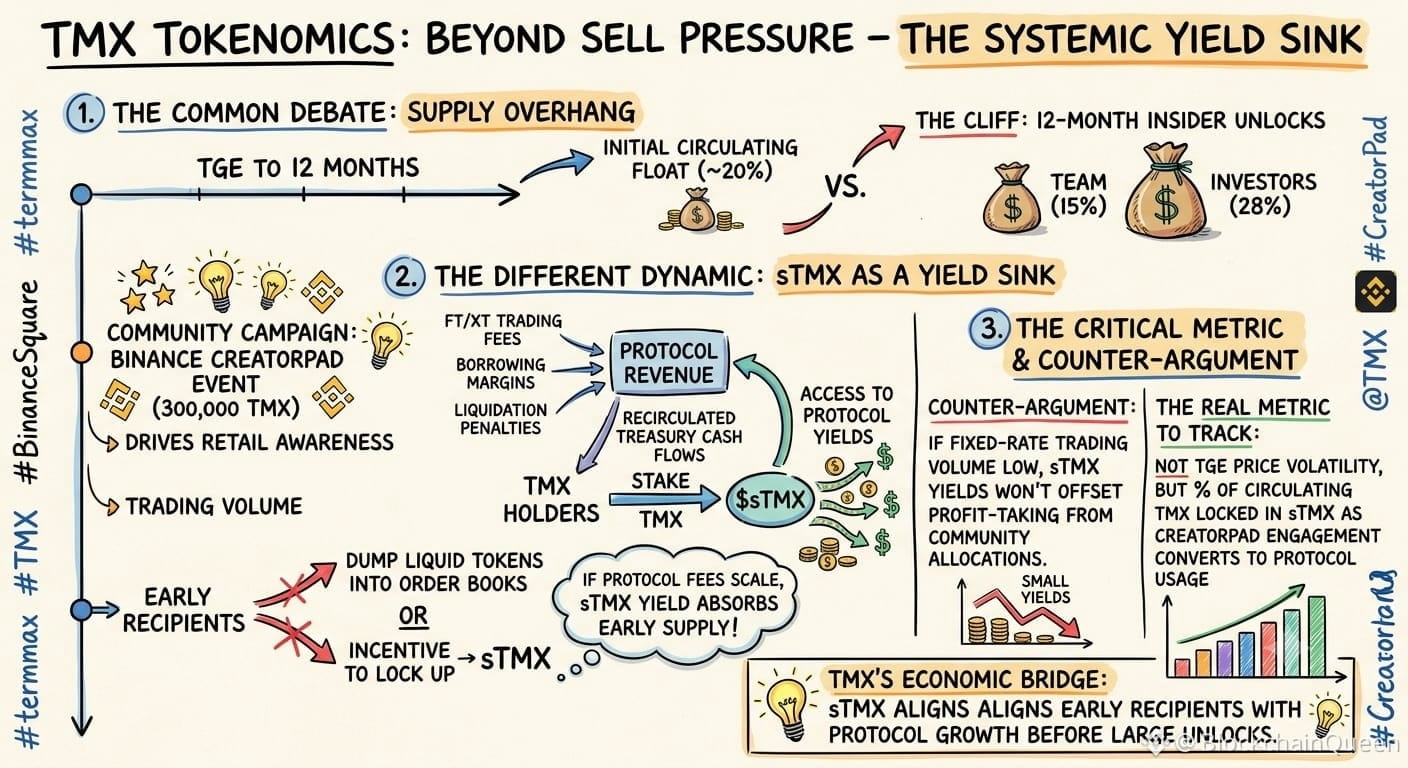
TMXトークンノミクスに関する議論の多くは、チーム(15\%)と投資家(28\%)の12か月インサイダー・クリフに対して、最初の循環フロート(約20\%)から生じる売り圧力にのみ焦点を当てています。 しかし、キャッシュフローの観点からトークンを見ると、別のダイナミクスが見えてきます。それは、sTMXがシステミックな利回りの受け皿(イールド・シンク)として機能することです。
純粋なガバナンストークンとは異なり、$TMXはFT/XT取引手数料、借入マージン、清算ペナルティなどからプロトコル収益を取り込みます。 ユーザーがTMXをsTMXにステークすると、これらの再循環されたトレジャリーのキャッシュフローにアクセスできます。
これにより、Binance Squareの「Binance CreatorPadイベント」である300,000 $TMX のようなコミュニティ施策への直接的な経済的ブリッジが生まれます。 CreatorPadは初期のリテール認知と取引量を促進しますが、sTMXステーキングの仕組みは、初期の受け手が流動トークンを初期のオーダーブックに投げてしまう代わりにロックする動機になります。 プロトコル手数料が拡大すれば、sTMXの利回りは、チームおよび投資家のアンロックが始まる12か月の期間中に、初期のフローティング供給を吸収し得ます。
反論:もし最初の1年間、固定レートの取引量が低いままであれば、sTMXの利回りは、アンロックされたコミュニティ配分からの早期の利益確定を相殺するには不十分かもしれません。
追うべき本当の指標は、TGE価格のボラティリティだけではなく、CreatorPadのエンゲージメントが能動的なプロトコル利用へ変換されるにつれて、流通しているTMXのうちsTMXにロックされている割合です。
#termmax #TMX #BinanceSquare #creatorpad