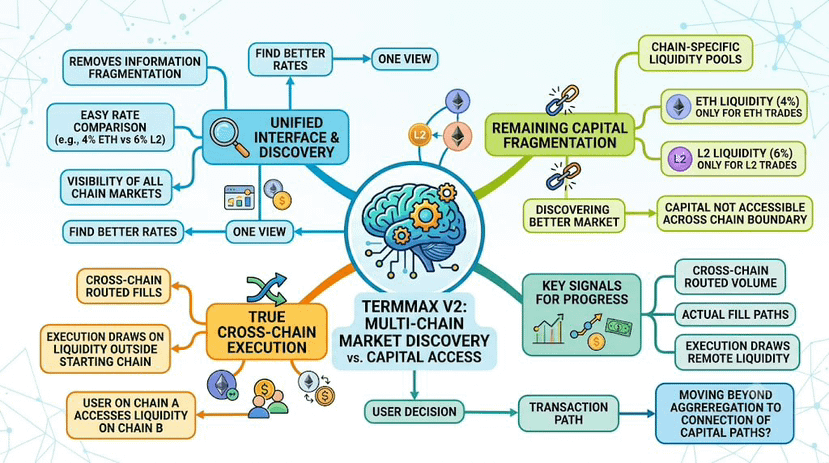
TermMax V2の例で、特に印象に残っているものがあります。同じ資産について、同一のマルチチェーンインターフェース上で、Ethereumでは固定利回り4%、Layer 2では6%と表示されるケースです。
分散型の固定金利借入・貸付プロトコルであるTermMaxにとって、これにより複数のチェーンにまたがる市場を比較しやすくなります。しかし、これらの金利を一つの画面に表示しても、その背後にある流動性が一つの共有プールになるわけではありません。
4%の提示金利は、依然としてEthereum上の流動性に基づいています。6%の提示金利も、依然としてLayer 2上の流動性に基づいています。V2では、資本に実際にアクセスする経路を統合する前に、市場の発見を統合できる可能性があります。
まだ分からないのは、あるチェーンから始めたユーザーが、同じ実行経路の一部として別のチェーン上の流動性に実質的にアクセスできるのか、それとも同じインターフェースから両方の市場を見られるだけなのか、という点です。
この違いが重要なのは、画面の統合によって情報の分断が解消されるからです。より有利な固定金利がどこにあるかを探すために、ユーザーが各チェーンを個別に調べる必要はなくなります。一方、資本の分断は別の問題です。流動性がチェーンごとに分かれたままなら、より有利な市場を見つけても、そのチェーンの境界を越えて資本にアクセスできるようになったわけではありません。
そのため、V2で表示されるチェーンの数は、私にとって最も重要な指標ではありません。
実際のクロスチェーン経由の約定、特にユーザーが取引を開始したチェーン以外の流動性を使って執行されるケースがあれば、より多くのことが分かります。それは、TermMaxが市場発見の集約を超え、そうした市場の背後にある資本の経路をつなぎ始めていることを示すでしょう。
問われているのは、TermMax V2が分断された流動性を見つけやすくしているだけなのか、それともチェーンを越えて、その流動性に実質的にアクセスしやすくしているのかです。
私は、クロスチェーン経由の取引高、実際の約定経路、そしてユーザーが取引を開始したチェーン以外の流動性をどれだけ使って執行しているかに注目しています。
@TermMax #TermMax
$PIEVERSE
分散型の固定金利借入・貸付プロトコルであるTermMaxにとって、これにより複数のチェーンにまたがる市場を比較しやすくなります。しかし、これらの金利を一つの画面に表示しても、その背後にある流動性が一つの共有プールになるわけではありません。
4%の提示金利は、依然としてEthereum上の流動性に基づいています。6%の提示金利も、依然としてLayer 2上の流動性に基づいています。V2では、資本に実際にアクセスする経路を統合する前に、市場の発見を統合できる可能性があります。
まだ分からないのは、あるチェーンから始めたユーザーが、同じ実行経路の一部として別のチェーン上の流動性に実質的にアクセスできるのか、それとも同じインターフェースから両方の市場を見られるだけなのか、という点です。
この違いが重要なのは、画面の統合によって情報の分断が解消されるからです。より有利な固定金利がどこにあるかを探すために、ユーザーが各チェーンを個別に調べる必要はなくなります。一方、資本の分断は別の問題です。流動性がチェーンごとに分かれたままなら、より有利な市場を見つけても、そのチェーンの境界を越えて資本にアクセスできるようになったわけではありません。
そのため、V2で表示されるチェーンの数は、私にとって最も重要な指標ではありません。
実際のクロスチェーン経由の約定、特にユーザーが取引を開始したチェーン以外の流動性を使って執行されるケースがあれば、より多くのことが分かります。それは、TermMaxが市場発見の集約を超え、そうした市場の背後にある資本の経路をつなぎ始めていることを示すでしょう。
問われているのは、TermMax V2が分断された流動性を見つけやすくしているだけなのか、それともチェーンを越えて、その流動性に実質的にアクセスしやすくしているのかです。
私は、クロスチェーン経由の取引高、実際の約定経路、そしてユーザーが取引を開始したチェーン以外の流動性をどれだけ使って執行しているかに注目しています。
@TermMax #TermMax
$PIEVERSE