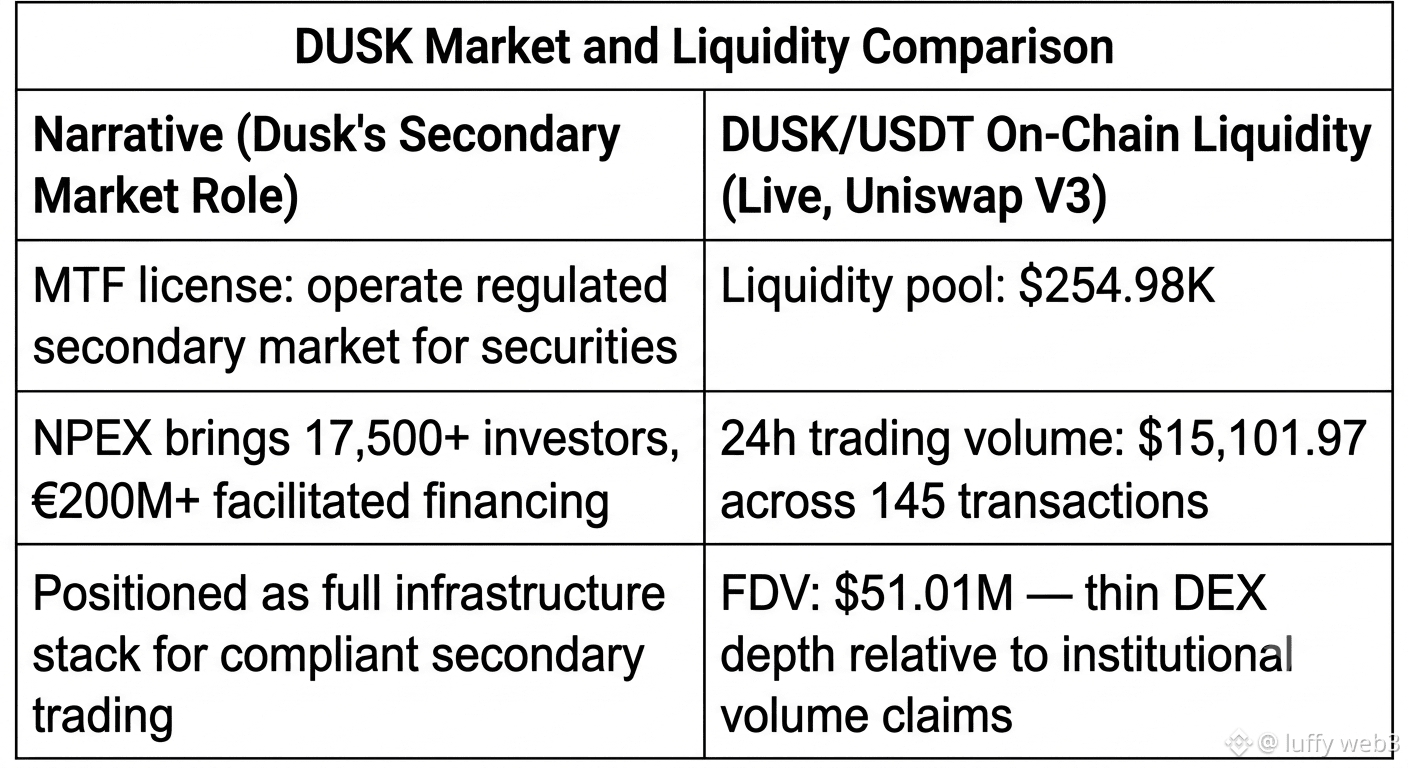
Duskの($DUSK )MTFライセンスが実際に何を可能にしているのかを見に行きました――ライセンスの内訳からそのまま引用すると「有価証券の取引のための規制されたセカンダリーマーケットを運営する」。その後、DUSK自身のセカンダリーマーケットをオンチェーンで確認しました。#dusk @Dusk Foundation。なんとも面白い対比で、正直笑っちゃいました。
Uniswap V3のDUSK/USDTプールは、現在の流動性が$254.98Kで、過去24時間の出来高は約$15,101.97(145件の取引)です。これは、トークン化された証券のセカンダリーマーケットを動かすはずのトークンのセカンダリーマーケット。NPEXはこのエコシステムに17,500人以上のアクティブ投資家と€200M以上のファシリテートされた融資をもたらしていますが、DUSK自体に対するDEXレベルの取引の厚みは、その程度の薄さで、中規模の注文でも価格が大きく動き得るレベルです。
うーん――少し考えました。考えてみれば筋は通っています。NPEXが作ろうとしているのは、規制されたライセンスを持つ場と規制されたレールを通じて行われる「証券取引」であって、Uniswapのプールを通じて行われるものではない。だからDUSKの流動性は、本体となるセカンダリーマーケット基盤が機能しているかどうかの代理にはならないんです。でも、それぞれを比べてみたのはなんだか奇妙に感じました。
DUSKのオンチェーン流動性って、確保するつもりの機関投資家規模の出来高にいつか追いつく必要があるのかな? それとも、あの2つはずっと切り離されたままなのかな?
Uniswap V3のDUSK/USDTプールは、現在の流動性が$254.98Kで、過去24時間の出来高は約$15,101.97(145件の取引)です。これは、トークン化された証券のセカンダリーマーケットを動かすはずのトークンのセカンダリーマーケット。NPEXはこのエコシステムに17,500人以上のアクティブ投資家と€200M以上のファシリテートされた融資をもたらしていますが、DUSK自体に対するDEXレベルの取引の厚みは、その程度の薄さで、中規模の注文でも価格が大きく動き得るレベルです。
うーん――少し考えました。考えてみれば筋は通っています。NPEXが作ろうとしているのは、規制されたライセンスを持つ場と規制されたレールを通じて行われる「証券取引」であって、Uniswapのプールを通じて行われるものではない。だからDUSKの流動性は、本体となるセカンダリーマーケット基盤が機能しているかどうかの代理にはならないんです。でも、それぞれを比べてみたのはなんだか奇妙に感じました。
DUSKのオンチェーン流動性って、確保するつもりの機関投資家規模の出来高にいつか追いつく必要があるのかな? それとも、あの2つはずっと切り離されたままなのかな?