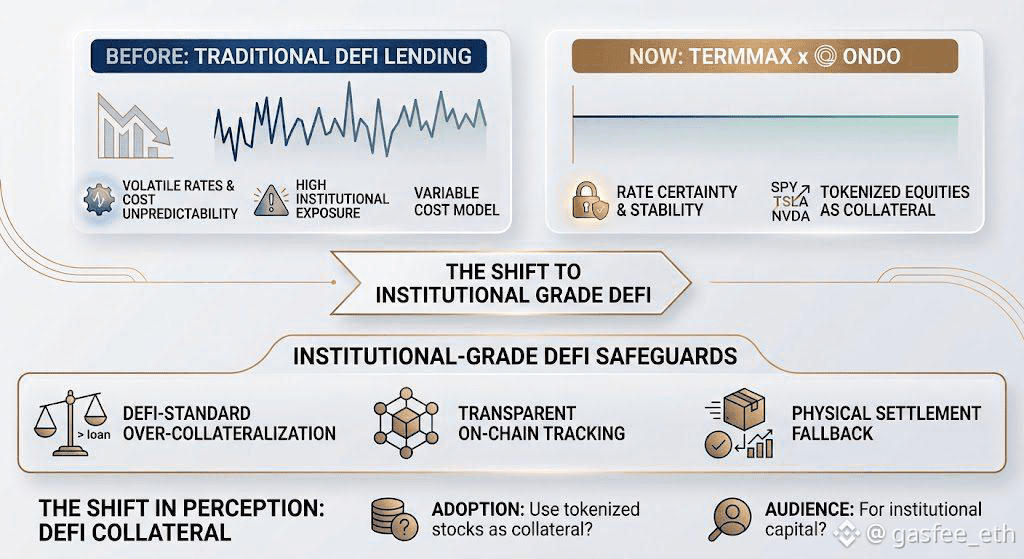
#termmax @TermMax 最近、まったく思いつかなかった2つのカテゴリーを静かに結びつけるものを打ち出したんだ。それは「固定金利のDeFiレンディング」と「トークン化された株式」。🌉 TermMaxによれば、Ondo Global Marketsのトークン化証券を担保として使う、固定金利の借入市場としては初めての取り組みで、BNBチェーンで稼働開始したという。すでにSPYon、TSLAon、NVDAonのような銘柄が上場済みだ。
なぜ今なのかが本当のストーリーだ。TermMax自身の1月のローンチ発表では、過去2か月の「前例のない市場のボラティリティ」に対する直接の対応だと位置づけている。変動金利のDeFiレンディングは、市場がすでに不安定な局面でこそ、借入コストが予測不能になりやすい。そこで、機関投資家が欲しているのは“金利の確実性”そのものだ。 📉 財布の中にあるトークン化株が、既知のコスト・既知の満期で、固定金利のローン担保として使えるというのは、市場の今週の「利用率カーブが示すものにただ乗る」よりも、ボラティリティの高い局面では明確に異なる価値提案になる。
仕組みはTermMaxの他のところと同じだ。過担保化、オンチェーン上でのポジション追跡が透明であること、清算時の保険としての現物引渡し——それらを、本当に新しい担保資産クラスに当てはめただけ。 🏦 TermMaxのCEOは端的にこう述べた。機関はDeFi上でスケールして資本を投下するために金利の確実性が必要で、この市場は「トークン化された株式が、機関の資本が固定金利のラッパーをかけて欲しい担保そのものだ」という賭けだと。
あなたは実際に、トークン化された株をローン担保として出そうと思う?それとも、「実物のトークン化バージョン」をさらにその上に重ねていくような、“レイヤーを積みすぎ”な感じがして落ち着かない? 🧐 このような機関投資家目線のローンチは、TermMaxが本当に誰のために作っているのか、あなたの考えを変えるだろうか?
@TermMax #TermMax
なぜ今なのかが本当のストーリーだ。TermMax自身の1月のローンチ発表では、過去2か月の「前例のない市場のボラティリティ」に対する直接の対応だと位置づけている。変動金利のDeFiレンディングは、市場がすでに不安定な局面でこそ、借入コストが予測不能になりやすい。そこで、機関投資家が欲しているのは“金利の確実性”そのものだ。 📉 財布の中にあるトークン化株が、既知のコスト・既知の満期で、固定金利のローン担保として使えるというのは、市場の今週の「利用率カーブが示すものにただ乗る」よりも、ボラティリティの高い局面では明確に異なる価値提案になる。
仕組みはTermMaxの他のところと同じだ。過担保化、オンチェーン上でのポジション追跡が透明であること、清算時の保険としての現物引渡し——それらを、本当に新しい担保資産クラスに当てはめただけ。 🏦 TermMaxのCEOは端的にこう述べた。機関はDeFi上でスケールして資本を投下するために金利の確実性が必要で、この市場は「トークン化された株式が、機関の資本が固定金利のラッパーをかけて欲しい担保そのものだ」という賭けだと。
あなたは実際に、トークン化された株をローン担保として出そうと思う?それとも、「実物のトークン化バージョン」をさらにその上に重ねていくような、“レイヤーを積みすぎ”な感じがして落ち着かない? 🧐 このような機関投資家目線のローンチは、TermMaxが本当に誰のために作っているのか、あなたの考えを変えるだろうか?
@TermMax #TermMax