見出しの供給だけを超えて読む TermMax トークノミクス
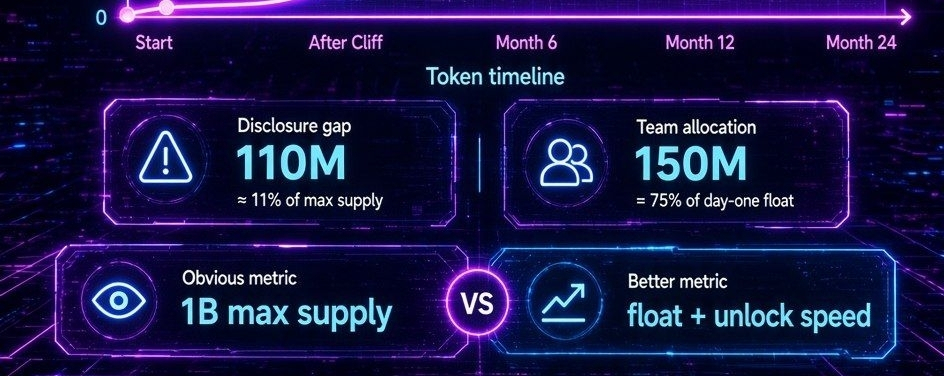
TermMax のトークン・スケジュールを見たとき、まず目に飛び込むのは 1 billion TMX の最大供給です。これは明確で、覚えやすく、他のプロジェクトと比較しやすい。ですが、最大供給だけでは、市場がどう振る舞う可能性があるのかは分かりません。特にプロトコルの初期段階ではなおさらです。
より有用な出発点は流通供給です。
もしローンチ時に約200 million TMX が流通へ入るのなら、最終的な供給のうち市場に直ちに利用可能なのはごく一部です。すると、希薄化(dilution)を評価するための枠組みが変わってきます。「10億トークンが大きいか小さいか」を問うよりも、追加トークンがどれくらいの速さで流動化するのか、そしてそれを受け取るのは誰なのかを考えるべきです。
ここで特に重要になるのが、ベスティング(権利確定)のスケジュールです。
投資家への割当は、適用されるクリフ(一定期間の猶予)後に、意味のある月次リリースを生み得ます。チームやアドバイザーのアンロックがそれらの分配と重なる場合、新たに流通へ入る供給量は大きくなり得ます。予定されたエミッションは、必ずしもネガティブではありません。むしろ、予測可能なベスティングは、想定外の供給ショックよりも一般に健全です。市場参加者がそれに合わせて計画できるからです。
より大きな論点は、その拡大とともに需要が伸びるかどうかです。
プロトコルの活動、収益の創出、ステーキング参加、ガバナンス上の有用性、そしてより広範なエコシステムの採用が、流通供給の増加よりも速く伸びるなら、希薄化は市場が吸収しやすくなるかもしれません。逆に、真の需要よりも供給が先行して拡大するなら、たとえ入念に設計されたスケジュールでも、継続的な売り圧力につながる可能性があります。
もう一つ有益な見方は、割当の集中度です。
初期の流通に対するチーム割当の規模は、将来のアンロックがどれほど重要になり得るかを示します。したがって、投資家、チーム、アドバイザーの分配は、最大供給に対する割合としてだけでなく、「将来の、取引可能なフロートへの追加分」としても評価されるべきです。最大供給全体と比べて妥当に見えるトークン配分でも、ローンチ初日で利用可能な量と比べると見え方が大きく変わります。
ドキュメンテーション自体にも学びがあります。
トークノミクス資料の異なる版で、供給または割当の食い違いが目立つ場合、その差を些細な編集上の問題として片付けるべきではありません。明確なドキュメントは市場の透明性の一部です。投資家は、どの数値が最新なのか、割当がどのように構成されているのか、そして改訂によって想定される供給の道筋が変わるのかを理解する必要があります。
私にとって重要な指標は、したがって「見出しの10億」ではありません。
流通供給、アンロックの加速度(unlock velocity)、需要の成長、そして実際のトークンの有用性との関係です。
固定された最大供給は明確な境界を示し得ますが、希少性が意味を持つのは、そのリリース・スケジュールが理解されている場合のみです。TermMax にとっての本当の試金石は、エコシステムが、TMX が流動化していくにつれてそれを吸収できるだけの十分な有用性と需要を生み出せるかどうかです。
それこそが、本当の供給規律が見えてくる場所です。
トークノミクスとは最終的に、紙の上に何があるかというより、市場に何が、いつ、そしてどれだけ効果的に拡大する流動性(フロート)をエコシステムが支えられるかに尽きます。


記事
TermMax トークノミクス