最近、TermMaxの金融アーキテクチャについて、表面的な機能だけでなく、長期的な持続可能性を支える仕組みまで掘り下げて調べています。注目した点を紹介します。
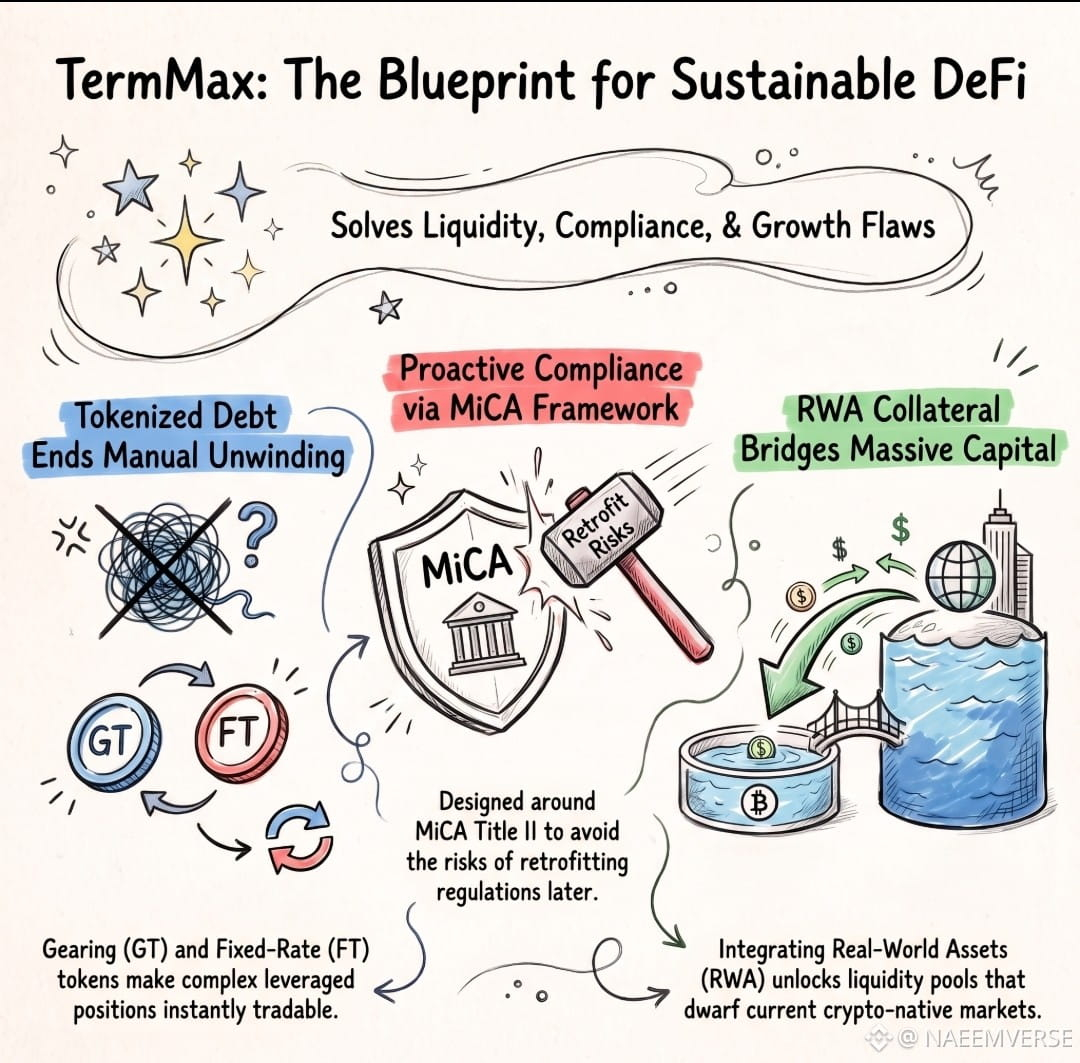
負債の流動性の問題。多くのレンディングプロトコルでは、レバレッジをかけると身動きが取れなくなります。ポジションを解消したい場合は?ループを手動でほどき、各ステップでガス代とスリッページを支払うことになります。一方、TermMaxは負債ポジション全体をトークン化します。Gearing Token(GT)はレバレッジポジションを、Fixed-Rate Token(FT)は利回り部分を表します。どちらも取引可能です。これまで複数の手順が必要だったポジション解消が、1回の取引で済むようになります。これは見た目だけの改善ではありません。DeFiにおけるレバレッジ負債で可能なことそのものを変えるものです。
誰も答えたがらない規制の問題。多くのトークンプロジェクトは、コンプライアンスを後回しにしています。そもそも対応しない場合さえあります。TermMaxのTMX Token White Paperは、すでにMiCA第2編の枠組みを軸に構成されています。これは、5年後も存続しているプロトコルとは、圧力にさらされてからコンプライアンス対応を後付けする必要がなかったものだ、という見立てに賭けているのです。この賭けが実を結ぶかどうかは、MiCAの執行がどう展開するか次第です。ただ、ここでの姿勢は、よくある「まず作って、あとで許しを請う」という方針とは違って見えます。
成長の問題。トークンのインフレは、ハッキングより多くのプロトコルを破綻させます。プレマイン構造や、投機より利用を重視する報酬設計は、その対策の一つのシグナルです。さらにRWAを担保に組み込むことは、より大きな意味を持ちます。単に新しい資産クラスを加えるだけでなく、現在DeFiにロックされている資本をはるかに上回る規模の資本への橋渡しになるからです。現実資産を担保として機能させるには、法務とカストディの体制が確かなものでなければなりません。だからこそ、コンプライアンスと成長は別々の売り文句ではなく、ここで実際につながるのです。
固定金利は価格の不確実性を解消します。現物受渡しは清算の問題を解消します。負債のトークン化は流動性の問題を解消します。異なる3つの課題に対する、一貫性のあるひとつの設計です。
皆さんはどう見ますか?規制との整合性は、より真剣な資本をDeFiに呼び込むのでしょうか。それとも、普及を後押しすることなく、プロトコルの動きを遅くするだけでしょうか?
@TermMax #TermMax
負債の流動性の問題。多くのレンディングプロトコルでは、レバレッジをかけると身動きが取れなくなります。ポジションを解消したい場合は?ループを手動でほどき、各ステップでガス代とスリッページを支払うことになります。一方、TermMaxは負債ポジション全体をトークン化します。Gearing Token(GT)はレバレッジポジションを、Fixed-Rate Token(FT)は利回り部分を表します。どちらも取引可能です。これまで複数の手順が必要だったポジション解消が、1回の取引で済むようになります。これは見た目だけの改善ではありません。DeFiにおけるレバレッジ負債で可能なことそのものを変えるものです。
誰も答えたがらない規制の問題。多くのトークンプロジェクトは、コンプライアンスを後回しにしています。そもそも対応しない場合さえあります。TermMaxのTMX Token White Paperは、すでにMiCA第2編の枠組みを軸に構成されています。これは、5年後も存続しているプロトコルとは、圧力にさらされてからコンプライアンス対応を後付けする必要がなかったものだ、という見立てに賭けているのです。この賭けが実を結ぶかどうかは、MiCAの執行がどう展開するか次第です。ただ、ここでの姿勢は、よくある「まず作って、あとで許しを請う」という方針とは違って見えます。
成長の問題。トークンのインフレは、ハッキングより多くのプロトコルを破綻させます。プレマイン構造や、投機より利用を重視する報酬設計は、その対策の一つのシグナルです。さらにRWAを担保に組み込むことは、より大きな意味を持ちます。単に新しい資産クラスを加えるだけでなく、現在DeFiにロックされている資本をはるかに上回る規模の資本への橋渡しになるからです。現実資産を担保として機能させるには、法務とカストディの体制が確かなものでなければなりません。だからこそ、コンプライアンスと成長は別々の売り文句ではなく、ここで実際につながるのです。
固定金利は価格の不確実性を解消します。現物受渡しは清算の問題を解消します。負債のトークン化は流動性の問題を解消します。異なる3つの課題に対する、一貫性のあるひとつの設計です。
皆さんはどう見ますか?規制との整合性は、より真剣な資本をDeFiに呼び込むのでしょうか。それとも、普及を後押しすることなく、プロトコルの動きを遅くするだけでしょうか?
@TermMax #TermMax