#termmax @TermMax TermMaxで興味深いのは、固定金利で借り入れられることだけだと思っていました。各プロダクトのつながりを詳しく見るほど、それはほんの表面にすぎないと気づきました。
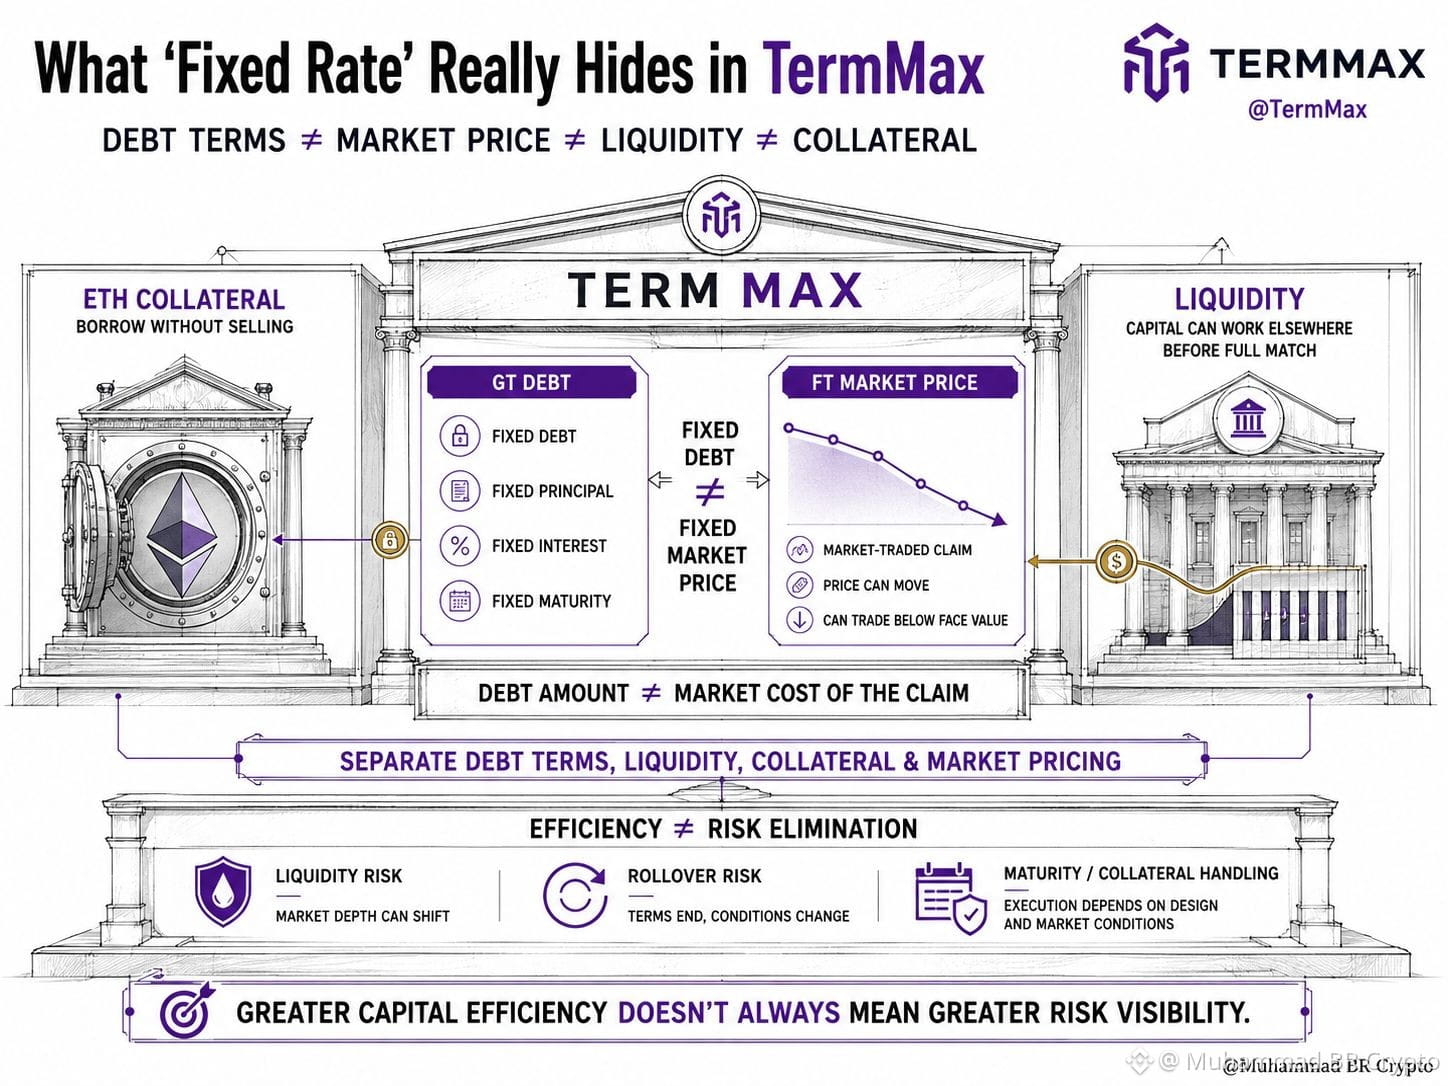
借り手はETHを売却せずに担保として使えます。一方、貸し手は注文が完全にマッチングする前でも、資金を別の場所で運用できます。ただし、プロトコルのTVLが大きいからといって、すべての市場で流動性が高い、あるいは簡単に取引を執行できるとは限りません。
私の見方を大きく変えたのは、資金がどこに置かれているかによって、その動き方が大きく異なると知ったことです。GTの債務額は固定されたままでも、その債務に紐づくFTが額面を下回って取引されることがあります。つまり、債務額と、その債権を取得するための市場価格は、必ずしも同じではありません。
そのことで、@TermMax は単なる貸付市場というより、債務条件、流動性、担保、市場価格をひとまとめに扱うのではなく、それぞれを切り分けようとする試みなのだと捉えるようになりました。
その代償として、資本効率は向上するかもしれませんが、流動性リスクやロールオーバーリスクが自動的になくなるわけではありません。特に、ポジションが満期に近づく場合や、デフォルト後に担保を処理する必要がある場合はそうです。
では、より大きな問いは、@TermMax によって資本効率が高まるかどうかだけではありません。債務、流動性、担保、市場価格を切り分けることで、資本を管理しやすくなるのか、それともリスクが見えにくくなるだけなのか、ということです。
借り手はETHを売却せずに担保として使えます。一方、貸し手は注文が完全にマッチングする前でも、資金を別の場所で運用できます。ただし、プロトコルのTVLが大きいからといって、すべての市場で流動性が高い、あるいは簡単に取引を執行できるとは限りません。
私の見方を大きく変えたのは、資金がどこに置かれているかによって、その動き方が大きく異なると知ったことです。GTの債務額は固定されたままでも、その債務に紐づくFTが額面を下回って取引されることがあります。つまり、債務額と、その債権を取得するための市場価格は、必ずしも同じではありません。
そのことで、@TermMax は単なる貸付市場というより、債務条件、流動性、担保、市場価格をひとまとめに扱うのではなく、それぞれを切り分けようとする試みなのだと捉えるようになりました。
その代償として、資本効率は向上するかもしれませんが、流動性リスクやロールオーバーリスクが自動的になくなるわけではありません。特に、ポジションが満期に近づく場合や、デフォルト後に担保を処理する必要がある場合はそうです。
では、より大きな問いは、@TermMax によって資本効率が高まるかどうかだけではありません。債務、流動性、担保、市場価格を切り分けることで、資本を管理しやすくなるのか、それともリスクが見えにくくなるだけなのか、ということです。