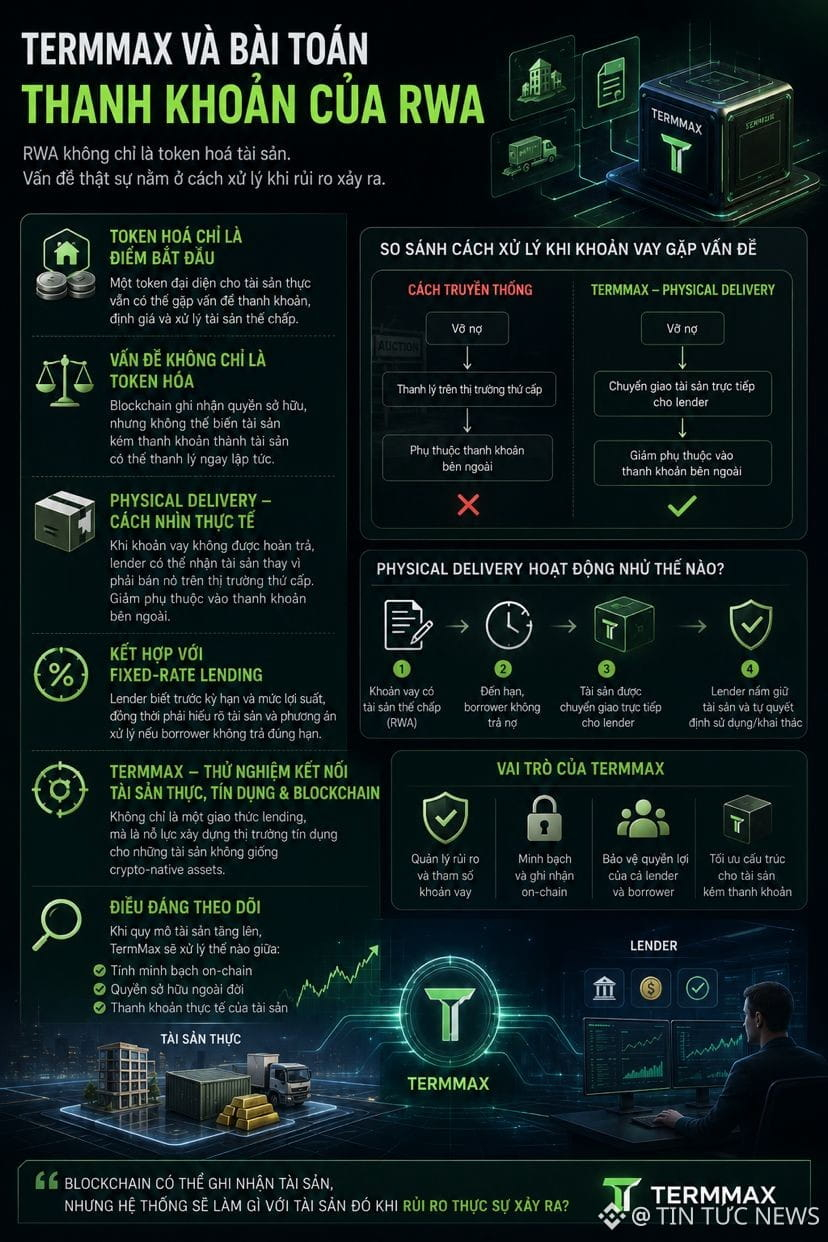
#termmax @TermMax 実物資産を表すトークンであっても、流動性、価格設定、担保資産の処理に関する問題が起こり得ます。ブロックチェーンは所有権を確認し、移転をより透明にすることはできますが、本来は売買が難しい資産を、すぐに換金できる資産に変えることはできません。
そのため、TermMaxのPHYSICAL DELIVERYメカニズムに注目しました。ある種の構造では、ローンが返済されない場合、貸し手(lender)はセカンダリーマーケットでの売却を強制されるのではなく、代わりに資産を受け取ることができます。このアプローチは、RWAのリスクに対する私の見方を変えました。問題は「資産がトークン化されているかどうか」だけではなく、「ローンに問題が起きたときに何が起こるのか」にもあるのです。
さらに、FIXED-RATE LENDINGと組み合わせると、この点は一層重要になります。貸し手は満期と利回りを事前に把握していますが、同時に、ローンの背後にある資産が何で、借り手(borrower)が期限どおりに返済できない場合にどう処理するのかを、明確に理解する必要があります。
そこで私は、TermMaxを単なるレンディング・プロトコルとしてではなく、実物資産—信用—ブロックチェーンをつなぐための、興味深い試験として捉え始めました。
RWAの拡大は、おそらくスマートコントラクトだけに頼ることはできません。on-chain上の所有権を、現実世界で処理可能な価値へ変えるための仕組みも必要です。
そして、それがまさに私がTermMaxで引き続き追いかけていく点です。ブロックチェーンは資産を記録できるとしても、実際にリスクが発生したとき、その資産にシステムは何をするのか?
そのため、TermMaxのPHYSICAL DELIVERYメカニズムに注目しました。ある種の構造では、ローンが返済されない場合、貸し手(lender)はセカンダリーマーケットでの売却を強制されるのではなく、代わりに資産を受け取ることができます。このアプローチは、RWAのリスクに対する私の見方を変えました。問題は「資産がトークン化されているかどうか」だけではなく、「ローンに問題が起きたときに何が起こるのか」にもあるのです。
さらに、FIXED-RATE LENDINGと組み合わせると、この点は一層重要になります。貸し手は満期と利回りを事前に把握していますが、同時に、ローンの背後にある資産が何で、借り手(borrower)が期限どおりに返済できない場合にどう処理するのかを、明確に理解する必要があります。
そこで私は、TermMaxを単なるレンディング・プロトコルとしてではなく、実物資産—信用—ブロックチェーンをつなぐための、興味深い試験として捉え始めました。
RWAの拡大は、おそらくスマートコントラクトだけに頼ることはできません。on-chain上の所有権を、現実世界で処理可能な価値へ変えるための仕組みも必要です。
そして、それがまさに私がTermMaxで引き続き追いかけていく点です。ブロックチェーンは資産を記録できるとしても、実際にリスクが発生したとき、その資産にシステムは何をするのか?