オプションの利確で一番怖いのは、決済が完了したのに、スリッページが最後の一手に残っていることです。私は TermMax Alpha の Exercise - Delivery の説明を読んでいて、これが Net Settle の“飾り”ではなく、オンチェーンの流動性不足に備えたための専用の退出経路だと分かりました。
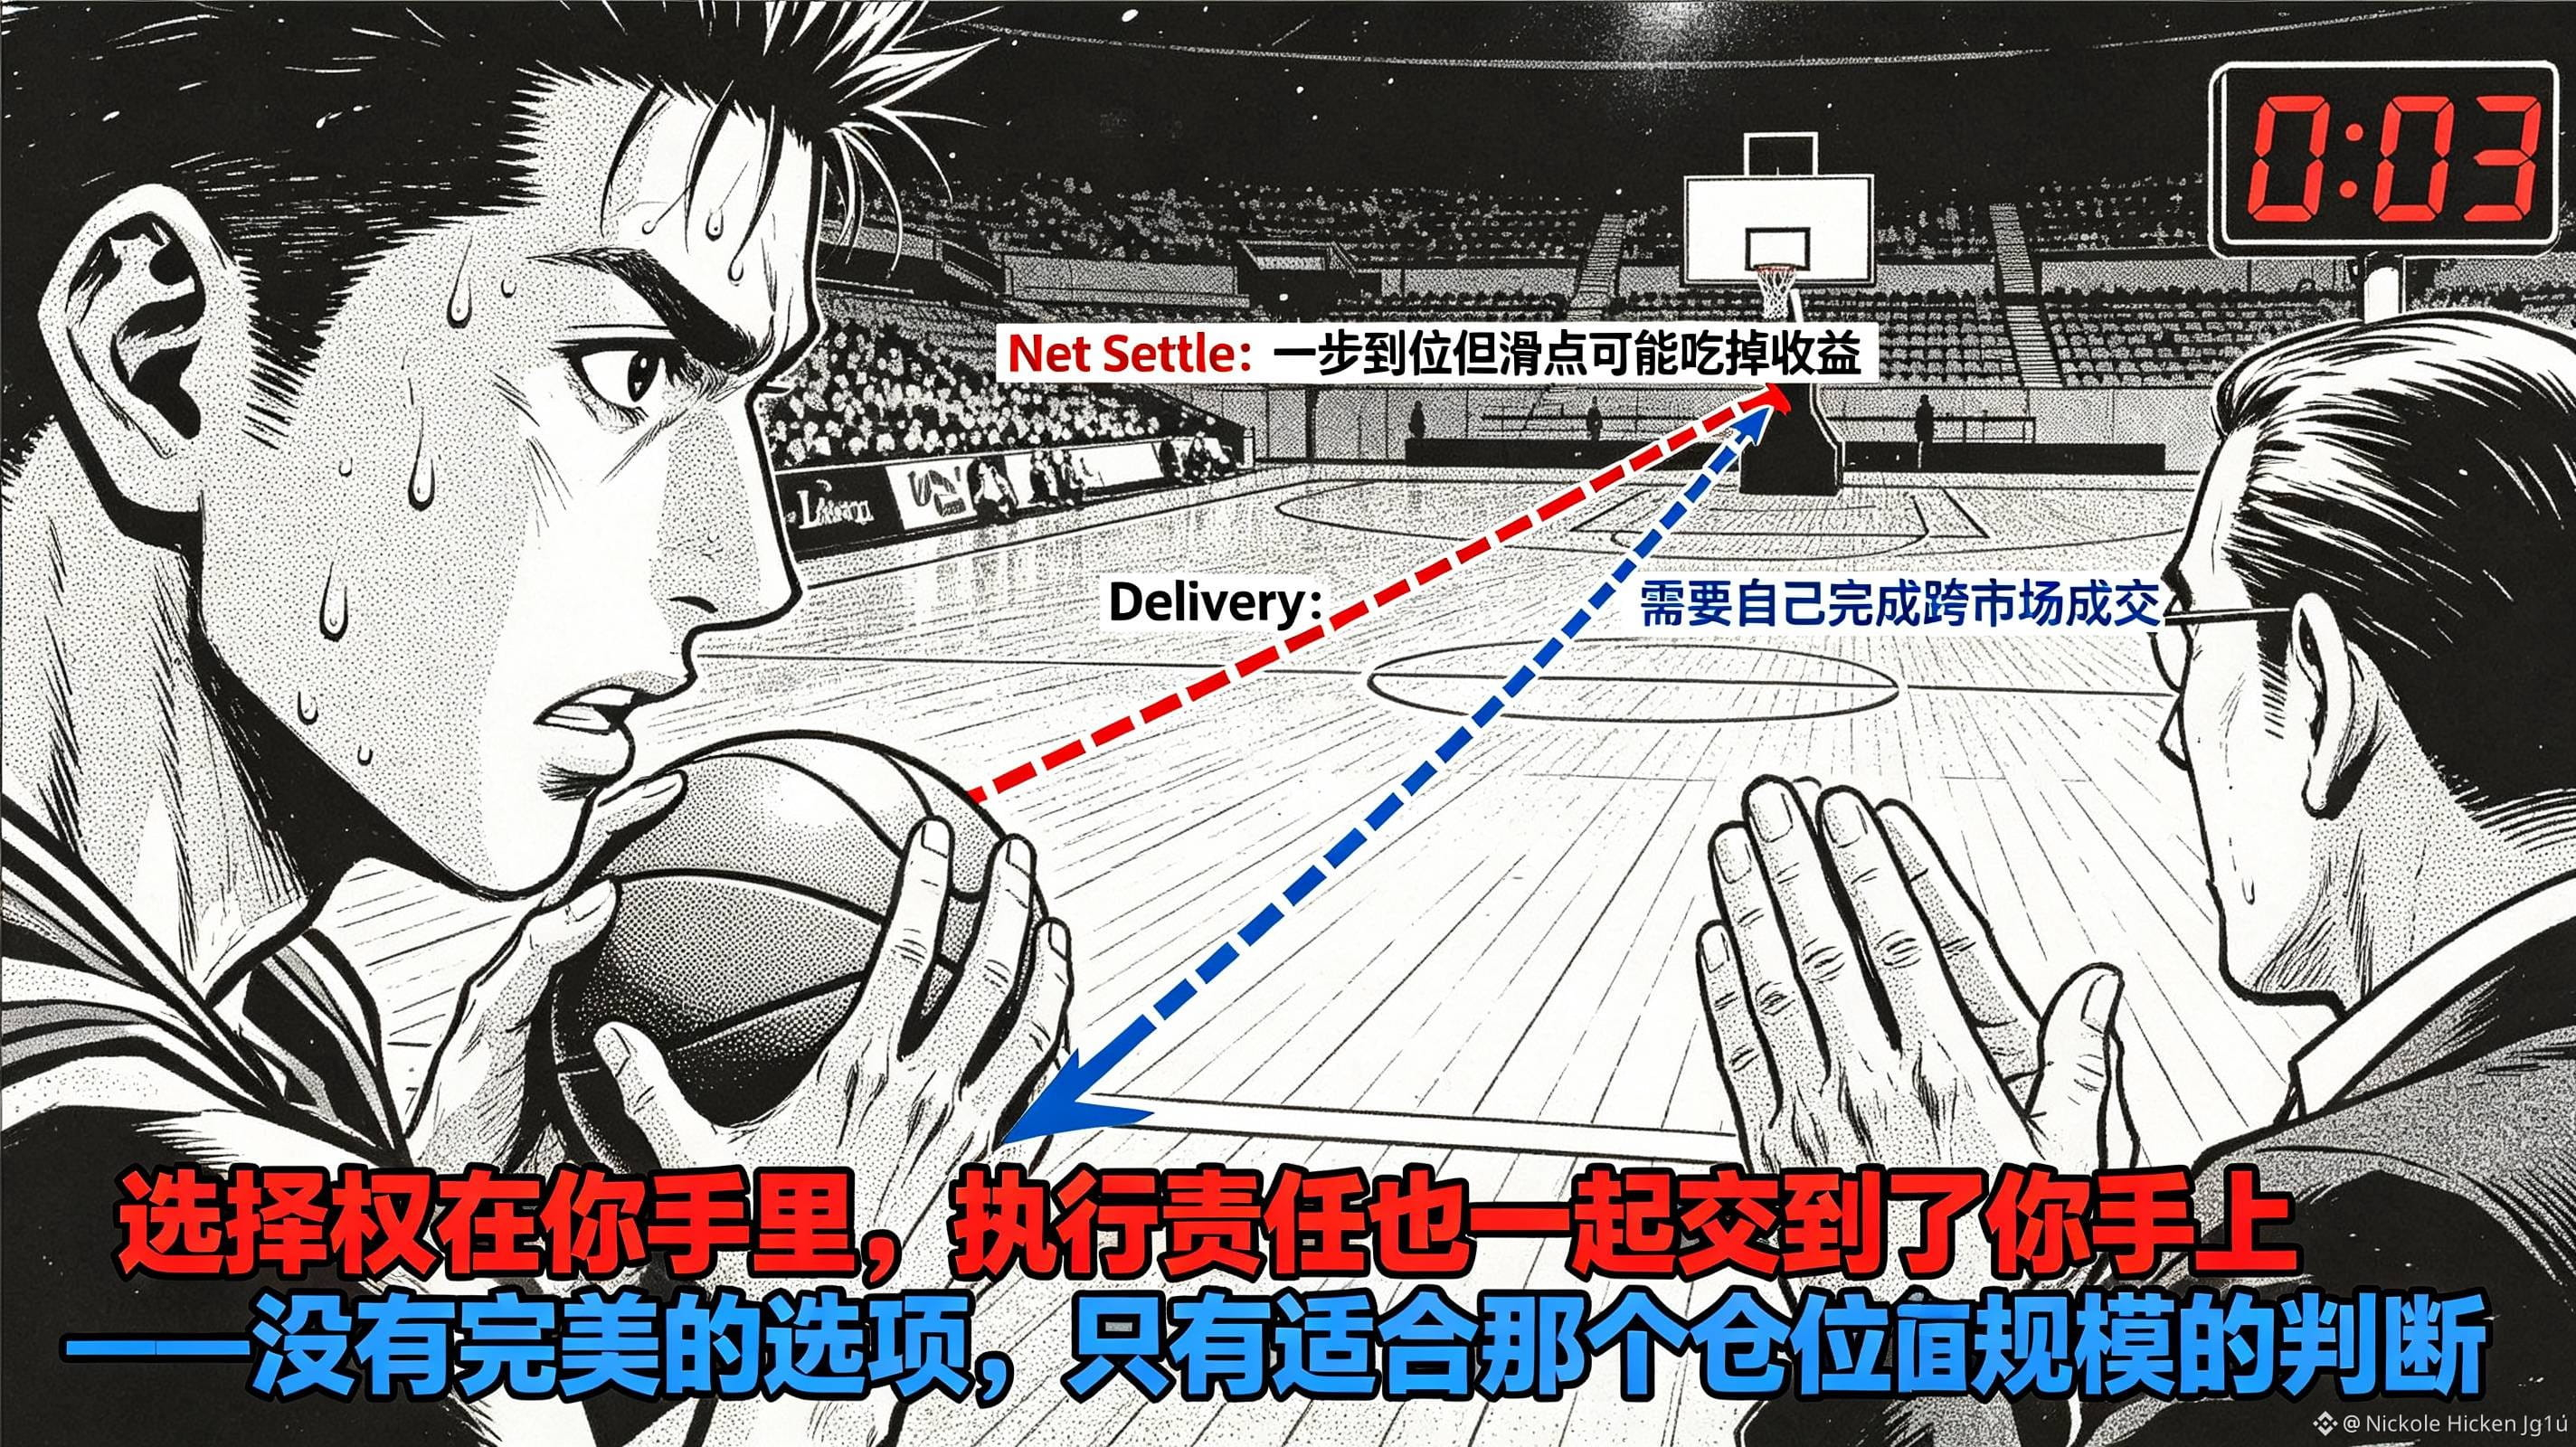
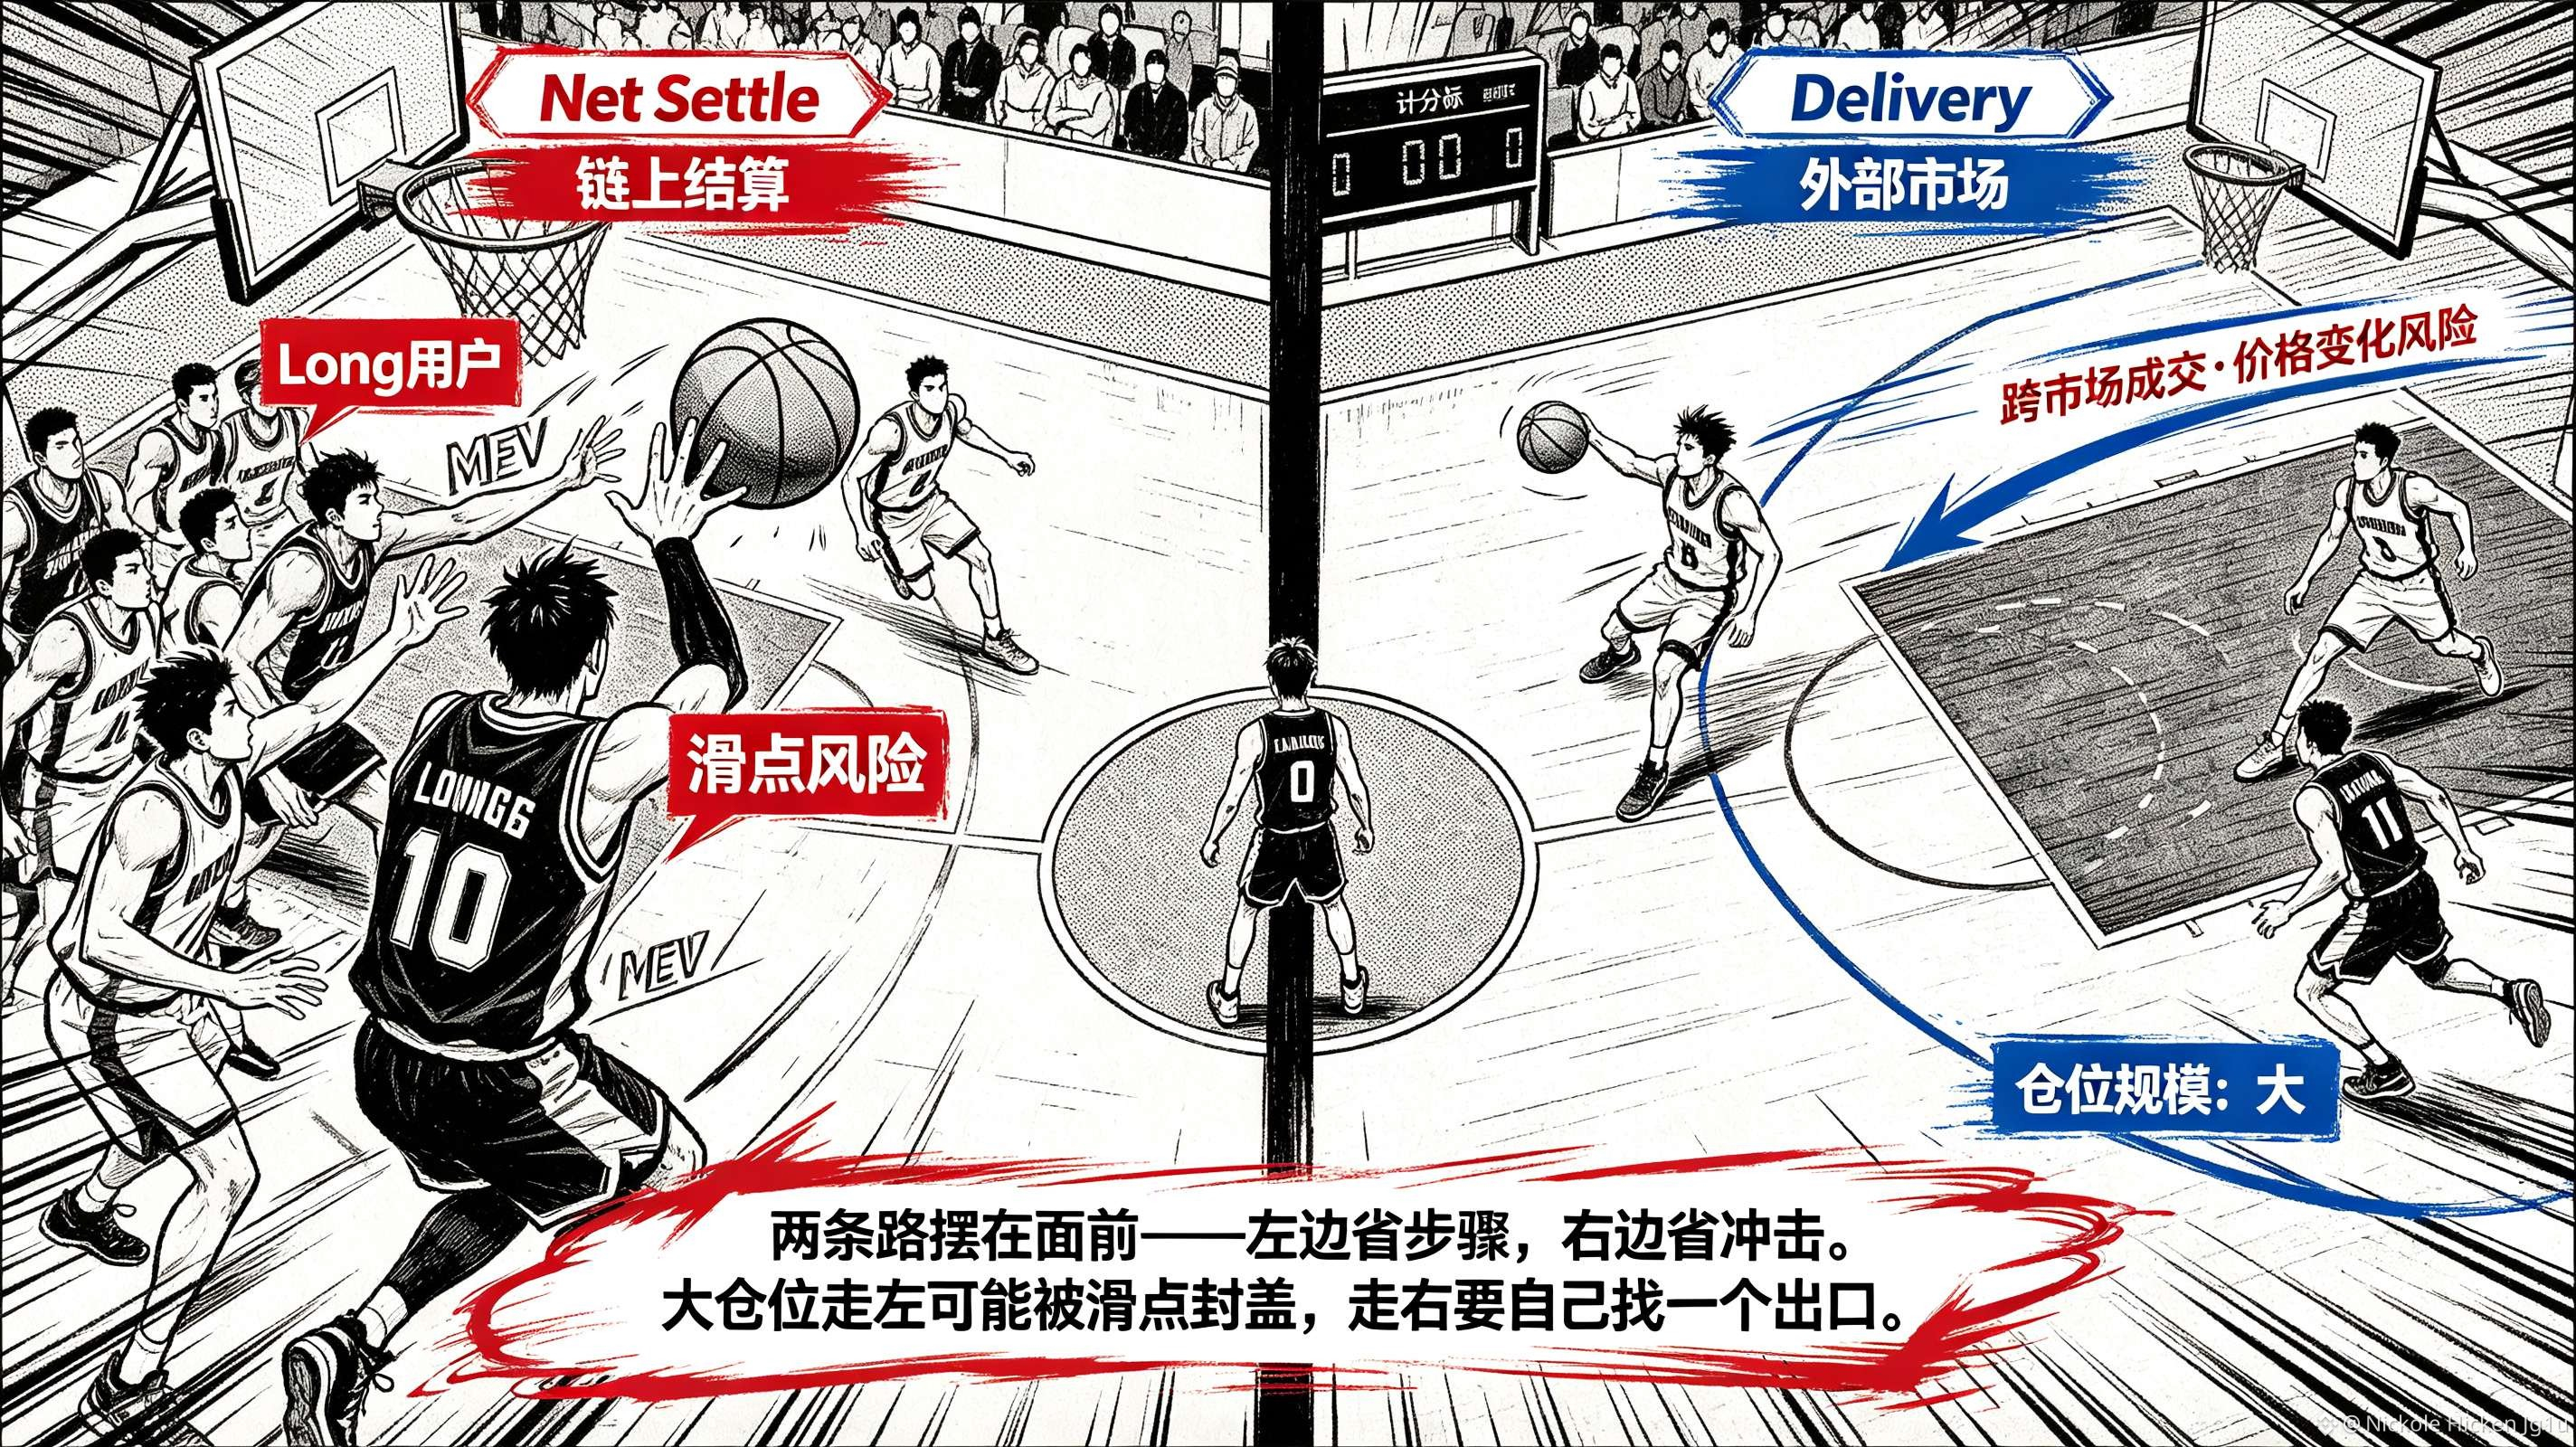
違いはかなり具体的です。Net Settle はオンチェーンで現金またはトークンの決済を行います。Delivery は「交付」と「売却」を分解します。Long ユーザーは行使価格で対象を受け取り、その後別の市場で売却します。Short ユーザーは行使価格で対象を交付し、その後外部市場で不足分を買い戻します。損益の計算式自体は変わりませんが、DEX の深度不足のコストを負担するのは誰かが変わります。
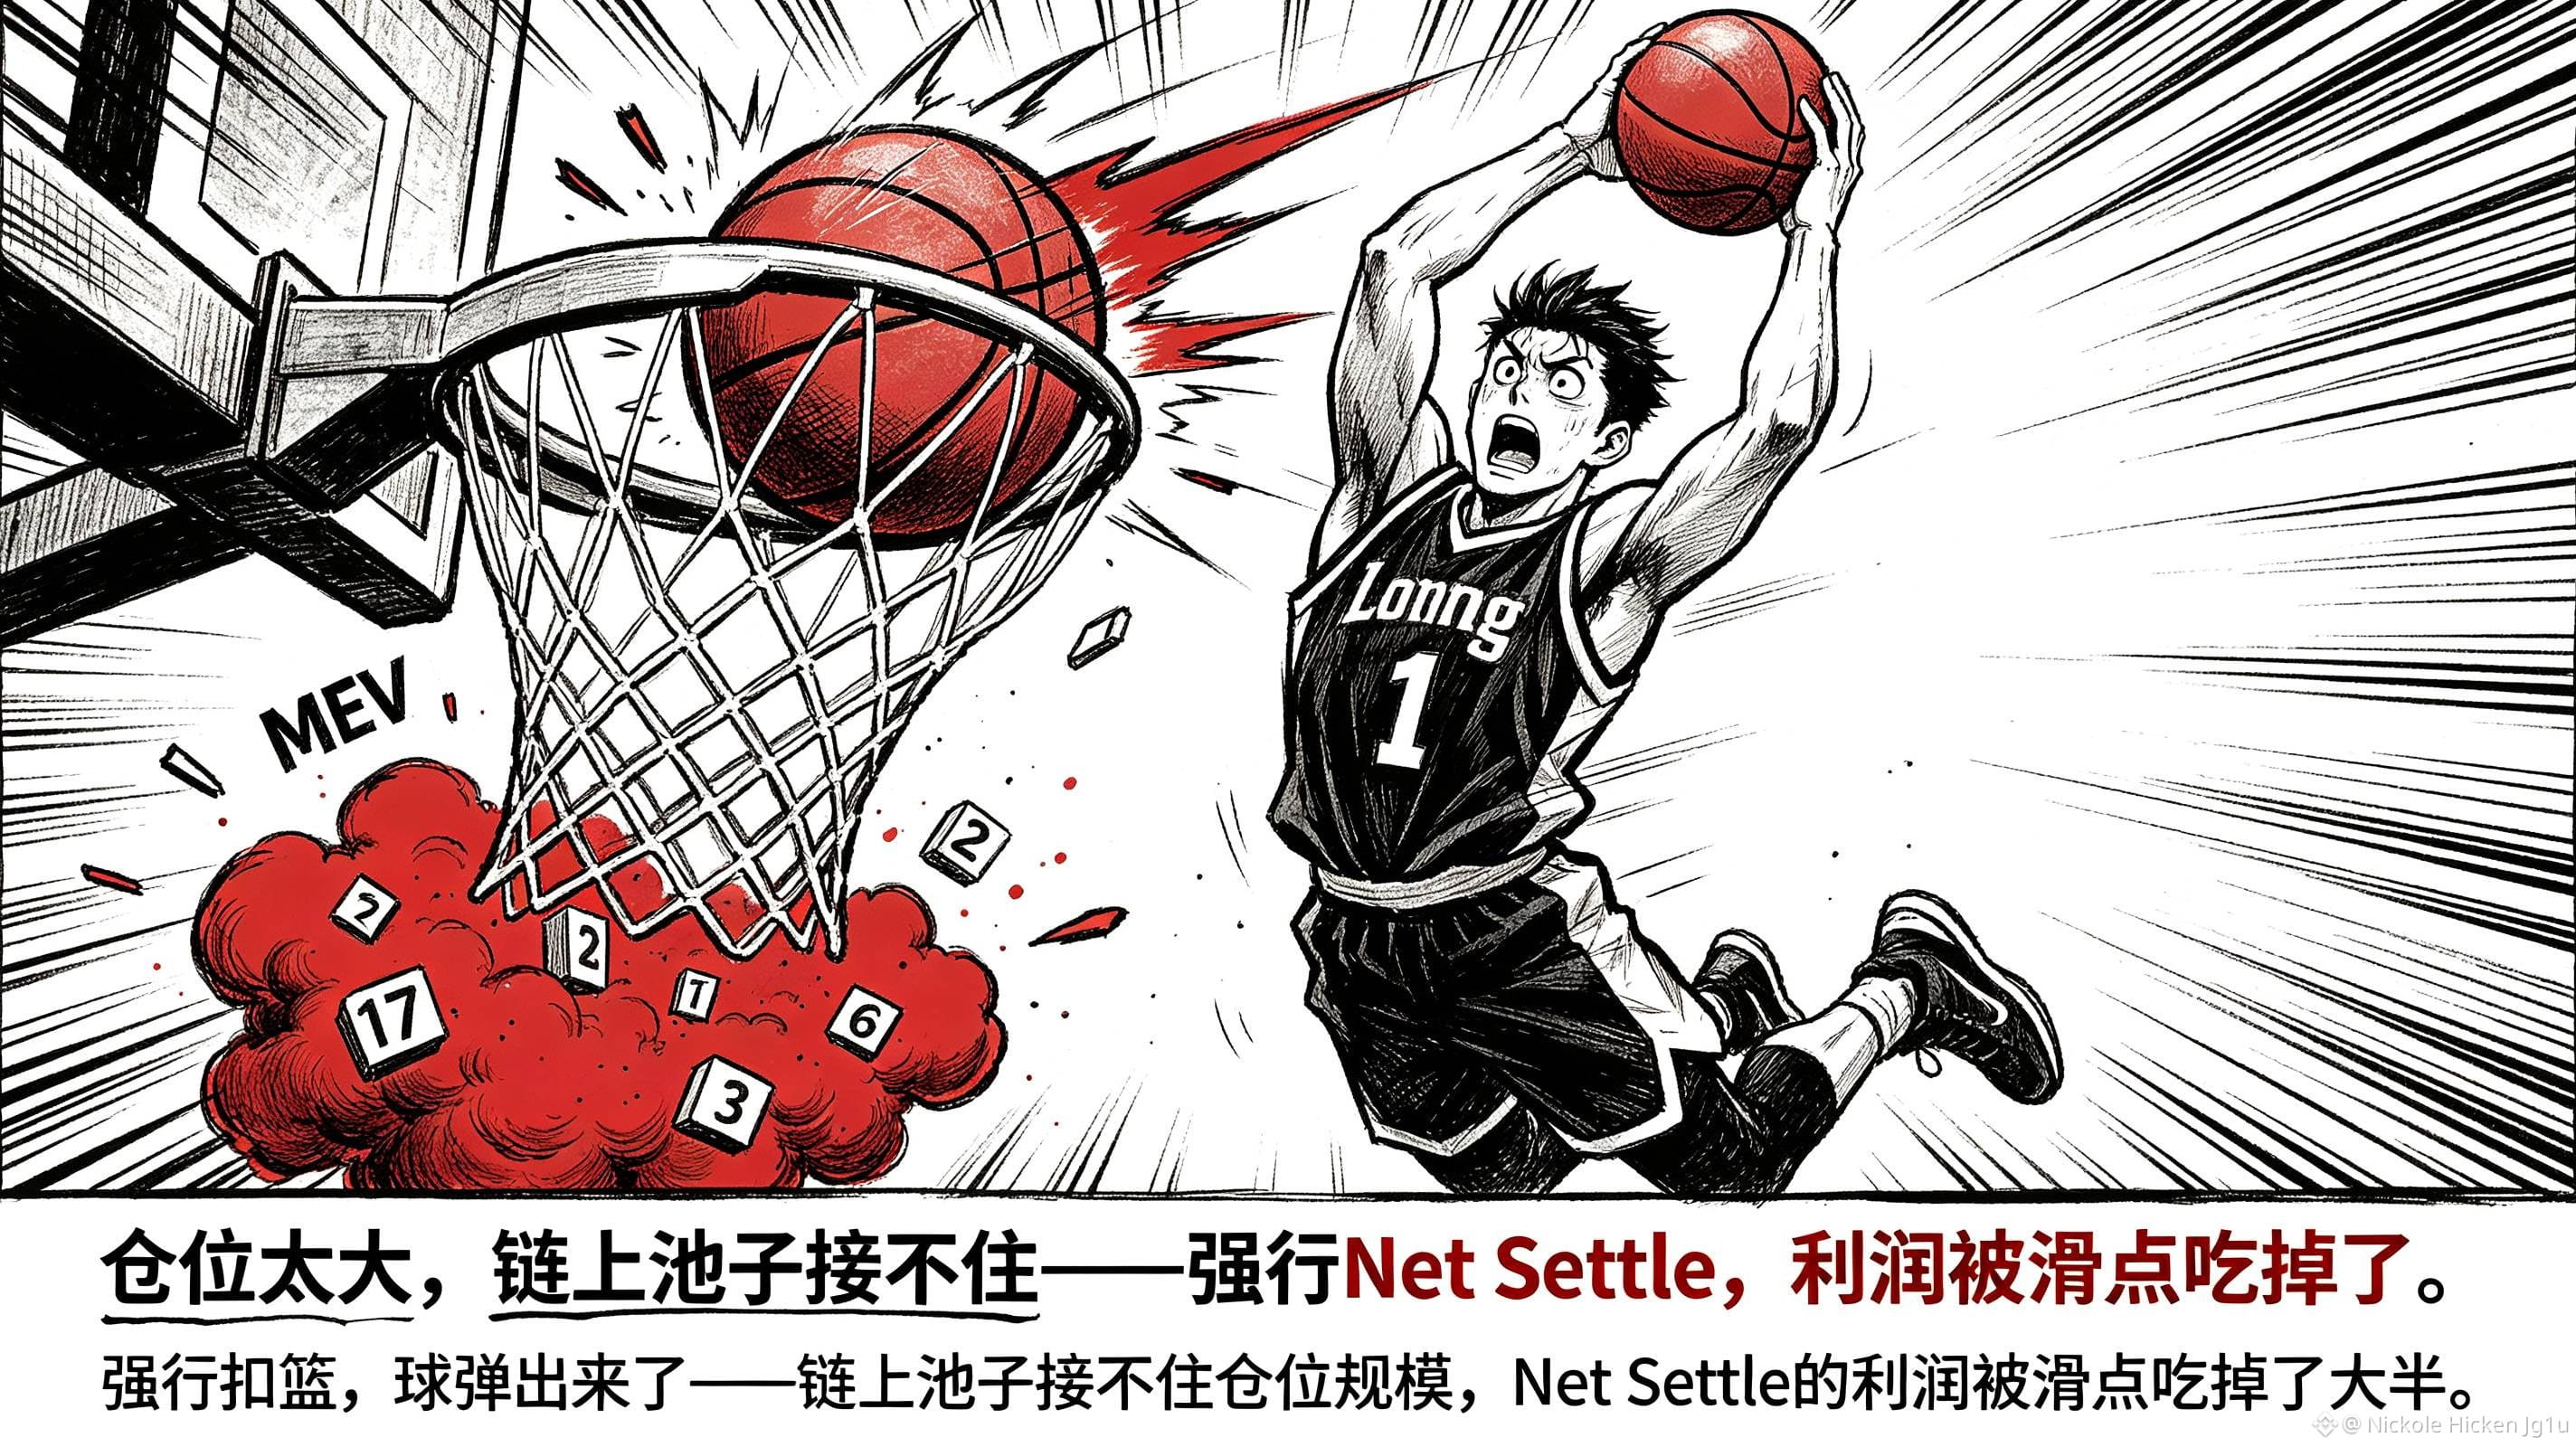
以前は、オンチェーンで直接決済されることをデフォルトの答えだと思っていました。ですが今は、大きなポジションは Net Settle を選ぶと、スリッページや MEV によって利益が食われうると見ています。Delivery はオンチェーンでのインパクトは減らせる一方で、市場をまたぐ約定、移動、価格変動のリスクをユーザーに渡します。手順を省いても、コストが消えるわけではありません。
プレッシャーが強いのは、市場が急騰して Long ユーザーが利益を確定しようとしているのに、オンチェーンのプールがそのポジション規模を受け止められない状況です。無理に Net Settle を選ぶと、利益がスリッページに食われる可能性があります。Delivery を選べば利益を守れるかどうかは、そのユーザーが別の市場でタイムリーに売却できるかにかかっています。つまり、選択権と執行責任が一緒にユーザーへ返されるのです。
だから私は @TermMax の Exercise - Delivery を、より良い利確ボタンだとは宣伝しません。これは、大きなポジションとオンチェーンの深度が噛み合わないケースを解決するものであって、クロスマーケットでの執行リスクをなくすものではありません。$TMX の後ろで確認すべきは、異なる規模のポジションで、2つの退出方式を使った場合の実際の約定差です。#TermMax