DeFiにおける固定金利:TermMaxの3トークン・システムが実際に解決すること
TermMaxのドキュメントを深掘りするほど、際立って見えてきた設計上の選択がありました。1つのトークンでローンを表すのではなく、3つに分割している──FT、XT、GTです。最初は不要な複雑さに思えましたが、理由を見て腑に落ちました。
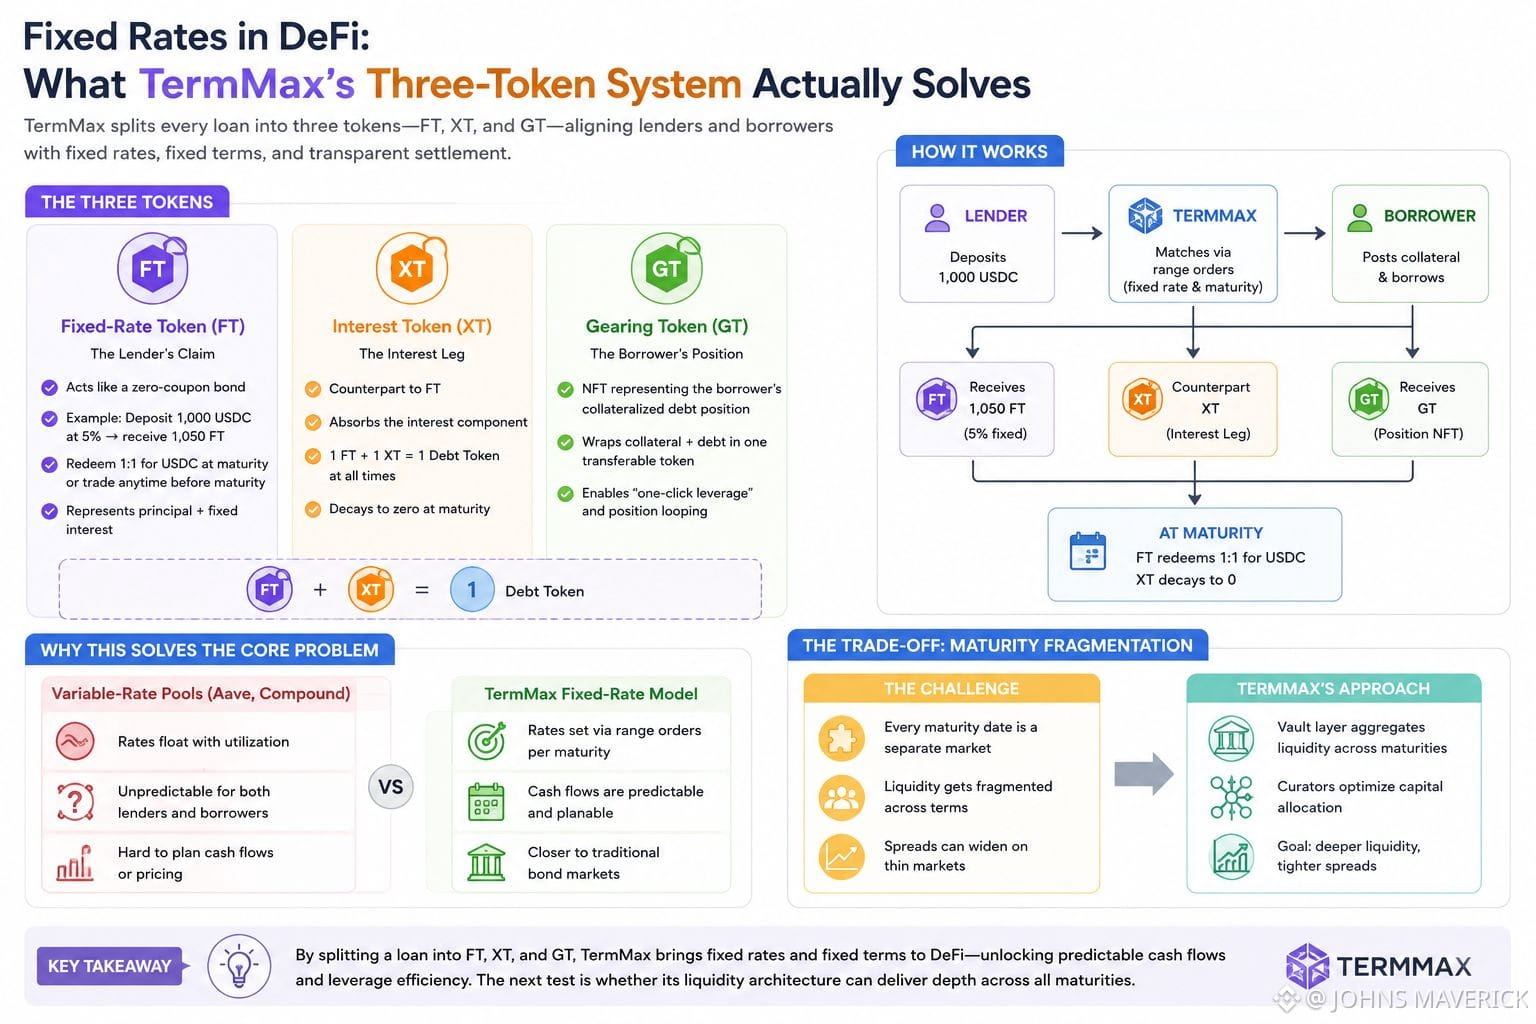
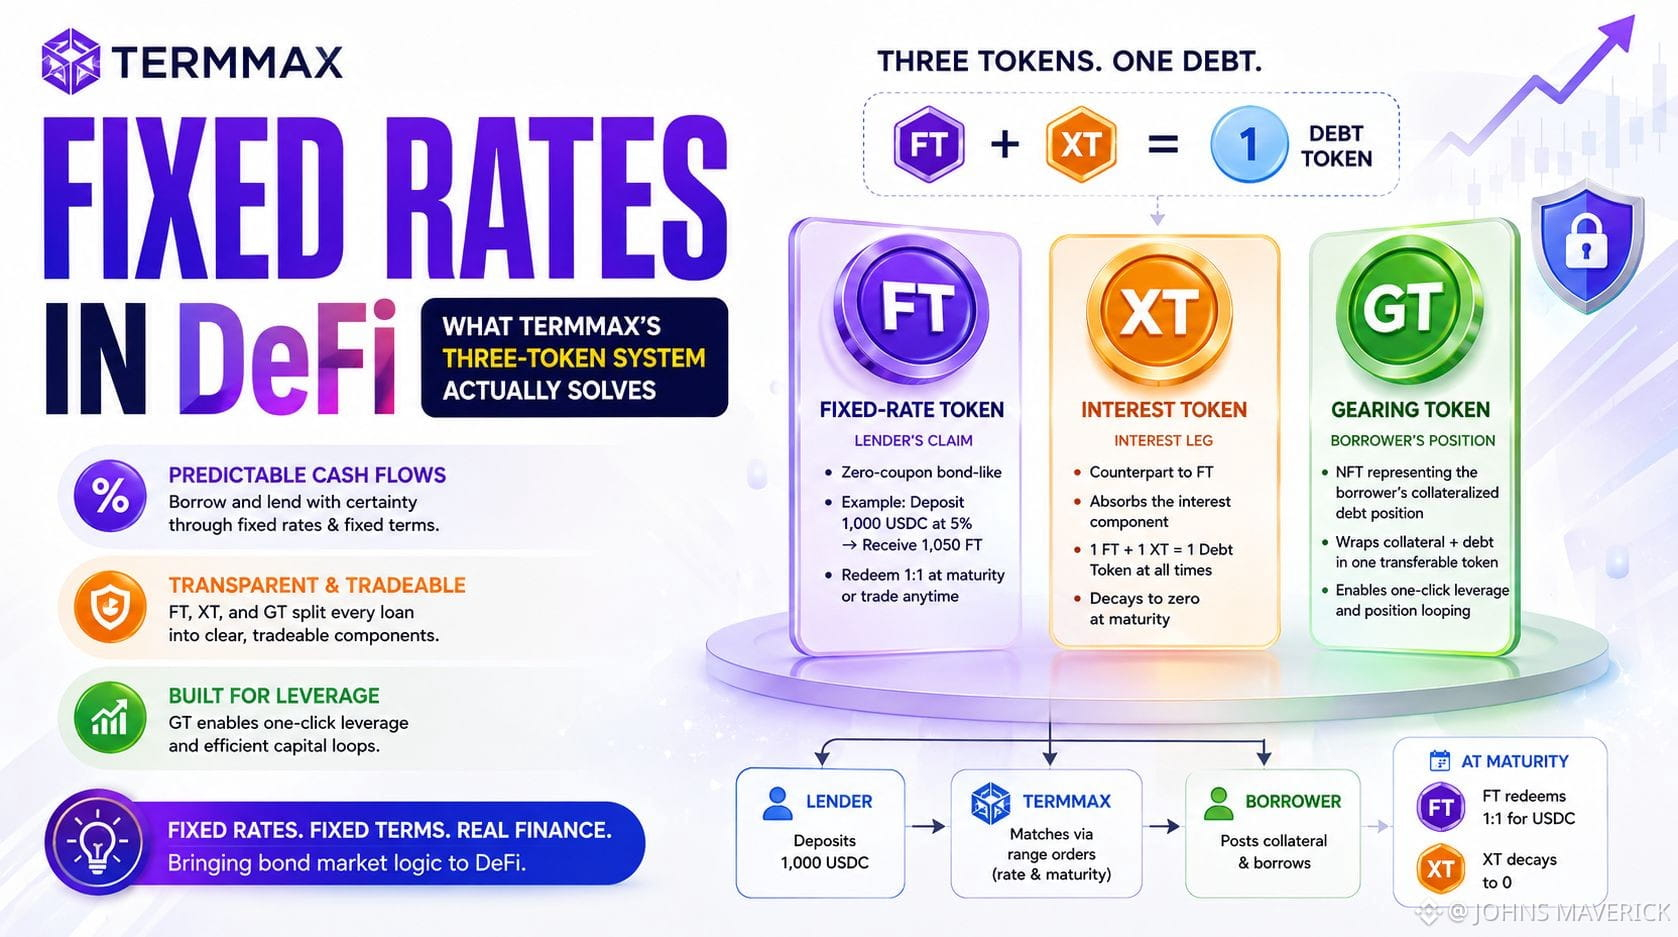
FT(固定金利トークン)はゼロクーポン債のように機能します。つまり、貸し手がUSDCを1,000預け入れて年率5%なら、最初に1,050 FTを受け取り、満期時にUSDCへ1対1で償還でき、またオープンマーケットで早期に取引することも可能です。XTは利息の部分を吸収する対になるものです。ドキュメントでは「1 FT + 1 XT は常に1つのデット・トークンに等しい」とされ、XTは満期時にゼロへ減衰します。GTは、借り手側を包むNFTです。担保がロックされ、負債が発生する──これが「ワンクリック・レバレッジ」を可能にします。ポジションのループ(積み増し)に、複数回の手作業による借り入れ/返済サイクルが不要になるからです。
実際に解決するのは、AaveやCompoundのような変動金利レンディングプールが抱える根本問題です。利用率に応じて金利が上下するため、双方がキャッシュフローを見通すことができません。TermMaxのレンジ・オーダー方式では、単一のプール金利に頼らず、マーケットメイカーが満期ごとに独自の価格カーブを設定できます。これは、債券市場がデュレーション(期間)ごとに市場を分けているのに近い発想です。
私が繰り返し考えてしまうトレードオフはこれです。固定満期ゆえに流動性が分断されること。新しい期日が追加されるたびに、それは事実上、独立した別市場になり、その分だけ深さ(厚み)が必要になります。TermMaxのバルト(保管庫)層は、満期をまたいで十分な流動性を集約してスプレッドを狭く保てるのでしょうか。それとも、分断問題をキュレーターへ単に移し替えるだけなのでしょうか?
@TermMax #TermMax
TermMaxのドキュメントを深掘りするほど、際立って見えてきた設計上の選択がありました。1つのトークンでローンを表すのではなく、3つに分割している──FT、XT、GTです。最初は不要な複雑さに思えましたが、理由を見て腑に落ちました。
FT(固定金利トークン)はゼロクーポン債のように機能します。つまり、貸し手がUSDCを1,000預け入れて年率5%なら、最初に1,050 FTを受け取り、満期時にUSDCへ1対1で償還でき、またオープンマーケットで早期に取引することも可能です。XTは利息の部分を吸収する対になるものです。ドキュメントでは「1 FT + 1 XT は常に1つのデット・トークンに等しい」とされ、XTは満期時にゼロへ減衰します。GTは、借り手側を包むNFTです。担保がロックされ、負債が発生する──これが「ワンクリック・レバレッジ」を可能にします。ポジションのループ(積み増し)に、複数回の手作業による借り入れ/返済サイクルが不要になるからです。
実際に解決するのは、AaveやCompoundのような変動金利レンディングプールが抱える根本問題です。利用率に応じて金利が上下するため、双方がキャッシュフローを見通すことができません。TermMaxのレンジ・オーダー方式では、単一のプール金利に頼らず、マーケットメイカーが満期ごとに独自の価格カーブを設定できます。これは、債券市場がデュレーション(期間)ごとに市場を分けているのに近い発想です。
私が繰り返し考えてしまうトレードオフはこれです。固定満期ゆえに流動性が分断されること。新しい期日が追加されるたびに、それは事実上、独立した別市場になり、その分だけ深さ(厚み)が必要になります。TermMaxのバルト(保管庫)層は、満期をまたいで十分な流動性を集約してスプレッドを狭く保てるのでしょうか。それとも、分断問題をキュレーターへ単に移し替えるだけなのでしょうか?
@TermMax #TermMax