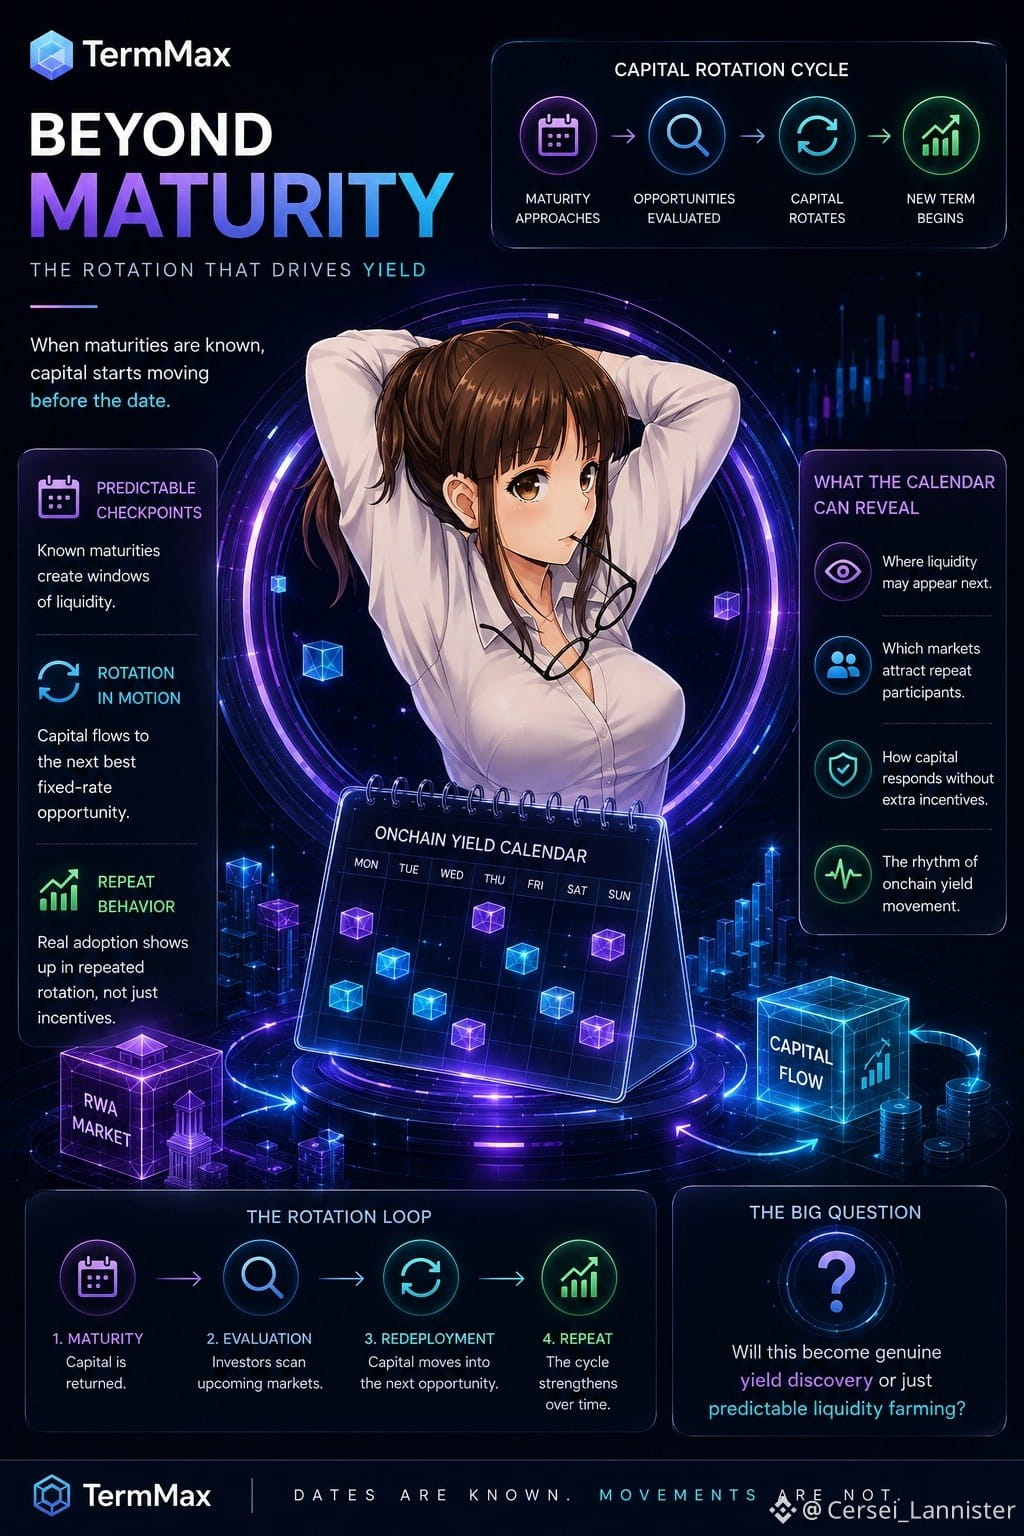
大きな満期は、その資金がほぼ予定された資本リセットのように再配分されるまでの一時的な流動性を生み出し得ます。しかし、私はそれを需要と呼ぶのをためらっています。インセンティブは単に、同じ流動性をある市場から別の市場へと移し、活動を生むだけで、新しい借り手や“粘着性のある”資本を生み出さないかもしれません。
固定期間の投資について、あることに気づきました。満期日は退屈に見えるのですが、数日前に資本が何をするのか考え始めると退屈ではなくなります。人は、まさに終了の日まで待って次を決めることはほとんどありません。彼らはもっと早く周囲を見始めます。
面白いのは、満期そのものではありません。満期をめぐる“回転”です。
私は反復を見たいと思います。貸し手は、成熟したポジションを新しいTermMax市場へ一貫してロールしているのでしょうか? その振る舞いが多くの満期にまたがって可視化されてくると、カレンダーは日付以上のものを示し始めます。次に資本が動く場所を示し始めます。
借り手は、補助金が彼らを引き戻さないなら、別の期間のために戻ってくるのでしょうか?
それが本当の利回り発見につながるのか、それとも予測可能な流動性“ファーミング”に過ぎないのか——その点はまだ解決していない気がします。
そこで、TermMaxのRWA市場が、将来的にオンチェーンの利回りカレンダーのようなものを生み出し得るのではないかと考えています。
異なるトークン化された資産やクレジット市場が既知の日付に満期を迎えるなら、資本の移動はある程度予測可能になります。あるポジションが満期に近づくと、貸し手は次の固定金利の機会のための流動性シフトを比較し始め、返済された資本は潜在的に別の市場へ入っていきます。
#termmax @TermMax @TermMax #TermMax
固定期間の投資について、あることに気づきました。満期日は退屈に見えるのですが、数日前に資本が何をするのか考え始めると退屈ではなくなります。人は、まさに終了の日まで待って次を決めることはほとんどありません。彼らはもっと早く周囲を見始めます。
面白いのは、満期そのものではありません。満期をめぐる“回転”です。
私は反復を見たいと思います。貸し手は、成熟したポジションを新しいTermMax市場へ一貫してロールしているのでしょうか? その振る舞いが多くの満期にまたがって可視化されてくると、カレンダーは日付以上のものを示し始めます。次に資本が動く場所を示し始めます。
借り手は、補助金が彼らを引き戻さないなら、別の期間のために戻ってくるのでしょうか?
それが本当の利回り発見につながるのか、それとも予測可能な流動性“ファーミング”に過ぎないのか——その点はまだ解決していない気がします。
そこで、TermMaxのRWA市場が、将来的にオンチェーンの利回りカレンダーのようなものを生み出し得るのではないかと考えています。
異なるトークン化された資産やクレジット市場が既知の日付に満期を迎えるなら、資本の移動はある程度予測可能になります。あるポジションが満期に近づくと、貸し手は次の固定金利の機会のための流動性シフトを比較し始め、返済された資本は潜在的に別の市場へ入っていきます。
#termmax @TermMax @TermMax #TermMax