
#termmax @TermMax TermMaxと、DeFiローンを現物ポジションのように扱うことの問題点
DeFiレンディングについて、いつも気になることがあります。
担保を、まるで現物取引を見守るかのようにチェックする人が多いことです。
ETHが下がる。
担保比率を確認する。
ETHが戻る。
気にしなくなる。
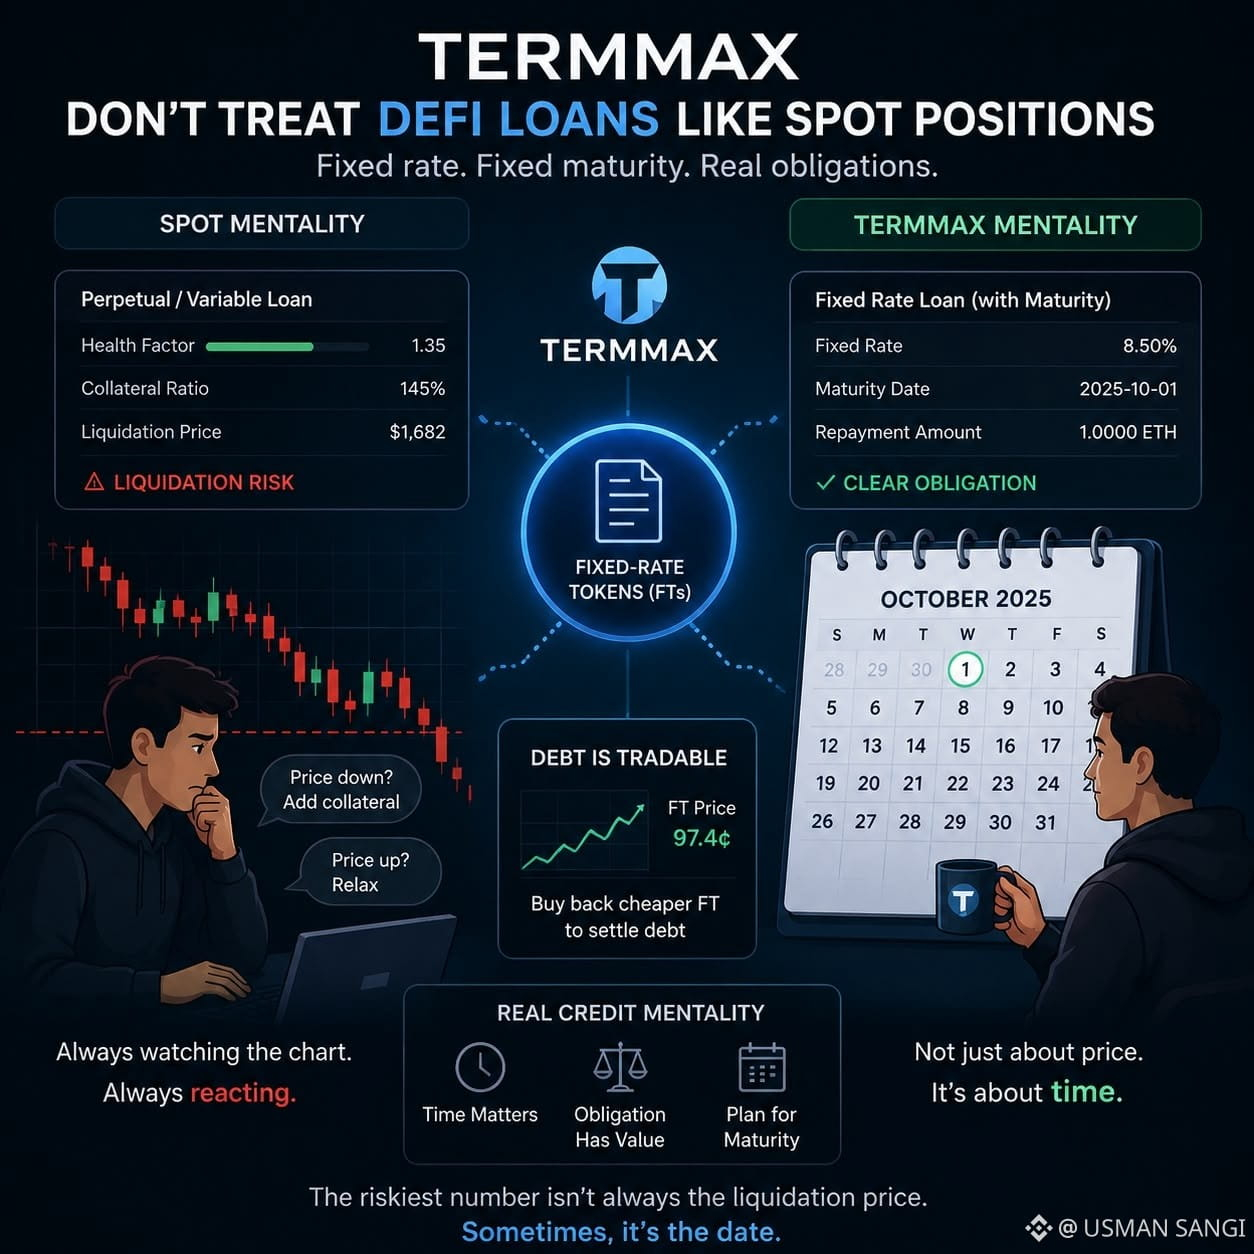
期間の定めがない融資なら、その習慣にも理があります。たいていは、状況に応じて借り換えたり、担保を追加したり、早めに返済したり、ポジションを見守り続けたりできます。
TermMaxでは、その感覚が変わります。
ローンには返済期限があるのです。
固定金利で借り、満期日が定められると、時間の経過そのものがリスクの一部になります。当たり前のことのように聞こえますが、ポジション全体の捉え方が変わります。
来週の金利や資金調達コストがどうなるかを延々と推測するより、3か月後にいくら返す必要があるのかを正確に把握できるほうが、ずっと安心です。
ただ、その安心感には落とし穴があります。
担保にまったく問題がなくても、満期を迎えたときに困る可能性があるのです。
多くの人が読み飛ばしてしまうのは、まさにこの点です。
そして興味深いのが、TermMaxの固定金利トークンでは、負債そのものを取引できるということです。つまり、ローンは単に「自分が返すべきもの」とは限りません。市場の状況次第で、満期前にその債務の価格が変わることがあります。
これによって、DeFiとの付き合い方も変わってきます。
考えるのは、ただ
「ETHはどこまで動くのか?」
だけではなくなります。
「期限が来たとき、自分の債務はどんな状態になっているのか?」
も考えるようになるのです。
これは、一般的なDeFiの体験より、実際の信用取引にずっと近い感覚です。
面白いことに、画面上で最もリスクの高い数字は、必ずしも清算価格とは限りません。
ときには、その横にひっそり表示された日付なのです。
DeFiレンディングについて、いつも気になることがあります。
担保を、まるで現物取引を見守るかのようにチェックする人が多いことです。
ETHが下がる。
担保比率を確認する。
ETHが戻る。
気にしなくなる。
期間の定めがない融資なら、その習慣にも理があります。たいていは、状況に応じて借り換えたり、担保を追加したり、早めに返済したり、ポジションを見守り続けたりできます。
TermMaxでは、その感覚が変わります。
ローンには返済期限があるのです。
固定金利で借り、満期日が定められると、時間の経過そのものがリスクの一部になります。当たり前のことのように聞こえますが、ポジション全体の捉え方が変わります。
来週の金利や資金調達コストがどうなるかを延々と推測するより、3か月後にいくら返す必要があるのかを正確に把握できるほうが、ずっと安心です。
ただ、その安心感には落とし穴があります。
担保にまったく問題がなくても、満期を迎えたときに困る可能性があるのです。
多くの人が読み飛ばしてしまうのは、まさにこの点です。
そして興味深いのが、TermMaxの固定金利トークンでは、負債そのものを取引できるということです。つまり、ローンは単に「自分が返すべきもの」とは限りません。市場の状況次第で、満期前にその債務の価格が変わることがあります。
これによって、DeFiとの付き合い方も変わってきます。
考えるのは、ただ
「ETHはどこまで動くのか?」
だけではなくなります。
「期限が来たとき、自分の債務はどんな状態になっているのか?」
も考えるようになるのです。
これは、一般的なDeFiの体験より、実際の信用取引にずっと近い感覚です。
面白いことに、画面上で最もリスクの高い数字は、必ずしも清算価格とは限りません。
ときには、その横にひっそり表示された日付なのです。