DeFiで借りるのに、ほかの人ももううんざりしてない? 😅
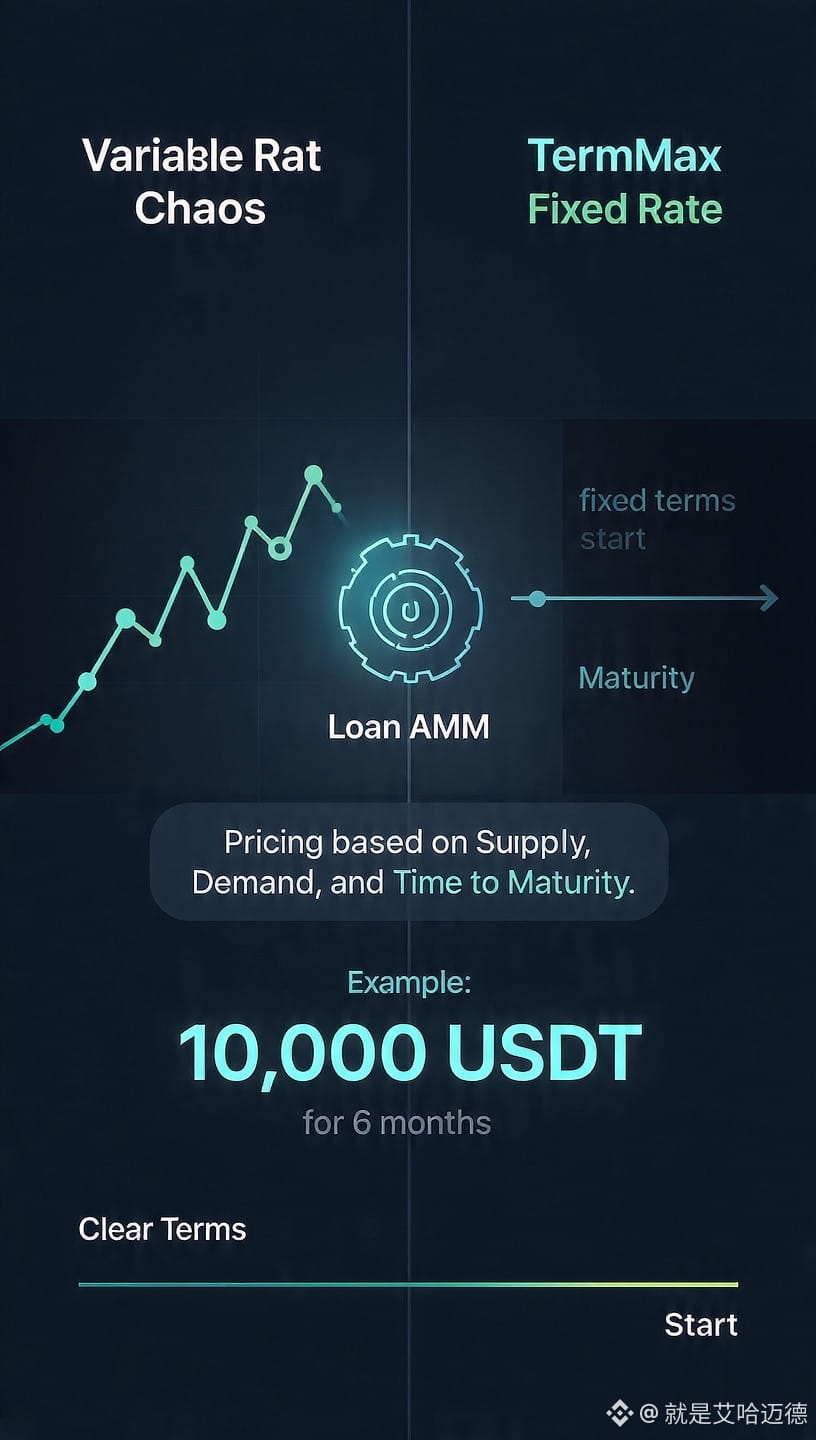
ほとんどのプラットフォームは変動金利です。
寝るときは大丈夫。
起きたら利用率が急騰。
すると借入コストが天井知らず。
結局、24時間365日ポジションの見張り役。
最近TermMaxをテストしていて、正直これまでで初めて心を落ち着けていられるプロトコルでした。
なぜ? 固定金利。固定期間。
要点はこれ:
1. 金利ショックなし
「Loan AMM」が、必要な期間・需給に基づいてローン価格を1回だけ算定します。
2. ロックされる
executeをクリックして終わり。明日市場が荒れても、あなたの金利は変わりません。
3. 本当に分かる
USDTを10k、6か月借りる?なら初日からコストが分かる。
貸し手も、正確な利回りと支払日が分かります。推測はいりません。
フローはシンプル:
需要 → Loan AMM → 条件をロック → 待機 → 決済
DeFiで本気の長期運用をしようとしている人なら、ここが重要。
もう金利ガチャはやめました。
じゃあ本当の質問:
コストを固定して把握するほうがいい? それとも変動プールでサイコロを振り続けたい?
#termmax @TermMax