FASB、ステーブルコインを現金同等物として提案—それが暗号資産にとって重要な理由👀
米国の会計の世界で、暗号資産(クリプト)投資家が注目すべき興味深い動きが起きています。
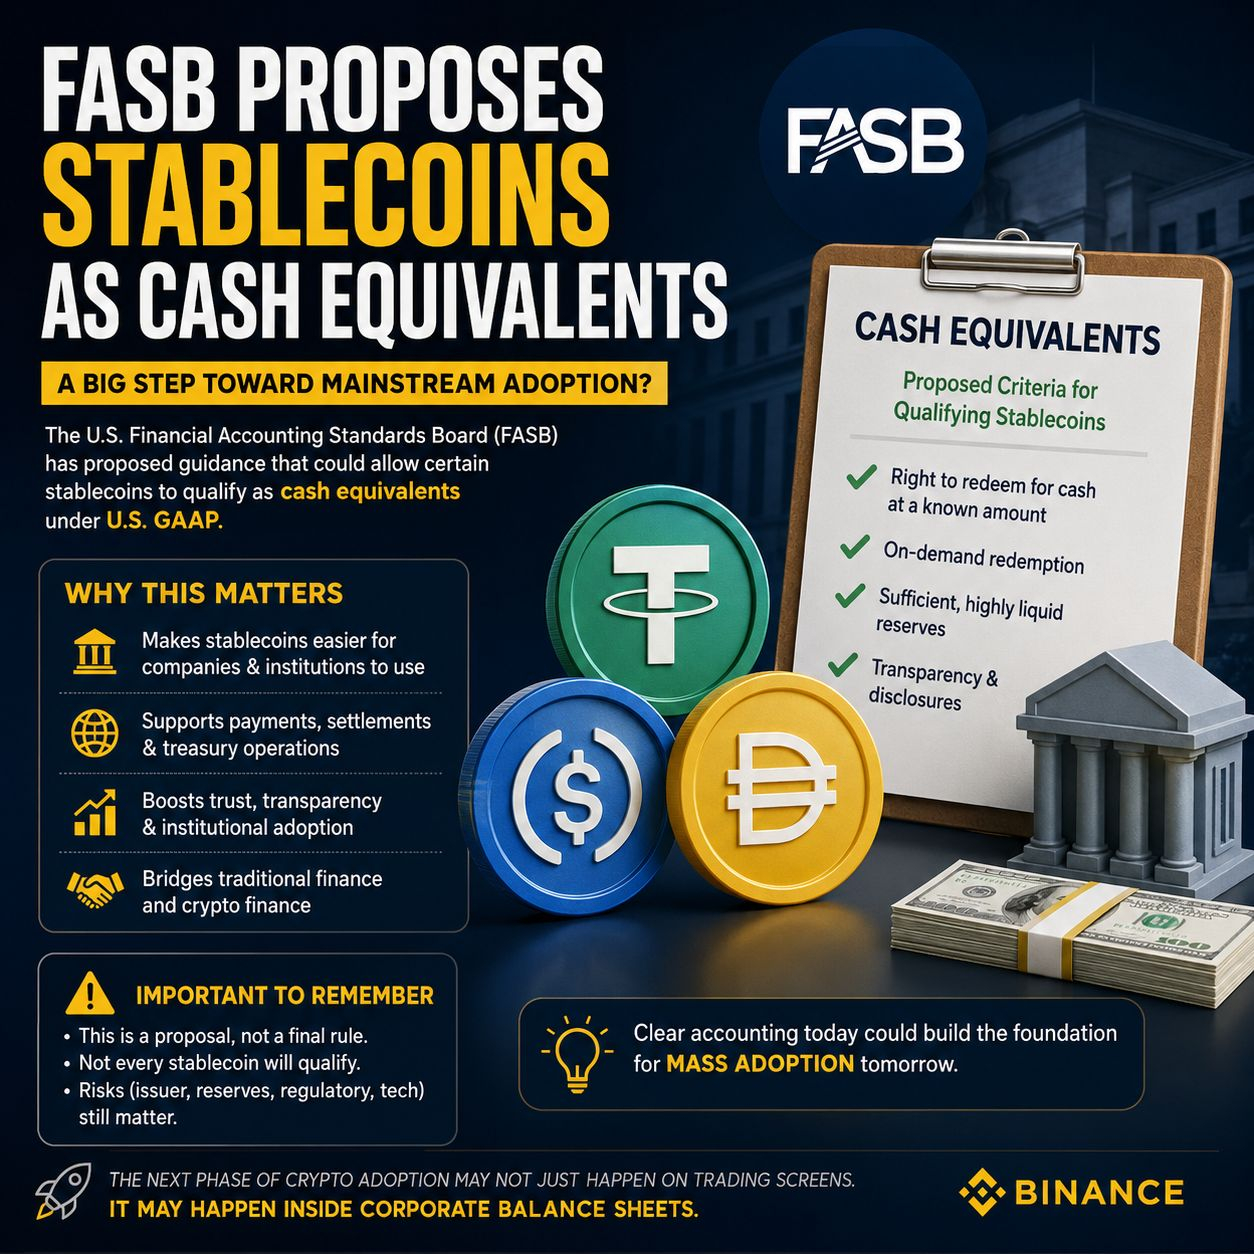
米国会計基準(U.S. GAAP)において、特定のステーブルコインが現金同等物として資格を得られるようにする可能性のあるガイダンスを、財務会計基準審議会(FASB)が提案しました。
ただし、これはすべてのステーブルコインが公式に「現金」であるという意味ではありません。
とはいえ、ステーブルコインを企業や機関がより使いやすくなり、会計処理しやすくなるための重要な一歩になる可能性があります。
では、FASBは実際に何を提案しているのでしょうか?
その発想は、一部のステーブルコインが、適切な特性を持つことで、既存の「現金同等物」の定義を満たし得るというものです。
たとえば、条件を満たすステーブルコインには通常次のようなものが必要です:
🔹 定められた金額の現金にトークンを償還できる、明確な権利
🔹 要求払い(オンデマンド)での償還
🔹 トークンを裏付ける十分な流動的準備金
🔹 流動性が高く、適切に維持された準備金
🔹 ユーザーおよび投資家向けの明確な情報開示
一言で言うと:
ステーブルコインが、投機的な暗号資産というより“高い流動性を持つデジタル・ドル”のように振る舞うなら、現金同等物として扱われる根拠がより強くなる可能性があります。
なぜ暗号資産の投資家は気にすべきなのか?
これは会計の話以上のものです。
企業がどのようにお金を見ているかを考えてみてください。
企業が求める資産とは:
✅ 流動性が高い
✅ 償還(リデンプション)が容易
✅ 価格変動が小さい
✅ 理解しやすい
✅ 財務諸表で報告しやすい
特定のステーブルコインにより明確な会計上の扱いが付けば、それを利用しようとする企業や機関にとって、障害がもう一つ取り除かれるかもしれません。
そしてそれにより、ステーブルコインは次の用途でより広く採用される可能性があります:
💵 企業の資金担当
🌍 越境送金
⚡ より迅速な決済
🏦 機関投資家向けの流動性
🔄 デジタル決済
📊 オンチェーンの金融オペレーション
しかし重要な落とし穴があります ⚠️
この見出しをこう読まないでください:
「FASBは、ステーブルコインは現金だと言っている。」
それは起きていません。
これは提案であり、特定の条件を満たすステーブルコインだけが、条件を満たす可能性があります。
また、会計上の分類がされても、それがステーブルコインを自動的に無リスクにするわけではありません。
それでも次の点は考える必要があります:
• 発行体リスク
• 運用(準備金)の質
• 償還(リデンプション)リスク
• 規制リスク
• スマートコントラクトおよび技術リスク
• カウンターパーティーリスク
私の見解 👇
これは、最初は退屈に見えるかもしれない一方で、時間とともに重要になり得る開発の一つだと思います。
暗号資産の普及は、ビットコインの価格が上がることだけではありません。
時には、大きな話は舞台裏で何が起きるか――会計ルール、規制、決済、カストディ(保管)、そして機関向けのインフラ――にあります。
もしステーブルコインが企業にとって保有や報告をしやすくなるなら、従来の金融とブロックチェーンに基づく金融の“橋渡し”として、より役立つ可能性があります。
そして、それは注目に値するポイントです。
暗号資産の次の普及フェーズは、取引画面の上だけで起きるとは限りません。企業の貸借対照表の中で起きるかもしれません。
どう思いますか?
会計の扱いがより明確になれば、機関投資家によるステーブルコインの採用は加速するのでしょうか?👇
https://zenvestai.com をフォロー