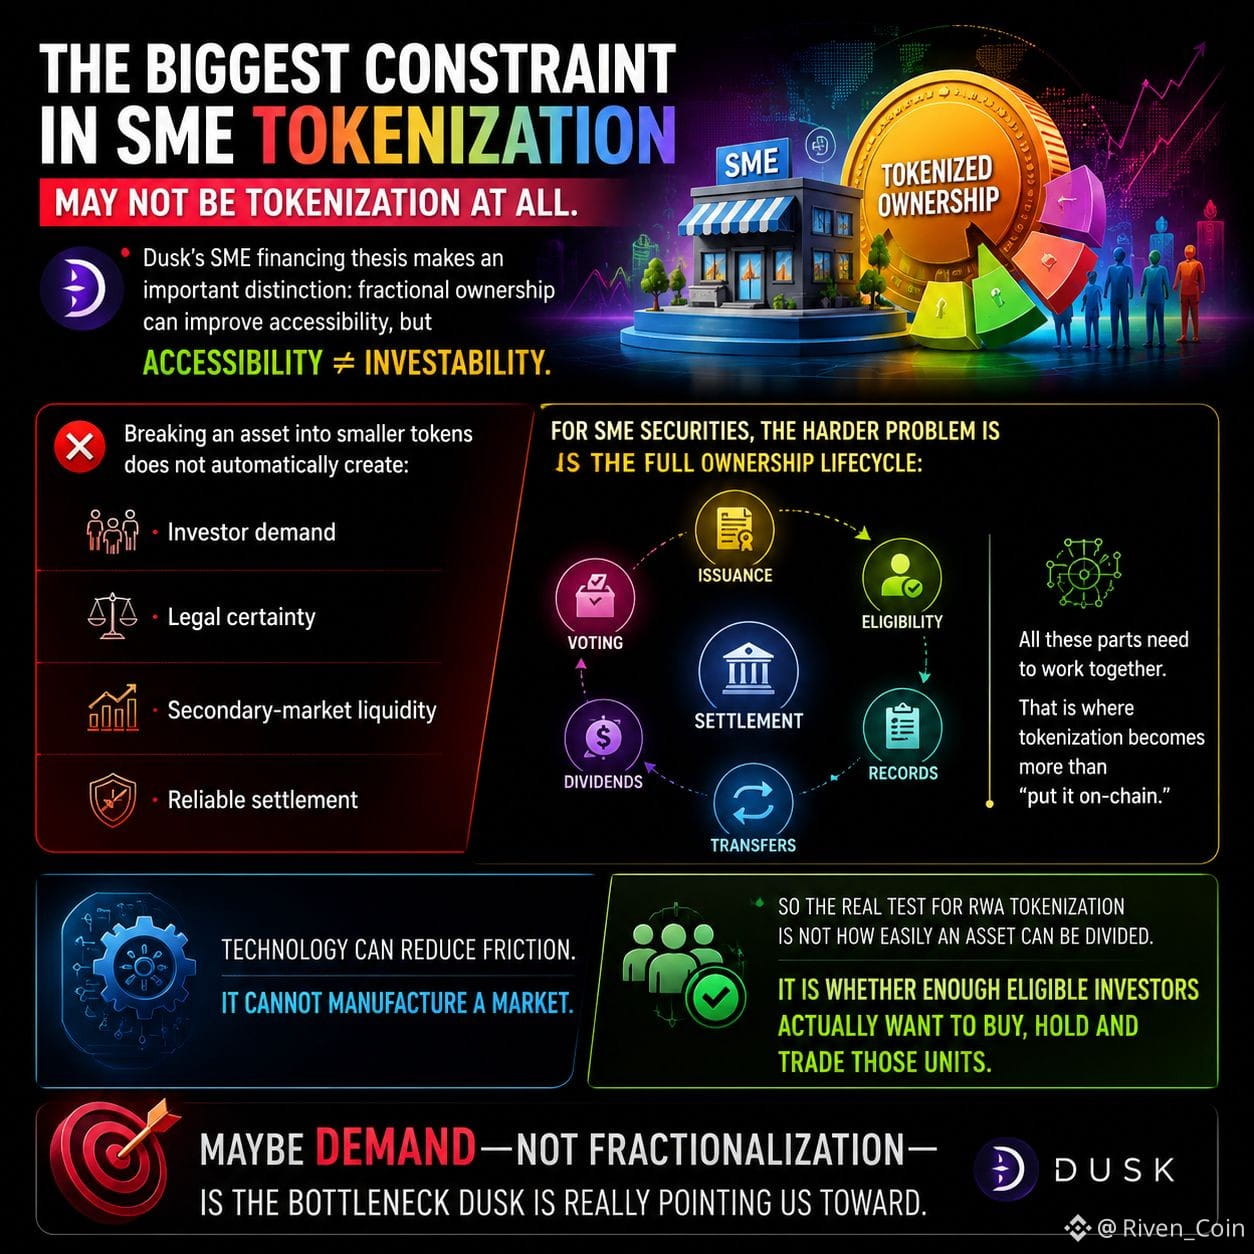
中小企業(SME)のトークン化における最大の制約は、そもそも「トークン化」そのものではないかもしれません。
DuskのSMEファイナンスに関する投資仮説は重要な区別をしています。すなわち、持分の分割(フラクショナル・オーナーシップ)はアクセス性を高め得ますが、アクセス性 ≠ 投資可能性(インベスタビリティ)です。
資産をより小さなトークンに分割しても、以下が自動的に生まれるわけではありません。
• 投資家の需要
• 法的な確実性
• 二次市場の流動性
• 信頼できる決済
SMEの証券にとって難しいのは、完全な所有権のライフサイクル全体の課題です。発行、適格性、記録、移転、配当、議決、そして決済がすべて連動して機能する必要があります。
そこで、トークン化は単なる「オンチェーン化」にとどまらなくなります。
テクノロジーは摩擦を減らせます。しかし、市場そのものを“作り出す”ことはできません。
したがって、RWAトークン化の真の試金石は、資産をどれだけ簡単に分割できるかではありません。
それらのユニットを、実際に十分な数の適格な投資家が「買いたい」「保有したい」「取引したい」と思っているかどうかです。
Duskが私たちに示そうとしているボトルネックは、需要—つまりフラクショナル化ではなく需要—なのかもしれません。
@Dusk #dusk $DUSK
DuskのSMEファイナンスに関する投資仮説は重要な区別をしています。すなわち、持分の分割(フラクショナル・オーナーシップ)はアクセス性を高め得ますが、アクセス性 ≠ 投資可能性(インベスタビリティ)です。
資産をより小さなトークンに分割しても、以下が自動的に生まれるわけではありません。
• 投資家の需要
• 法的な確実性
• 二次市場の流動性
• 信頼できる決済
SMEの証券にとって難しいのは、完全な所有権のライフサイクル全体の課題です。発行、適格性、記録、移転、配当、議決、そして決済がすべて連動して機能する必要があります。
そこで、トークン化は単なる「オンチェーン化」にとどまらなくなります。
テクノロジーは摩擦を減らせます。しかし、市場そのものを“作り出す”ことはできません。
したがって、RWAトークン化の真の試金石は、資産をどれだけ簡単に分割できるかではありません。
それらのユニットを、実際に十分な数の適格な投資家が「買いたい」「保有したい」「取引したい」と思っているかどうかです。
Duskが私たちに示そうとしているボトルネックは、需要—つまりフラクショナル化ではなく需要—なのかもしれません。
@Dusk #dusk $DUSK