

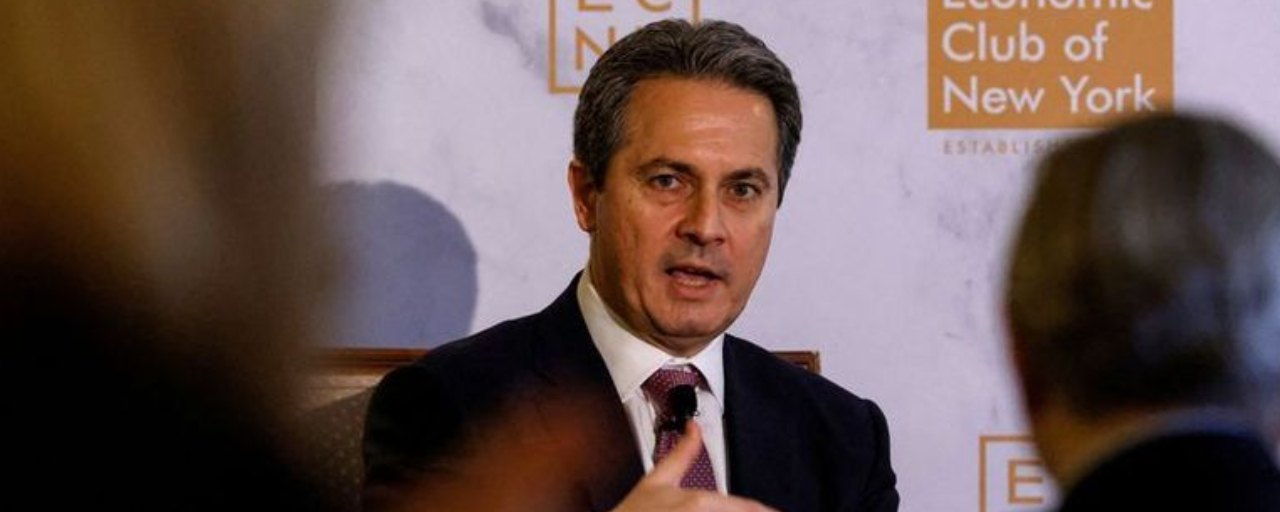

セントルイス連邦準備銀行総裁のアルベルト・ムサレムは、2026年の連邦公開市場委員会(FOMC)において投票メンバーではない。同氏は、セントルイスが投票席をアトランタおよびダラスと持ち回りしており、今年はダラスがその席を占めていると述べた。ムサレムは7月の利上げを推奨したが、9月の会合で何を求めるのかについては手の内を明かさなかった。この慎重さは、物価に関するかなり強硬な見方と相反する。基礎的なインフレは2.5%から3%の間で推移していると同氏は述べ、それは高すぎるため、引き下げが必要だ。
彼は、18か月以内にヘッドラインのインフレを2%に戻したいと考えているが、現在の金利水準を踏まえると、実際にそこへ到達する確率は低いと見ている。彼の評価では、金融政策は現時点で中立〜緩和的であり、引き締め的ではない。さらに、利上げをより早めれば、後になってFRBがより強い慌ただしさに追われる事態を避けられるかもしれない。
労働市場について、ムサレムは落ち着いた見方を示し、その方面からインフレ圧力が来ていないと見た。さらに、次の可能性のある供給ショックとして、非常に強いスーパーエルニーニョの可能性を挙げた。そして、そうしたショックが起きた際には、ヘッドラインの数字を追いかけるのではなく、FRBはコアインフレを見極める必要があると強調した。
金融環境は全体としてかなり緩和的だと彼は述べた。強い成長と投資が債券市場に波及している。ただし、信用が行き詰まりつつある経済の一部では、状況が始まっている可能性があるとも指摘した。
制度面ではムサレムは明確だった。FRBの信認は問題ではなく、中央銀行は財政政策とは独立して金融政策を維持することに引き続き注力している。彼はまた、フォワードガイダンスはゼロ金利の世界向けに作られた手段であり、今FRBが運営している状況とは異なる世界だ、と主張した。さらに、企業が高い投入コストに苦しみ、生産性には回復の初期兆候が見えているとしても、FRBが成長のためにできる最善のことはインフレを目標に戻すことだ、という点を論じた。
主要な引用
金融政策
7月の利上げは推奨するが、9月のFOMCでFRBに何をしてほしいのかについては確たる見解は示さない。
金融政策は現時点で中立か、もしくは緩和的だ。
今利上げすれば、後でより強い対応が必要になるのを抑えられるかもしれない。
インフレ
18か月以内にインフレを2%まで引き下げたい。
供給ショックがあるときは、コアインフレを見る必要がある。
基調インフレは2.5%〜3%の間にある。
高すぎるので引き下げる必要がある。
国民の最大の懸念はインフレだ。
現在のFRBの金利を踏まえると、インフレを2%にする確率は低いと見ている。
労働市場
労働市場からのインフレ圧力はない。
FRBの透明性と説明責任
フォワードガイダンスはコミットメントを示しており、枠組みを説明することが異なる。
フォワードガイダンスは、金利がゼロのときに有効だ。
FRBの信認は揺らいでいない。
FRBは金融政策を財政政策から独立させることに注力している。
金融環境
景気の一部では、信用が行き詰まりつつある(締め出しが進む)ところがある。
力強い成長と投資が債券市場に影響を与えている。
ここでは金融環境がかなり緩和的だ。
成長と景気
企業は高い投入コストに直面している。
FRBが成長のためにできる最善のことは、インフレを2%に戻すことだ。
AIと生産性
生産性は回復を見せている。
エネルギーおよび対外リスク
非常に強いスーパーエルニーニョが次の供給ショックになるかもしれない。