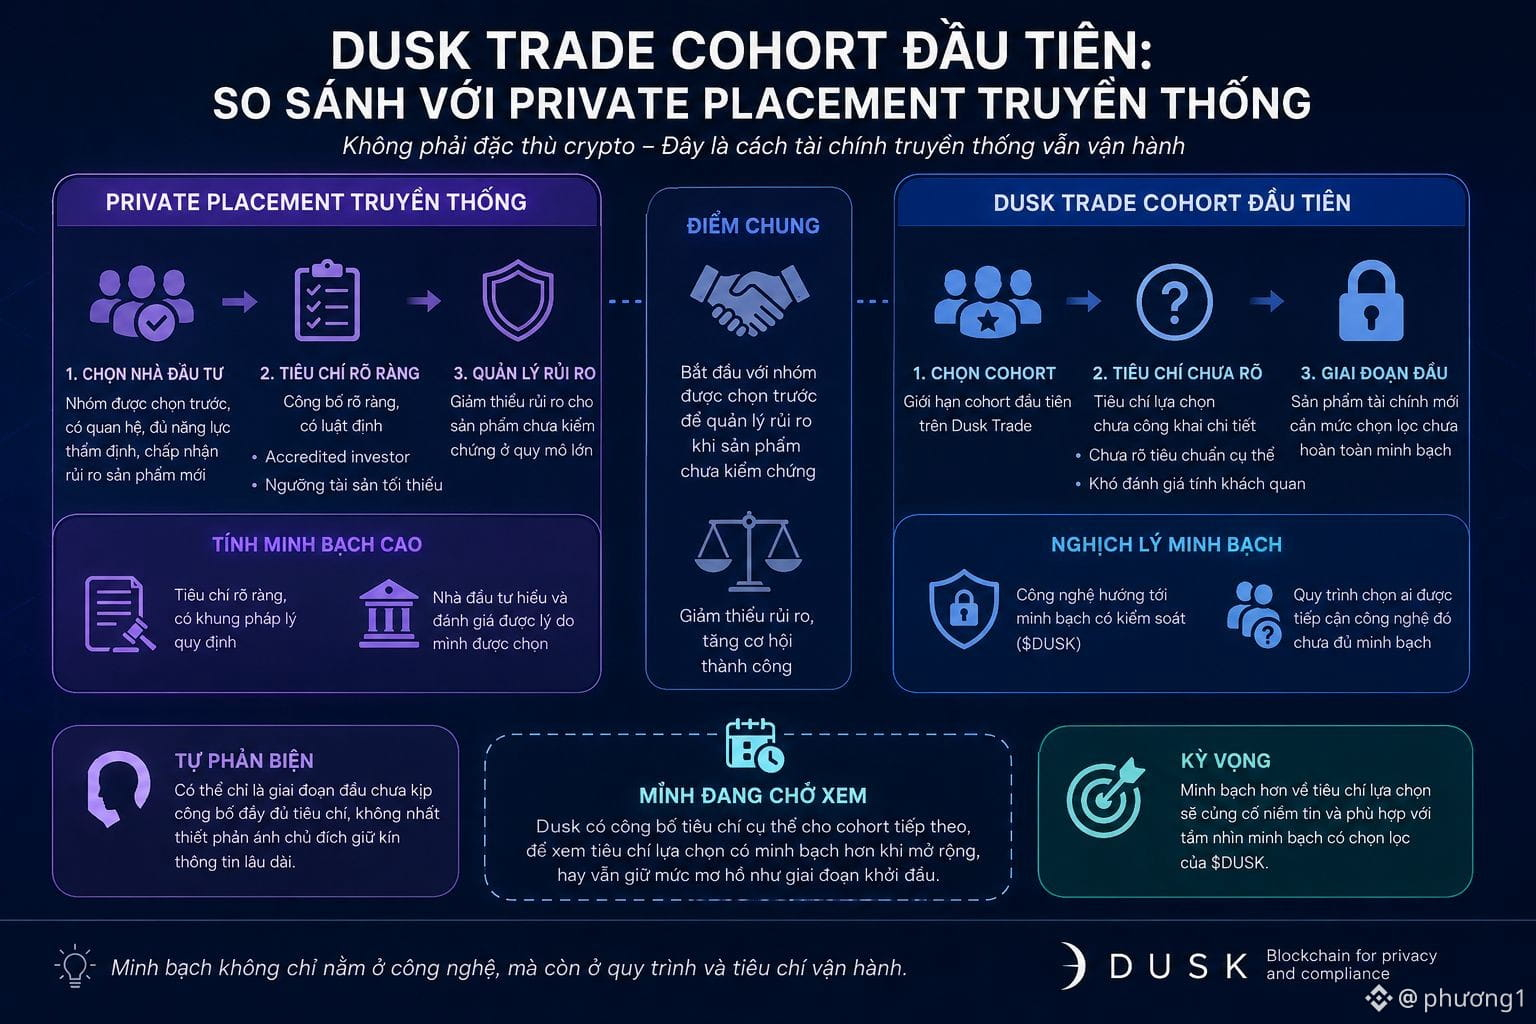
Dusk Tradeの「最初のコホート」の構造を、従来のプライベートプレースメントで初期の投資家がどのように選ばれるかと比較してみて、あることに気づいた。これを、仮想通貨に特有の話だと考える必要はない。
従来の金融では、プライベート・イシュー(私募)はほぼ例外なく、最初に選ばれた投資家グループから始まることが多い。すでに関係があり、デューデリジェンスを行えるだけの能力があり、新しいプロダクトのリスクを受け入れる用意がある人たちだ。これは恣意的な優遇ではなく、規模の大きい局面ではまだ検証されていない商品に対する、合理的なリスク管理である。
この見方をすると、Dusk Tradeで最初のコホートを@Dusk のように制限することは、IPOや従来型のプライベートプレースメントが運用される仕方と大きくは変わらない。だが注目すべき違いがある。従来の金融では、アークリディテッド・インベスター(適格投資家)や最低資産要件のような初期投資家の選定基準は、しばしば明確に公表され、法的にも定まっている。一方で、Dusk Tradeの最初のコホートでは。
それ自体は必ずしも問題ではない。新しい金融プロダクトの初期段階では、完全には透明ではない選別の度合いが必要になることもある。だが「$DUSK 」のように、選択的な透明性を重視するプロジェクトの場合、コホート選定基準の不明確さが小さな逆説を生む。すなわち、制御された形での透明性を目指す技術はあるのに、その技術に誰がアクセスできるかを決めるプロセスが、十分に透明ではない。
反論してみる:それは単に初期段階で、まだ基準を十分に公表する余裕がないだけかもしれない。長期的に情報を隠す意図を必ずしも示しているとは限らない。
私は、Duskが次のコホートに向けた具体的な基準を公表するのを待っている。基準は拡大に伴ってより透明になるのか、それとも立ち上げ期と同様に曖昧さを保つのかを確認したい。#dusk $BTC $ETH
従来の金融では、プライベート・イシュー(私募)はほぼ例外なく、最初に選ばれた投資家グループから始まることが多い。すでに関係があり、デューデリジェンスを行えるだけの能力があり、新しいプロダクトのリスクを受け入れる用意がある人たちだ。これは恣意的な優遇ではなく、規模の大きい局面ではまだ検証されていない商品に対する、合理的なリスク管理である。
この見方をすると、Dusk Tradeで最初のコホートを@Dusk のように制限することは、IPOや従来型のプライベートプレースメントが運用される仕方と大きくは変わらない。だが注目すべき違いがある。従来の金融では、アークリディテッド・インベスター(適格投資家)や最低資産要件のような初期投資家の選定基準は、しばしば明確に公表され、法的にも定まっている。一方で、Dusk Tradeの最初のコホートでは。
それ自体は必ずしも問題ではない。新しい金融プロダクトの初期段階では、完全には透明ではない選別の度合いが必要になることもある。だが「$DUSK 」のように、選択的な透明性を重視するプロジェクトの場合、コホート選定基準の不明確さが小さな逆説を生む。すなわち、制御された形での透明性を目指す技術はあるのに、その技術に誰がアクセスできるかを決めるプロセスが、十分に透明ではない。
反論してみる:それは単に初期段階で、まだ基準を十分に公表する余裕がないだけかもしれない。長期的に情報を隠す意図を必ずしも示しているとは限らない。
私は、Duskが次のコホートに向けた具体的な基準を公表するのを待っている。基準は拡大に伴ってより透明になるのか、それとも立ち上げ期と同様に曖昧さを保つのかを確認したい。#dusk $BTC $ETH