私はついに TermMax V2 が実際に構築しようとしているものが何か理解できた気がします。
それは単なる別の貸付プロトコルではありません。
今アプリに表示されているものを見てください:
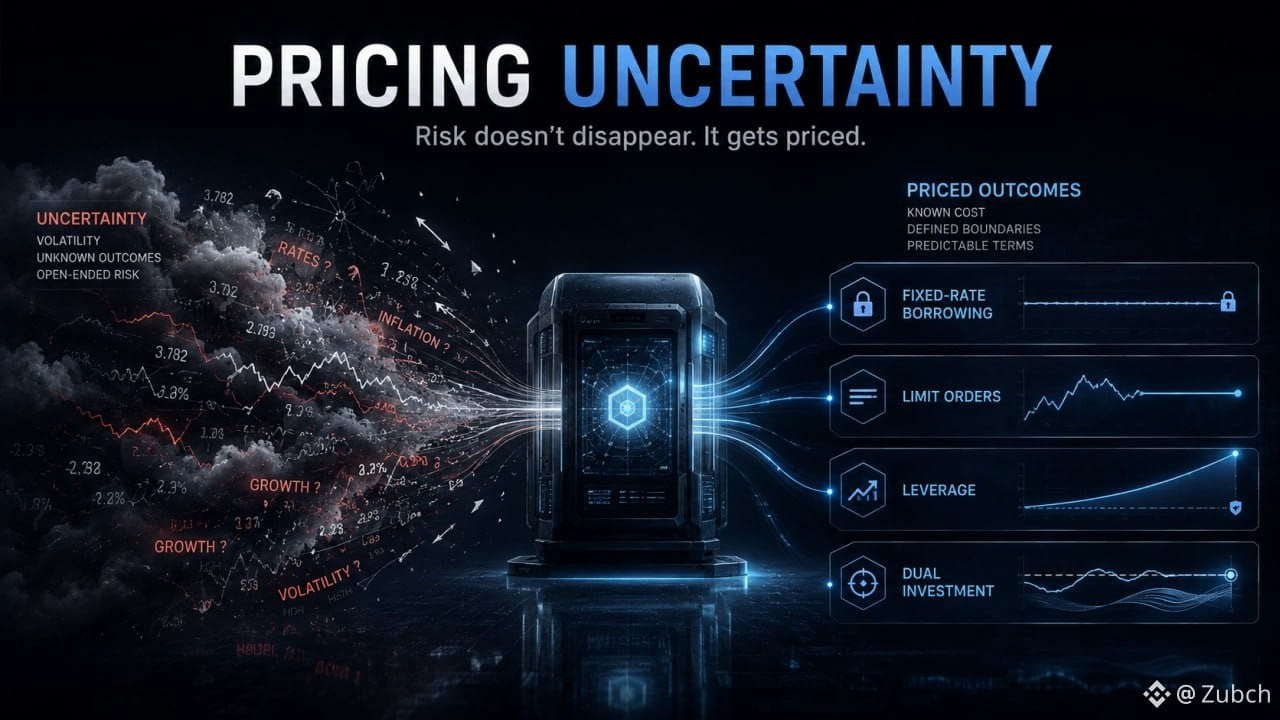
- 固定金利の借り入れ
- 指値注文
- 清算ゼロのレバレッジ
- デュアル・インベストメント
- トークン化されたRWAs
- XP / AP インセンティブ
最初は、関連性のない複数のプロダクトのように見えます。
しかし、それらの下に共通する考え方があります。
TermMax は「不確実性を価格に変える」ことを目指しているのです。
借り入れ?
金利がどこへ向かうか当てずに、固定の金利を支払います。
レバレッジ?
清算リスクを受け入れるのではなく、前払いのプレミアムを支払います。
デュアル・インベストメント?
利回りと引き換えに目標価格を受け入れます。
指値注文?
執行前に、受け入れ可能な金利(価格)を自分で決めます。
これは「固定金利DeFi」よりずっと面白い主張です。
ただし落とし穴があります。
不確実性は消えません。
価格として織り込まれるだけです。
そして、本当の問いはここからです:
TermMax のユーザーは、リスクに対してより良い価格を手に入れているのか、それとも単にそれを支払う方法がより予測可能になっているだけなのか?
次にそれを検証したいと思います。
APY ではありません。
見出しでもありません。
不確実性そのものの価格です。
#termmax @TermMax