@TermMax
以前は、流動性の低い担保を使った暗号資産レンディングにはかなり懐疑的でした。私にとって、オンチェーンレンディングが成り立つのは、BTC、ETH、ステーブルコインのように、常に価格を把握でき、ポジションが悪化した場合にすぐ清算できる、流動性が非常に高い資産が担保になっている場合だけでした。
@TermMax が現物引き渡しにどう対応するかを見て、考え方が大きく変わりました。
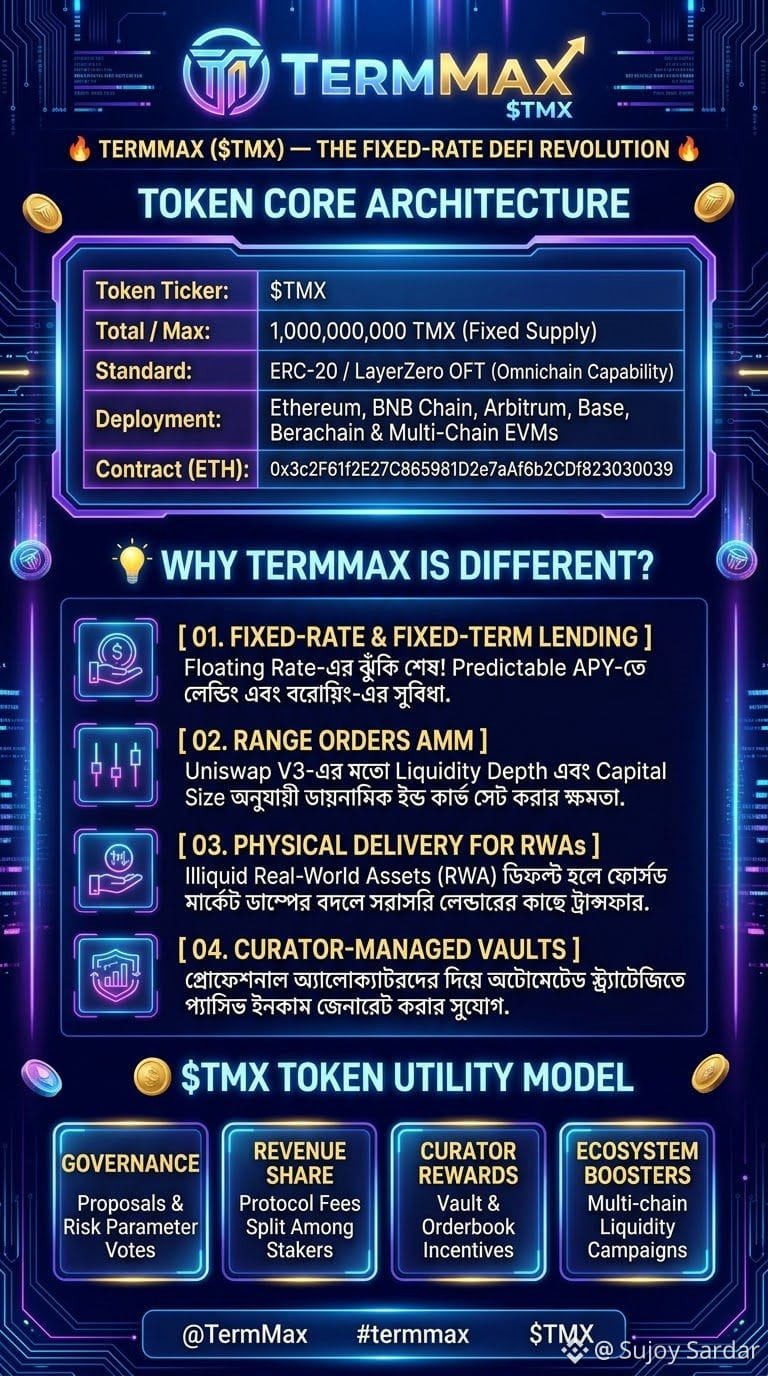
清算時に市場でパニック売りを強いるのではなく、現物引き渡しなら原資産を貸し手に直接譲渡できます。ほんの小さな違いに聞こえるかもしれませんが、RWA分野にとっては非常に重要です。資産をトークン化しても、二次市場の流動性が何もないところから魔法のように生まれるわけではありません。オフチェーンで流動性の低い資産は、オンチェーンでも依然として流動性が低いのです。
だからこそ、固定金利・固定期間のレンディングは、この分野で非常に理にかなっています。期間と金利が固定される場合、貸し手に必要なのは期待利回りの明確さだけではありません。万一の事態に備えて、資産に対する正確な請求権が何であるかも明確でなければなりません。
RWA全般の動向については、今も慎重な姿勢を保っています。トークン化によって所有権や譲渡可能性の問題は解決できますが、原資産が持つ構造的な制約まで魔法のように消し去ることはできません。
#TermMax の真価が問われるのは、真に流動性の低い実物資産を対象に、ストレス下で現物引き渡しがどこまで機能するかです。まさにそこが正念場です。
固定金利のDeFiは、単に金利を固定するだけではありません。資本をコントロールすることでもあります。@TermMaxのレンジ注文では、注文規模や資本エクスポージャーに応じて、ユーザーが動的な金利カーブを形成できます。単一の金利ではなく、ポジションの厚みや期間リスクに応じて、貸し手と借り手は異なる利回りを要求したり、支払ったりできます。
#Termmax