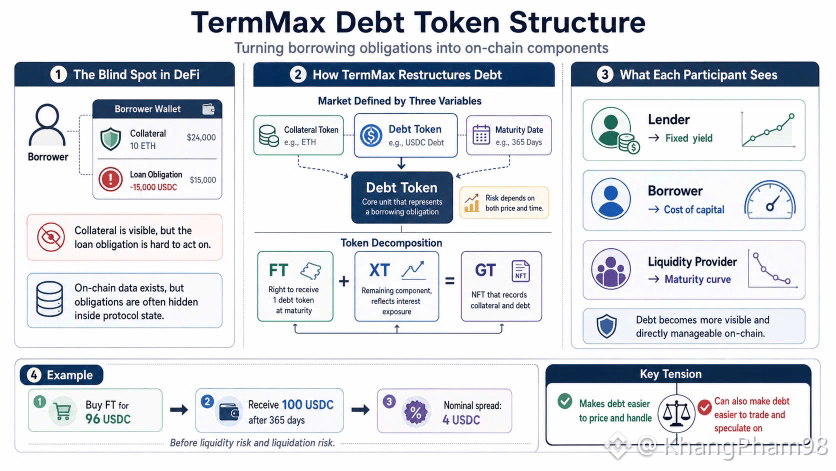
ウォレットの確認をしていると、大きな損失が出たというよりも、忘れられていたローンが見つかりました。担保はまだそこにあり、ローンもまだ表示されていましたが、ユーザーは返済する場所、あるいはポジションをクローズする方法が分かっていなかったのです。オンチェーンにはデータがある一方で、義務は実行しにくい状態へ圧縮されていました。
TermMaxは、この死角をデットトークンを通じて切り込みます。ローンをコントラクトの裏側に置いたままにせず、TermMaxは借入義務を、満期によって価格付けされ、取り扱える構成要素へと変換します。市場は3つの変数、デットトークン、担保トークン、満期日を中心に回るため、リスクは価格と時間の両方に宿ります。
最も深い部分が、FT・XT・GTのセットです。FTは満期時にデットトークン1つを受け取る権利で、XTは残りの部分を保持し、1つのFTと1つのXTを合わせるとデットトークン1つになります。GTは担保と債務を記録するNFTです。そのため、貸し手には固定利回りが見え、借り手には資本コストが見え、流動性には満期カーブが見えます。
例えば、96 USDCでFTを買い、365日後に100 USDCを受け取るとします。この4 USDCの差は、流動性と清算の前における名目上の利回りです。この小さな数字によって、ユーザーはローンを別の形で読み取る必要が生まれます。トークンが上がるか下がるかだけを問うのではなく、義務に残っている時間がどれくらいあるのか、そして価格が満期を織り込んでいるのかも問わなければならないのです。
私はTermMaxについて懐疑的です。デットトークンは債務の取り扱いを容易にしますが、同時に債務を新しいコモディティのように取引しやすくもします。TermMaxの価値は借入義務を光の当たる場所へ引き出しますが、本当に難しいのは、その光を規律として使うのか、それとも別の層の投機を開くのか、という点です。@TermMax #TermMax