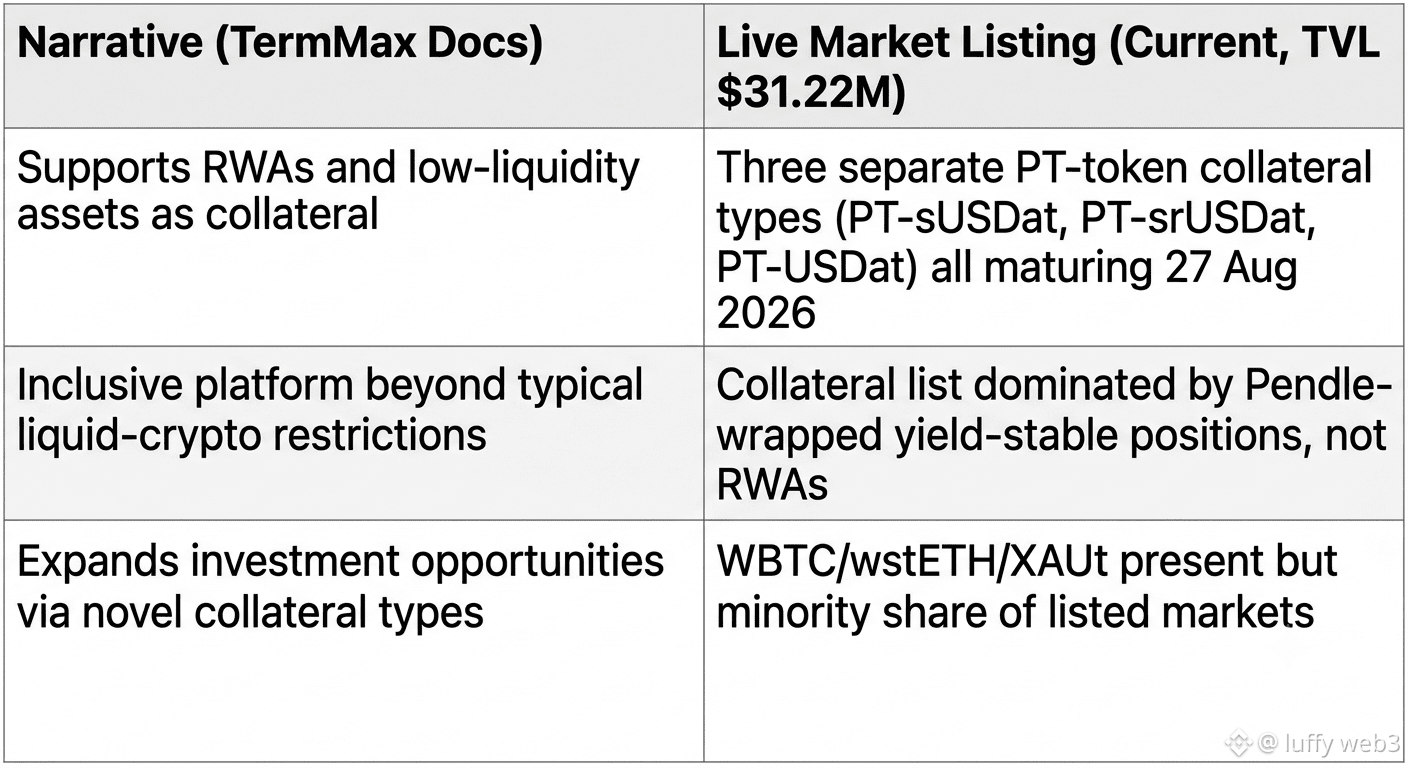
TermMaxの($TMX)ライブの貸借市場をスクロールしながら、担保のバリエーションを把握しようとしていたんだけど、ドキュメントが約束しているものと比べて何か違和感があった。#TermMax @TermMax Fi。導入ドキュメントでは、RWAや流動性の低い資産への対応を大々的にうたっている――「より包括的なプラットフォーム」であり、通常の“流動性のある暗号資産のみ”という担保制限から脱却する、と。
でも実際に担保リストをフィルタしてみた。今アクティブな市場のうち、大きな割合がPTトークンに集中している――PT-sUSDat-27AUG2026、PT-srUSDat-27AUG2026、PT-USDat-27AUG2026。しかも3つの別々の担保タイプが、すべてまったく同じ期日(8月27日)に満期を迎える。今日から7日後だ。WBTC、wstETH、XAUtも入ってはいるけど、掲載数のボリュームを支配しているのはRWAや“エキゾチックな資産担保”という売り文句ではなく、Pendleでラップされた利回りの安定ポジションだ。
うーん、考えてみれば実は筋が通っている。PTトークンは償還のカーブがきれいで予測可能だから、そこにかかる担保リスクを価格に反映するのは簡単なんだ。一方でRWAはそうじゃない。「包括的」という表現は技術的には正しい――そのためのレールは存在する――でも市場は明らかに、いちばん価格付けしやすいものへ引き寄せられていて、“最も新しいもの”ではない。
この8月27日の満期クラスターは、意図的な設計だったのか、それともたまたま流動性がそこに集まっただけなのか、ちょっと気になる。
でも実際に担保リストをフィルタしてみた。今アクティブな市場のうち、大きな割合がPTトークンに集中している――PT-sUSDat-27AUG2026、PT-srUSDat-27AUG2026、PT-USDat-27AUG2026。しかも3つの別々の担保タイプが、すべてまったく同じ期日(8月27日)に満期を迎える。今日から7日後だ。WBTC、wstETH、XAUtも入ってはいるけど、掲載数のボリュームを支配しているのはRWAや“エキゾチックな資産担保”という売り文句ではなく、Pendleでラップされた利回りの安定ポジションだ。
うーん、考えてみれば実は筋が通っている。PTトークンは償還のカーブがきれいで予測可能だから、そこにかかる担保リスクを価格に反映するのは簡単なんだ。一方でRWAはそうじゃない。「包括的」という表現は技術的には正しい――そのためのレールは存在する――でも市場は明らかに、いちばん価格付けしやすいものへ引き寄せられていて、“最も新しいもの”ではない。
この8月27日の満期クラスターは、意図的な設計だったのか、それともたまたま流動性がそこに集まっただけなのか、ちょっと気になる。