以前Curator的活儿很简单:钱放哪。
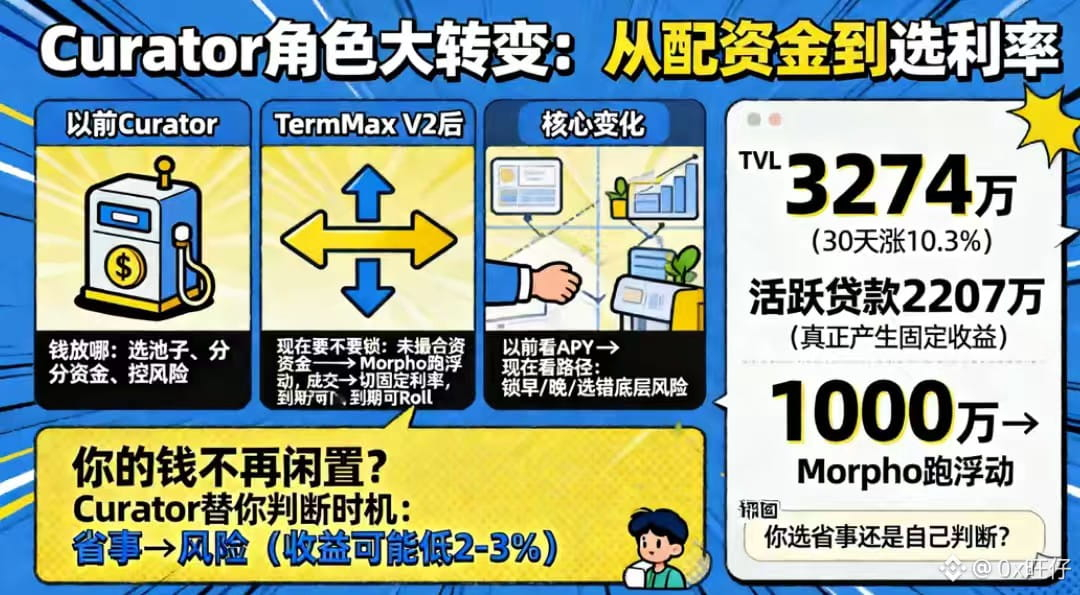
选池子、分资金、控风险。说白了就是个资金分配器。
但TermMax V2把固定利率和浮动利率放在同一条路径上之后,Curator的活儿变了——
从“钱放哪”变成了“现在要不要锁”。
未撮合的资金先在Morpho里跑浮动收益,成交了再切回固定利率仓位。到期之前还能Roll。
Curator面对的不再是选池子,而是:什么时候切、什么时候等、什么时候锁。
这跟以前完全不是一回事。
以前看APY就够了,现在要看路径。锁早了,错过更高的浮动收益;锁晚了,失去确定性的窗口。选错底层yield source,额外风险自己扛。
说白了:以前Curator配资金,现在Curator选利率。
我在想一个问题——这个角色变化,对存款的人来说到底意味着什么?
TermMax V2的TVL 3274万美元,30天涨了10.3%。活跃贷款2207万美元,这个数字比TVL更能说明问题——钱进来了,但真正被借出去、正在产生固定利率收益的,是这2207万。
剩下那1000多万在干嘛?在Morpho里跑浮动收益。
这就是V2的本质变化:你的钱不再“闲置”了,但“闲置”的定义变了——它只是换了个地方赚钱,等Curator找到合适的固定利率窗口再切进去。
Curator替你判断时机。你拿“不用自己盯”的便利,换“别人替你决定什么时候锁”的风险。
如果Curator选错了切换时机,你的收益可能比直接放Aave还低2-3个百分点。你愿意为“省事”承担这个代价,还是宁愿自己判断?评论区聊聊。@TermMax #termmax
选池子、分资金、控风险。说白了就是个资金分配器。
但TermMax V2把固定利率和浮动利率放在同一条路径上之后,Curator的活儿变了——
从“钱放哪”变成了“现在要不要锁”。
未撮合的资金先在Morpho里跑浮动收益,成交了再切回固定利率仓位。到期之前还能Roll。
Curator面对的不再是选池子,而是:什么时候切、什么时候等、什么时候锁。
这跟以前完全不是一回事。
以前看APY就够了,现在要看路径。锁早了,错过更高的浮动收益;锁晚了,失去确定性的窗口。选错底层yield source,额外风险自己扛。
说白了:以前Curator配资金,现在Curator选利率。
我在想一个问题——这个角色变化,对存款的人来说到底意味着什么?
TermMax V2的TVL 3274万美元,30天涨了10.3%。活跃贷款2207万美元,这个数字比TVL更能说明问题——钱进来了,但真正被借出去、正在产生固定利率收益的,是这2207万。
剩下那1000多万在干嘛?在Morpho里跑浮动收益。
这就是V2的本质变化:你的钱不再“闲置”了,但“闲置”的定义变了——它只是换了个地方赚钱,等Curator找到合适的固定利率窗口再切进去。
Curator替你判断时机。你拿“不用自己盯”的便利,换“别人替你决定什么时候锁”的风险。
如果Curator选错了切换时机,你的收益可能比直接放Aave还低2-3个百分点。你愿意为“省事”承担这个代价,还是宁愿自己判断?评论区聊聊。@TermMax #termmax