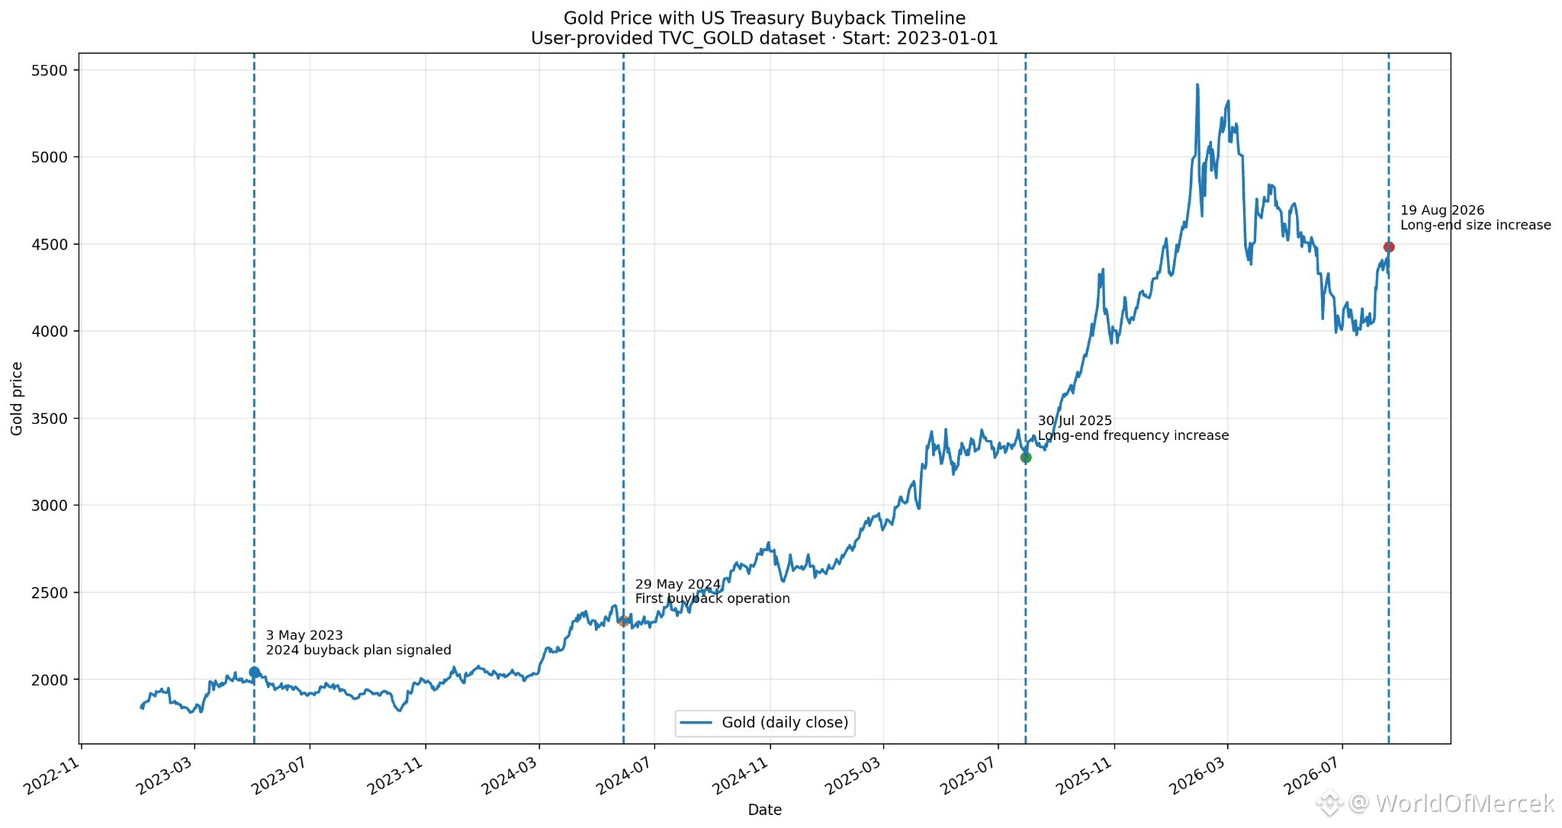

2023年5月、米国財務省は翌年から定期的な国債の買い戻し(Treasury buybacks)を再開する計画を発表しました。
その考え方はかなりシンプルでした。流動性が低い、より古い債券を買い入れ、財務省の国債市場の機能を改善するというものです。
2024年5月29日には、実際にそれを始めました。
そして2025年7月には、このプログラムの重点がより長期ゾーンに移りました。10–20Yおよび20–30Yのセクターでの買い戻しが、より頻繁に行われるようになりました。
昨日、さらに一歩進みました。
9月9日から、こうした長期ゾーンの流動性支援の買い戻しの最大規模は、1回あたり20億ドルから40億ドルへ少なくとも倍増します。
つまり、この3年間を振り返ると:
2023年:買い戻しプログラムを発表。
2024年:運用を開始。
2025年:長期の米国債でより頻繁に活用。
2026年:それらの取引規模を倍にする。
ここで1点だけはっきりさせたいです。というのも、議論がだいたいどこへ向かうかは分かっているからです:
これはQEではありません。
FRBが国債を買うためにお金を刷っているわけではありません。財務省が自らの債務市場を運営しており、より古い証券を買い入れながら、カーブの一部で流動性が問題にならないようにしようとしているのです。
ただし、「これはQEではない」と言うだけでは、その進展の重要性が消えるわけでもありません。
米国はますます多くの借金を賄う必要があります。長期金利は圧力を受ける状態にありました。そして同じ期間を通じて、財務省は長期ゾーンでの流動性支援に徐々により積極的になってきました。
では、そこにゴールドを当てはめてみてください。
もちろん、財務省の買い戻しが原因でゴールドが、当時の約2,000ドルから現在の水準まで上がったと言っているわけではありません。その値動きの背後には他にも多くの要因があります。
しかし私は、両者がより大きな同じストーリーの一部だと考えています。
赤字を増やしながらそれを賄うことが、債券市場のどこかにストレスを生まない形で行うのが難しくなるほど、発行体がなく、満期がなく、カウンターパーティーもない資産が、いっそう魅力的になっていくのです。
財務省は流動性を改善できます。発行のやり方を変えられます。より古い債券を買い戻して、インフラをより良く機能させることもできます。
しかし、これらのどれによってもできないのは、その債務そのものを消し去ることです。