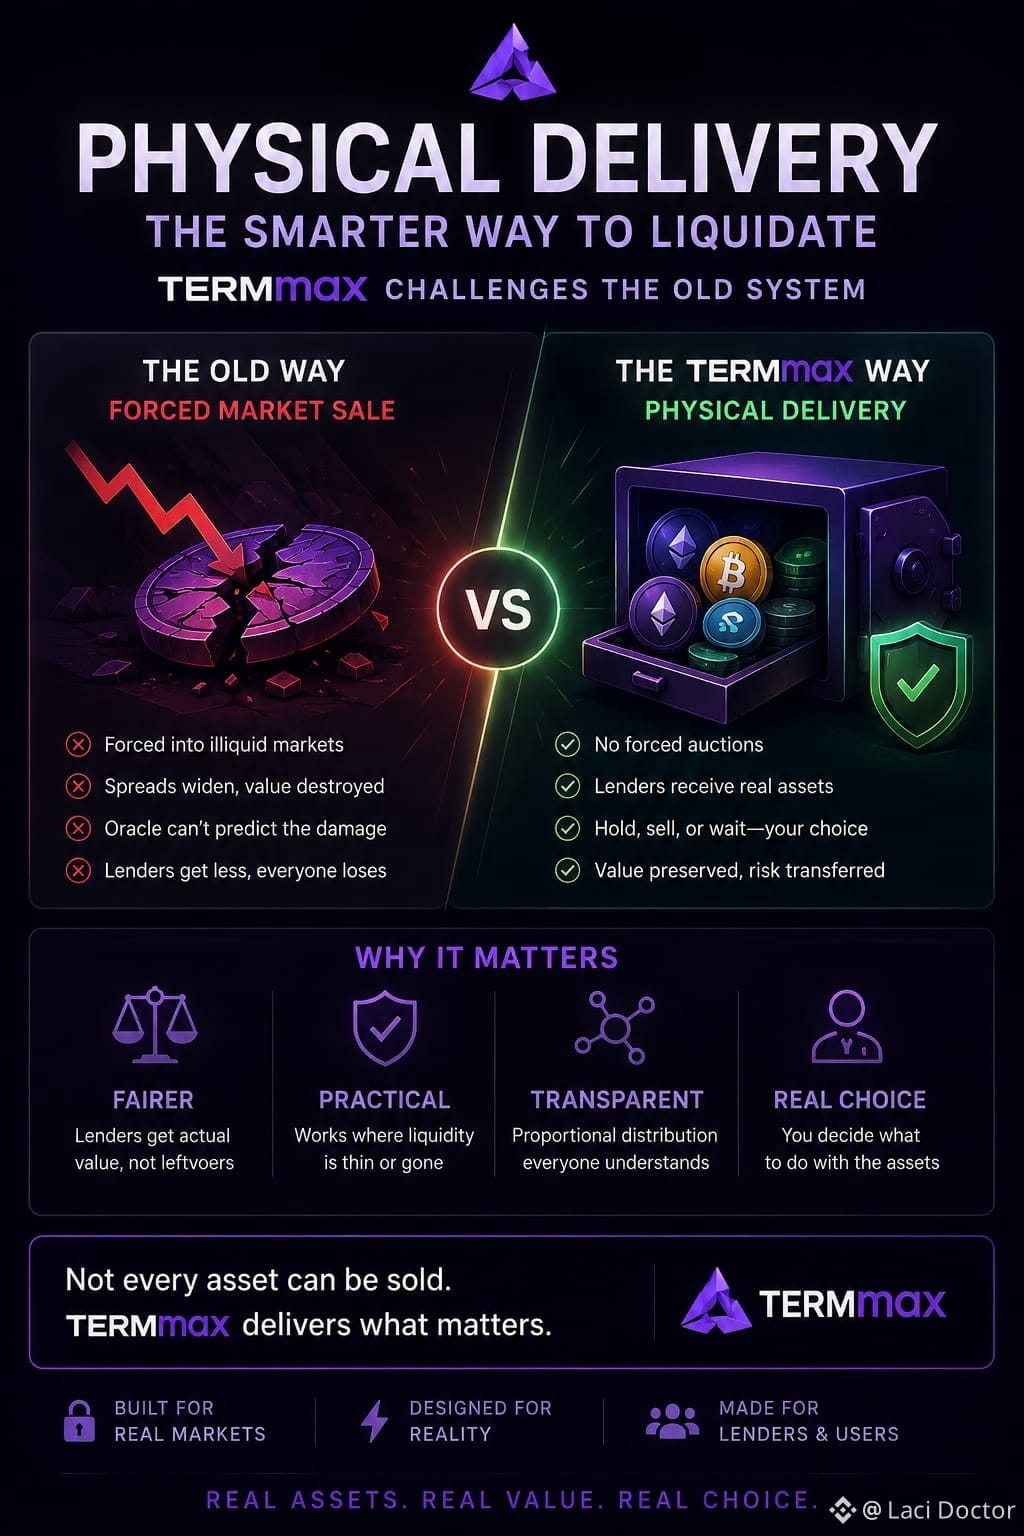
#termmax @TermMax 取引期間(TermMax)での現物引渡しは、すべての清算が必ずマーケット売却で終わるべきだという既定の前提に静かに挑戦します。
多くのシステムでは、過剰担保不足のポジションを同様に扱います。つまり、担保をオープンマーケットに投入して、当初の債務資産で貸し手が全額回収できるようにするのです。これは帳簿が厚い(流動性がある)場合に機能します。しかし、資産が薄いとき、スプレッドが広がるとき、あるいは流動性が単純に消えてしまうときは失敗します。そうした局面では、売却そのものが、オラクルが予測していなかった価値の毀損を引き起こし得ます。
TermMaxの設計は、別の出口を可能にします。通常の清算ウィンドウで負債が完全に解消されない場合、残存する請求は、残っている裏付け資産と担保のうち、比例配分の形で貸し手に精算されます。強制オークションはありません。ストレス下での土壇場の価格発見もありません。貸し手は実際の資産を受け取り、その後にどうするかを決められます――保有するか、別の場所で売るか、あるいは待つか。
動かしにくい担保に対しては、これはしばしばより現実的です。プロトコルは、「すべてのトークンが要求に応じてきれいに清算できる」という前提をやめます。薄い市場が生む摩擦(フリクション)は、そのリスクをすでに織り込んだ当事者側へと移転されます。
代償は精神的なものです。精算がもはや「債務資産がきれいに戻ってくる」という単純な話にはなりません。ユーザーは、回収が、どれだけ先に清算されたかに応じて中身が変わる“トークンのバスケット”として到来し得ることを受け入れる必要があります。また、その担保を自分たちで保有するという運用上の現実も引き受けます。
つまり、この仕組みは、強制売却が最も弱い局面でこそ実用的です。必要なのは、誰もが理解することだけです――「返済」とは場合によって、現金ではなく、裏付け資産を受け取ることを意味し得る、という点です。
#TermMax
$BTC
$ETH
$XRP