#termmax @TermMax
@TermMaxの数字の中にある矛盾から、目が離せませんでした。
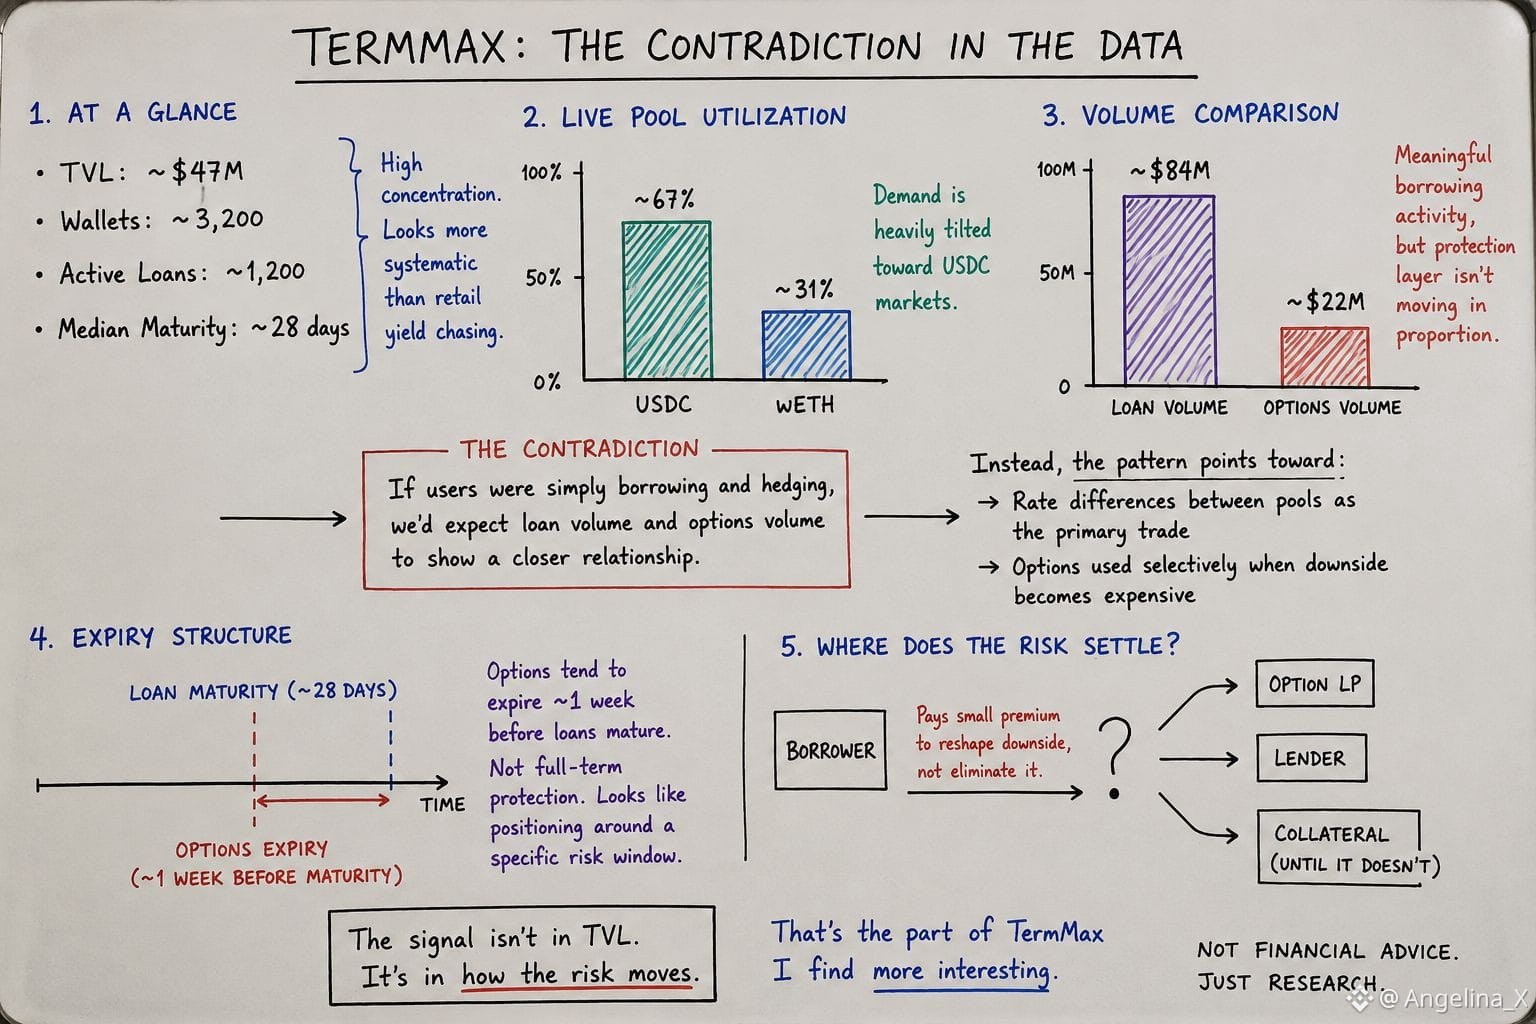
約3,200ウォレットのみで約$47MのTVL。稼働中のローンは約1,200件で、満期はおよそ28日あたりに集中しています。
それだけでも、よくある「ユーザーが利回りを追いかける」という話より、ずっと体系的に見えます。
さらにライブプールのデータが、より奇妙です。
USDCの利用率は約67%ですが、wETHはわずか約31%。
ローンの取引量は約$84Mなのに、オプションの取引量はわずか約$22Mです。
つまり、プロトコルには実質的な借入活動がある一方で、それに比例する形で保護レイヤーが動いていません。
私が何度も立ち返ってしまうのは、その矛盾です。
もし借り手が単に借りてヘッジしているだけなら、これらの市場にはより近い関係性が見えてくるはずです。
しかし、パターンは、借り手がプール間の金利差を主な取引として利用していることを示しているのかもしれません。そして下振れが高くつく局面でのみ、オプションが選択的に持ち込まれる。
満期構造も、手がかりをもう一つ与えます。
取引されるオプションは、ローンが満期を迎えるおよそ1週間前に期限が来ることが多いのです。
このタイミングは、満期までの完全な保護というより、特定のリスク期間のポジショニングに見えます。
もしかするとボラティリティ。もしかすると清算圧力。
あるいは、もっと体系的な何か。
まだ、どれなのかは証明できません。
でも、問いが変わります。
借り手が、それを完全に消すのではなく、下振れの形を作り替えるために小さなプレミアムを払っているとしたら、そのリスクは最終的にどこに決着するのでしょう?
オプションLP?
貸し手?
それとも担保そのもの?
それが、私がTVLよりも面白いと感じるTermMaxのシグナルです。
@TermMaxの数字の中にある矛盾から、目が離せませんでした。
約3,200ウォレットのみで約$47MのTVL。稼働中のローンは約1,200件で、満期はおよそ28日あたりに集中しています。
それだけでも、よくある「ユーザーが利回りを追いかける」という話より、ずっと体系的に見えます。
さらにライブプールのデータが、より奇妙です。
USDCの利用率は約67%ですが、wETHはわずか約31%。
ローンの取引量は約$84Mなのに、オプションの取引量はわずか約$22Mです。
つまり、プロトコルには実質的な借入活動がある一方で、それに比例する形で保護レイヤーが動いていません。
私が何度も立ち返ってしまうのは、その矛盾です。
もし借り手が単に借りてヘッジしているだけなら、これらの市場にはより近い関係性が見えてくるはずです。
しかし、パターンは、借り手がプール間の金利差を主な取引として利用していることを示しているのかもしれません。そして下振れが高くつく局面でのみ、オプションが選択的に持ち込まれる。
満期構造も、手がかりをもう一つ与えます。
取引されるオプションは、ローンが満期を迎えるおよそ1週間前に期限が来ることが多いのです。
このタイミングは、満期までの完全な保護というより、特定のリスク期間のポジショニングに見えます。
もしかするとボラティリティ。もしかすると清算圧力。
あるいは、もっと体系的な何か。
まだ、どれなのかは証明できません。
でも、問いが変わります。
借り手が、それを完全に消すのではなく、下振れの形を作り替えるために小さなプレミアムを払っているとしたら、そのリスクは最終的にどこに決着するのでしょう?
オプションLP?
貸し手?
それとも担保そのもの?
それが、私がTVLよりも面白いと感じるTermMaxのシグナルです。