#termmax
私のDeFiでの借り入れの大半は、AaveやCompoundのようなプラットフォームを通じて行ってきました。参入したときの金利は、私に不利に動き得る変数だと考えていなかったので、リスクだとは感じていませんでした。ところが、金利が動き始めました。
TermMaxを見るときに、いつも引き合いに出してしまうのは、あの2つの仕組みが、その瞬間をどう扱うかという点です。
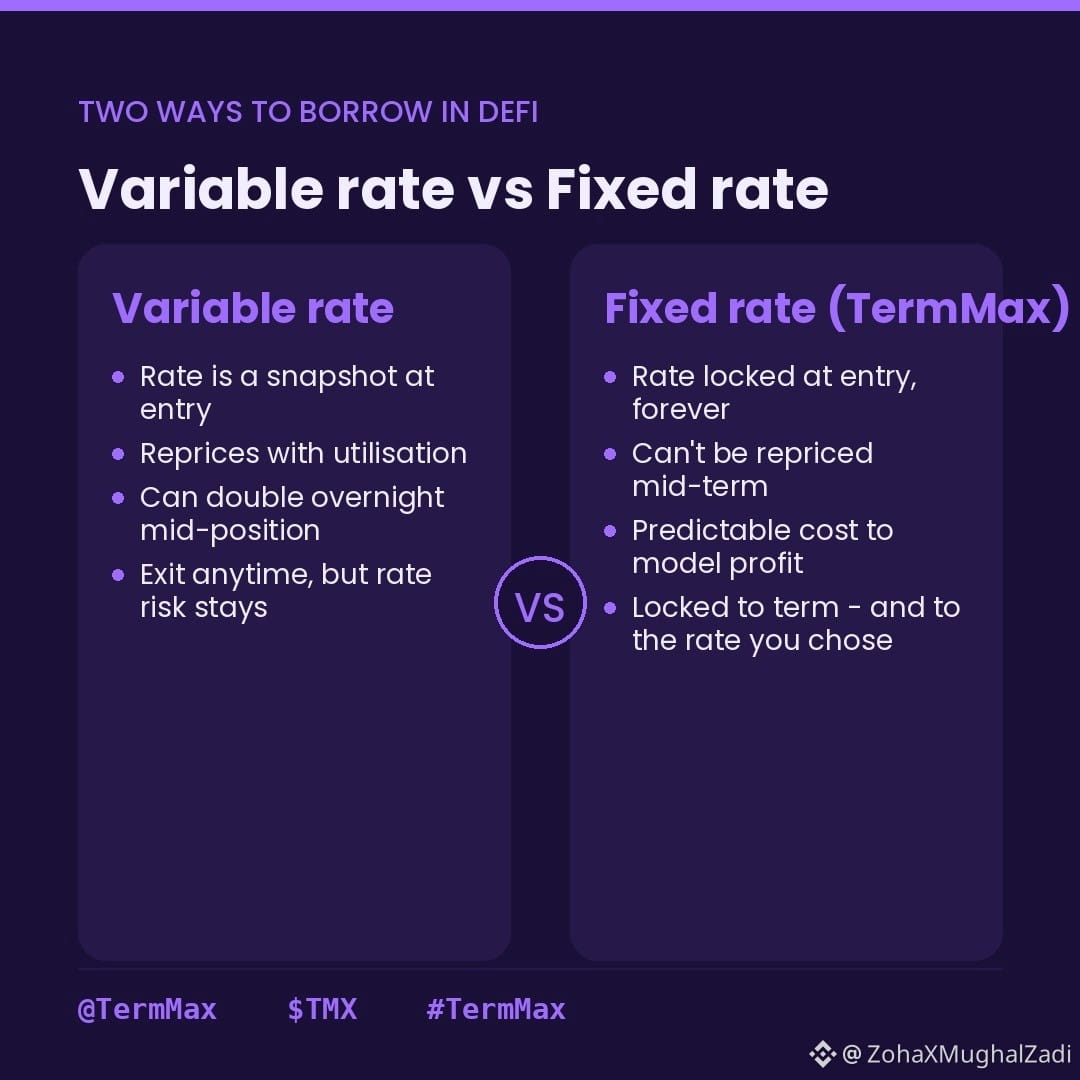
変動金利のレンディングプロトコルでは、参入時に見えている金利は基本的にスナップショットです。プロトコルは利用率に基づいて継続的に再価格付けを行います。特定の資産への需要が跳ね上がると、ポジションの途中で、借入金利が2倍や3倍になることもあり、しかも場合によっては一晩で起こります。受け身で監視していて、いつでも退出できるならそれで問題はありません。しかし、8%の借入コストで利益が出ると見込んで始めたレバレッジド・イールド戦略なら話は別です。突然、そのコストが22%になったらどうなるでしょう。
TermMaxは、参入した瞬間に金利を固定します。Gearing Tokenを購入するか、Fixed-Rate Tokenを通じて貸し出すと、見込まれる金利が期間の間固定されます。プロトコルは、レートが参入時のディスカウントに織り込まれているため、途中で再価格付けできません。システムが再計算し続ける「変動する数値」にレートが連動していないからです。
つまり比較は、実は「どちらの金利が低いか」ではありません。「どんなリスクを取っているか」の比較なのです。
変動金利:参入と退出は柔軟ですが、金利リスクはポジションを開いている間ずっとあなたのところに残ります。うまいタイミングで入りさえすれば良かったはずが、何も間違ったことをしていないのに状況が悪化することがあります。
固定金利:参入時に金利リスクが取り除かれますが、その代わりその期間に固定されます。参入後に市場金利が下がっても、あなたのより高いコストに縛られたままです。確実性は両刃の剣です。
貸し手にとって固定金利は、コミットする前にリターンが分かることを意味します。利回り戦略を回す借り手にとっては、金利が動いた場合の「もしも」のバッファを組み込まずに、利益率をモデル化できるということです。その予測可能性が、ロックアップの代償に見合うかどうかは、期間がどれくらい長いか、そして参入時に読んだ金利をどれだけ信頼しているか、ただそれに尽きます。
レバレッジ戦略を実行する際、あなたは実際にどちらを好みますか? いつでも退出できるかもしれない、動く可能性がある金利。それとも、ロックされているが、退出もあなたの側で同時に固定されてしまう金利? @TermMax
$SKYAI $RE $MAGMA
#TermMax
私のDeFiでの借り入れの大半は、AaveやCompoundのようなプラットフォームを通じて行ってきました。参入したときの金利は、私に不利に動き得る変数だと考えていなかったので、リスクだとは感じていませんでした。ところが、金利が動き始めました。
TermMaxを見るときに、いつも引き合いに出してしまうのは、あの2つの仕組みが、その瞬間をどう扱うかという点です。
変動金利のレンディングプロトコルでは、参入時に見えている金利は基本的にスナップショットです。プロトコルは利用率に基づいて継続的に再価格付けを行います。特定の資産への需要が跳ね上がると、ポジションの途中で、借入金利が2倍や3倍になることもあり、しかも場合によっては一晩で起こります。受け身で監視していて、いつでも退出できるならそれで問題はありません。しかし、8%の借入コストで利益が出ると見込んで始めたレバレッジド・イールド戦略なら話は別です。突然、そのコストが22%になったらどうなるでしょう。
TermMaxは、参入した瞬間に金利を固定します。Gearing Tokenを購入するか、Fixed-Rate Tokenを通じて貸し出すと、見込まれる金利が期間の間固定されます。プロトコルは、レートが参入時のディスカウントに織り込まれているため、途中で再価格付けできません。システムが再計算し続ける「変動する数値」にレートが連動していないからです。
つまり比較は、実は「どちらの金利が低いか」ではありません。「どんなリスクを取っているか」の比較なのです。
変動金利:参入と退出は柔軟ですが、金利リスクはポジションを開いている間ずっとあなたのところに残ります。うまいタイミングで入りさえすれば良かったはずが、何も間違ったことをしていないのに状況が悪化することがあります。
固定金利:参入時に金利リスクが取り除かれますが、その代わりその期間に固定されます。参入後に市場金利が下がっても、あなたのより高いコストに縛られたままです。確実性は両刃の剣です。
貸し手にとって固定金利は、コミットする前にリターンが分かることを意味します。利回り戦略を回す借り手にとっては、金利が動いた場合の「もしも」のバッファを組み込まずに、利益率をモデル化できるということです。その予測可能性が、ロックアップの代償に見合うかどうかは、期間がどれくらい長いか、そして参入時に読んだ金利をどれだけ信頼しているか、ただそれに尽きます。
レバレッジ戦略を実行する際、あなたは実際にどちらを好みますか? いつでも退出できるかもしれない、動く可能性がある金利。それとも、ロックされているが、退出もあなたの側で同時に固定されてしまう金利? @TermMax
$SKYAI $RE $MAGMA
#TermMax