#termmax @TermMax
DeFiの手数料は高く感じられます。「プロトコル手数料率2%」と聞くと、負担が大きそうです。でも、計算してみましょう。
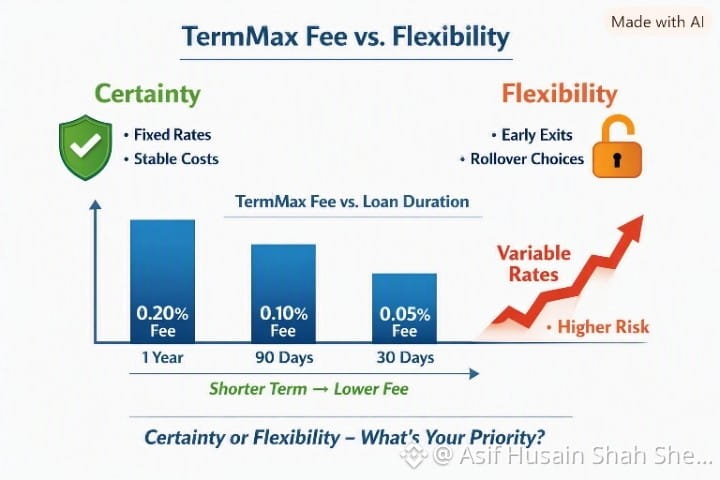
年利10%の1年ローンなら、元本に対する手数料はわずか0.20%。期間を30日に短縮すれば、手数料はさらに小さくなります。見出しの数字に惑わされてはいけません。実際のコストは、表面的な指標に比べればほんのわずかです。だからTermMaxが重要なのです。手数料だけの話ではありません。確実性と柔軟性のバランスが重要です。
確実性 → 予測可能な債務、突然の急増なし。
柔軟性 → 即時に退出できる一方、ロールオーバーのリスクあり。
さらに深い層にあるのが、リスクガバナンスです。
緩やかなパラメーター設定 = 資本効率の向上。ただし、不良債権リスクも高まります。
保守的なパラメーター設定 = より安全なプロトコル。ただし、成長は鈍化します。
ここでは、$TMXのステーカーは報酬を得るだけでなく、システムがボラティリティにどう耐えるかを形作っています。私にとって、本当の問いは「TermMaxはどこまで成長できるか?」ではありません。
「リスクに耐えられなくなることなく成長できるか?」です。
固定金利融資は協調の問題を解決しますが、ユーザーがリスク管理エンジンを信頼して初めて、普及が加速します。価格設定が明確になっても、需要が強まるとは限りません。このモデルが拡大するか、停滞するかはガバナンス次第です。👉 市場が不安定になったとき、確実性のために柔軟性を手放しますか?
TermMaxについて、私が注目しているのはこの緊張関係です。 #TermMax @TermMax