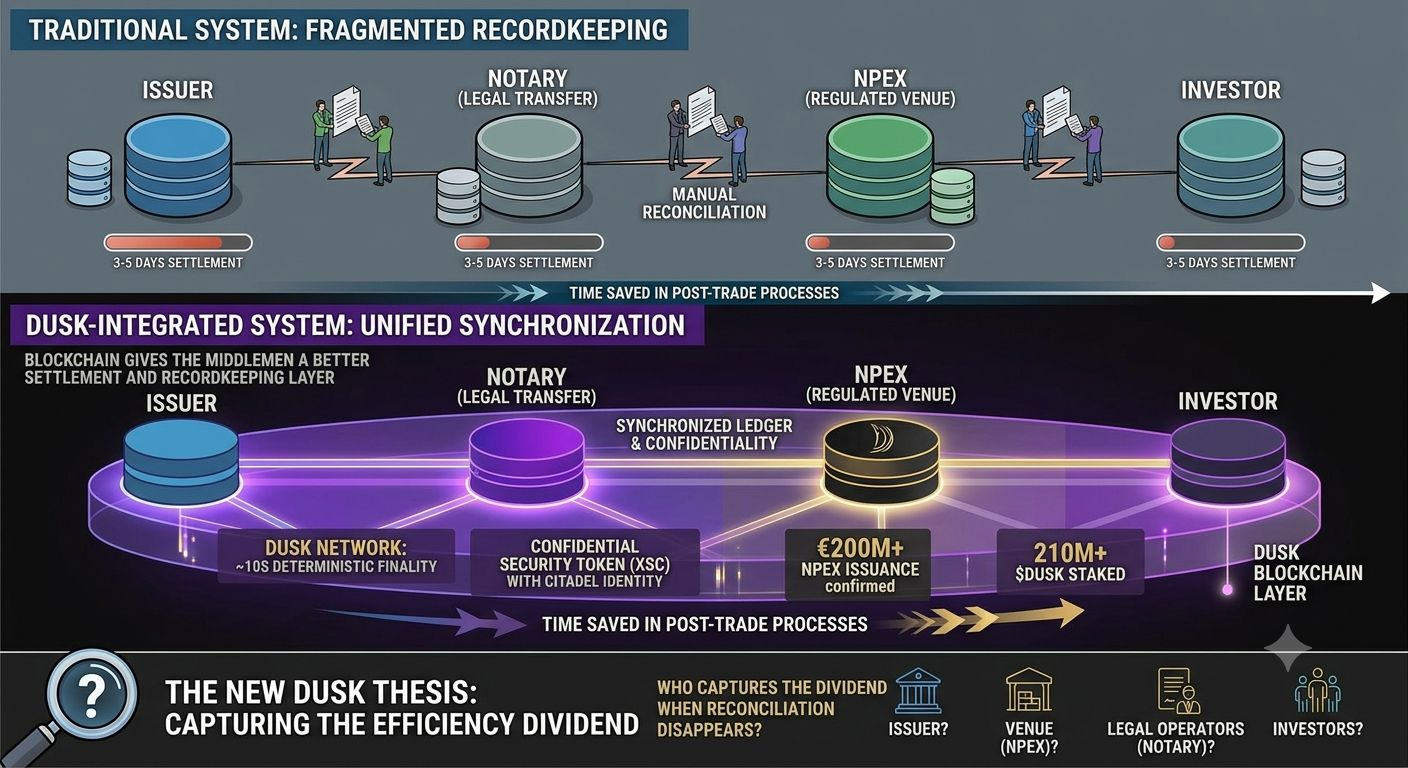
今日はDusk自身のドキュメントにもっと時間をかけて読んでみて、見出しの下に隠れている、より面白いRWAの物語を見つけた気がします。
8月15日のSMEトークン化の取り組みに関する記事は、トークン化が何を置き換えないのかについて、異例なく明確です。
公証人は残る。
規制された取引の場も残る。
説明責任のある運営者も残る。
価格発見も残る。
それが重要です。
Duskには、印象的な技術的数字—210M+ $DUSK staked、約10秒の決定論的ファイナリティ、€200M+の確認済みNPEX発行—があるとしても、実際の法的な所有権のワークフローは、依然として確立されたオランダのインフラを通じて動いています。
つまり、物語はこうではないのかもしれません。
「ブロックチェーンが仲介業者を排除する。」
代わりにこうかもしれない。
「ブロックチェーンが、仲介業者により良い決済と記録管理のレイヤーを提供する。」
そして率直に言えば、それこそが、より現実的な機関投資家のユースケースかもしれません。
もしNPEXが規制された取引の場のままで、公証人が法的な移転に対して責任を持ち続けるのなら、Duskの価値提案は、既存システムを置き換えることよりも、その下にあるシステムをより速く、より同期的に、そして照合しやすくすることへと比重が移ります。
そうすると、私がDuskについて問いかけていることが変わります。
「トークン化は仲介業者を排除できるか?」ではなく…
「仲介業者がこれまでほど照合しなくてよくなるなら、その効率化の“配当”を誰が受け取るのか?」
発行体?
取引の場?
法務の運営者?
あるいは最終的には投資家?
これは、Duskのより面白い論点として調査する価値がある気がします。
#dusk $DUSK @Dusk