#termmax @TermMax
以前、DeFiにおけるバウチャー(vault)なんて、特別なものではないと思っていました。ユーザーが資金を預けると、プロトコルがその代わりに利回りを探し、最終的にユーザーは利益の一部を受け取る。それはきれいに梱包された箱のように聞こえます——ただし、その箱はブロックチェーン上に存在しているだけ。
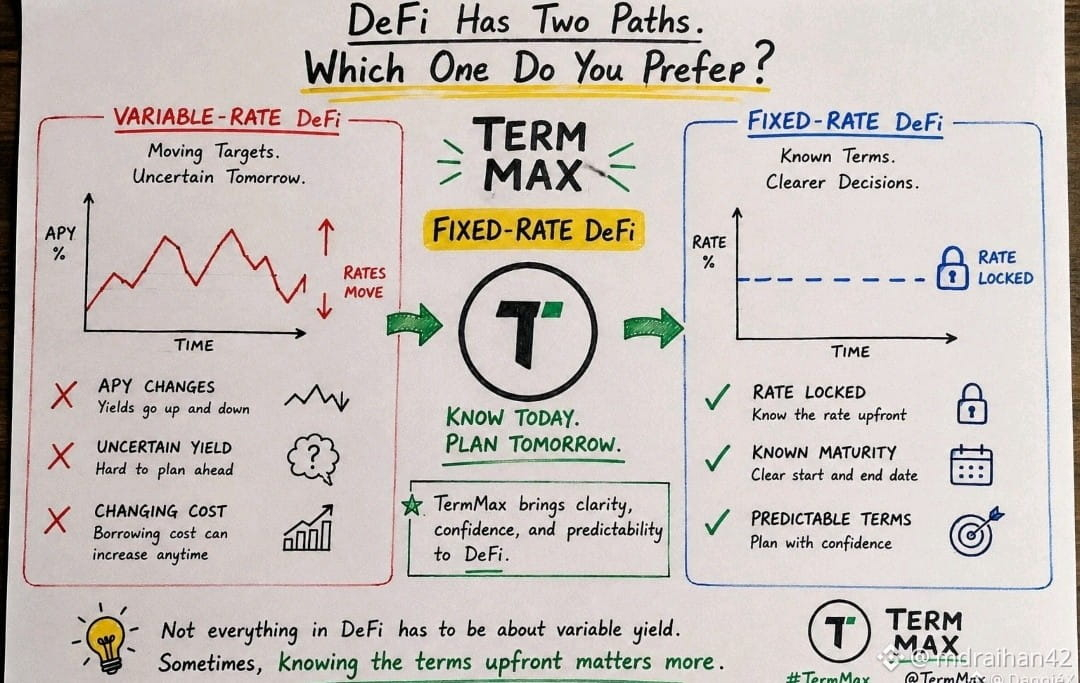
しかし、TermMaxのVaultおよびCuratorモデルを調べてみると、この理解はいささか表面的だったと気づき始めました。Curatorは単に「高いAPYを求める人」ではありません。資本を投入する市場を決め、満期を選び、引き受けるリスクの水準を定める必要があります。特に固定金利の貸付(fixed-rate lending)では、資本配分は満期とも結びついています。良い利回りでも流動性が乏しい、あるいは条件が合わない満期であれば、それが本当に最適とは限りません。
このことが、私の固定金利貸付に対する見方を変えました。以前は、画面に表示されるAPYの数値を使ってプロトコル同士を比較することが多かったのです。でも、資本が条件の異なる複数の市場に配分されるのであれば、より重要な問いは「その利回りはどこから生まれていて、Curatorはいかなるトレードオフを通じてそれを実現しているのか?」かもしれません。
このモデルが、かなり目立ちにくい問題——資本リスクと配分——をより明確にしてくれる点が気に入っています。ユーザーはパッシブな利回りを望みますが、その「パッシブさ」が意味するのはリスクが消えることではありません。リスクは単に、ユーザーから別の管理レイヤーへと移されるだけです。
また、TermMaxのバウチャーが、流動性が非常に不安定な局面にどう対応するのかも引き続き観察したいです。流動性が豊富なときには非常に妥当に見える戦略でも、満期が分岐し始め、ユーザーが同時に資本を引き出したいと思うようになってからこそ、実際に試されるのかもしれません。
以前、DeFiにおけるバウチャー(vault)なんて、特別なものではないと思っていました。ユーザーが資金を預けると、プロトコルがその代わりに利回りを探し、最終的にユーザーは利益の一部を受け取る。それはきれいに梱包された箱のように聞こえます——ただし、その箱はブロックチェーン上に存在しているだけ。
しかし、TermMaxのVaultおよびCuratorモデルを調べてみると、この理解はいささか表面的だったと気づき始めました。Curatorは単に「高いAPYを求める人」ではありません。資本を投入する市場を決め、満期を選び、引き受けるリスクの水準を定める必要があります。特に固定金利の貸付(fixed-rate lending)では、資本配分は満期とも結びついています。良い利回りでも流動性が乏しい、あるいは条件が合わない満期であれば、それが本当に最適とは限りません。
このことが、私の固定金利貸付に対する見方を変えました。以前は、画面に表示されるAPYの数値を使ってプロトコル同士を比較することが多かったのです。でも、資本が条件の異なる複数の市場に配分されるのであれば、より重要な問いは「その利回りはどこから生まれていて、Curatorはいかなるトレードオフを通じてそれを実現しているのか?」かもしれません。
このモデルが、かなり目立ちにくい問題——資本リスクと配分——をより明確にしてくれる点が気に入っています。ユーザーはパッシブな利回りを望みますが、その「パッシブさ」が意味するのはリスクが消えることではありません。リスクは単に、ユーザーから別の管理レイヤーへと移されるだけです。
また、TermMaxのバウチャーが、流動性が非常に不安定な局面にどう対応するのかも引き続き観察したいです。流動性が豊富なときには非常に妥当に見える戦略でも、満期が分岐し始め、ユーザーが同時に資本を引き出したいと思うようになってからこそ、実際に試されるのかもしれません。