#termmax @TermMax #termmax
なぜ、$0 に向かうよう設計されたトークンが欲しいと思う人がいるのでしょう?
TermMax のドキュメントを読んでいたときに、まさにそれを見つけました。
それは XT(X Token)と呼ばれていて、最初は仕組みが私には少し不思議に見えました。
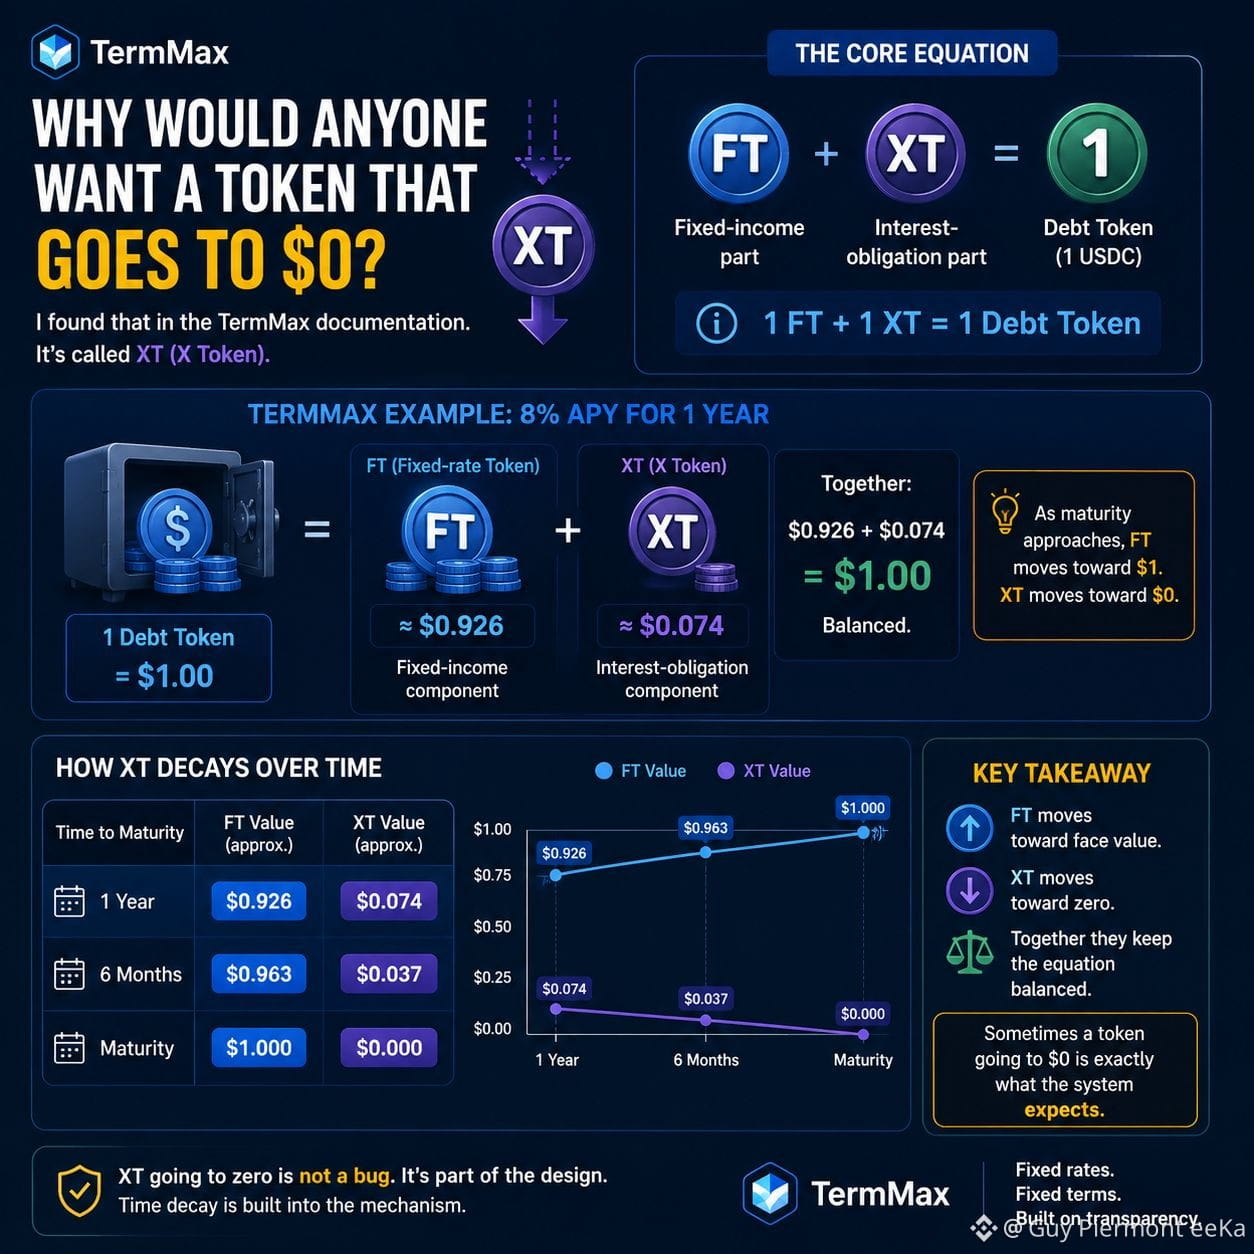
TermMax はこの方程式を軸に構築されています:
1 FT + 1 XT = 1 Debt Token
FT は固定金利(固定収益)の部分です。XT は、それに対応する利息・返済(利息義務)側の補完部分です。
いちばん簡単に理解する方法は、TermMax 自身の 8% の例です。
1年ポジションの場合:
1 Debt Token = $1
FT ≈ $0.926
XT ≈ $0.074
合わせると:
$0.926 + $0.074 = $1
ここから面白いところです。
満期が近づくにつれて、FT はその $1 の額面価値に向かっていきます。
しかし、
FT + XT = $1
であるなら、XT は逆方向に動かなければなりません。
TermMax の例はそれをはっきり示しています:
残り 1年 → XT ≈ $0.074
残り 6か月 → XT ≈ $0.037
満期 → XT = $0
つまり XT がゼロに向かうのはバグではありません。
設計の一部です。
満期が近づくにつれて FT が固定収益の価値を吸収し、XT が残りの利息義務成分を表します。
これにより、XT を「通常のトークン」のように、“価格がゼロに行く=プロジェクト失敗”と見なすべきでない理由も説明できます。
この仕組みには時間の減衰が織り込まれています。
そして最終的に、私の中で FT/XT モデルが腑に落ちたのはこの点でした:
FT は額面に向かう。
XT はゼロに向かう。
両者が一緒になって、方程式のバランスを保つ。
トークンが $0 に向かうことが、システムが想定していることそのもののときもあります。
#DeFi #FixedRate #Crypto