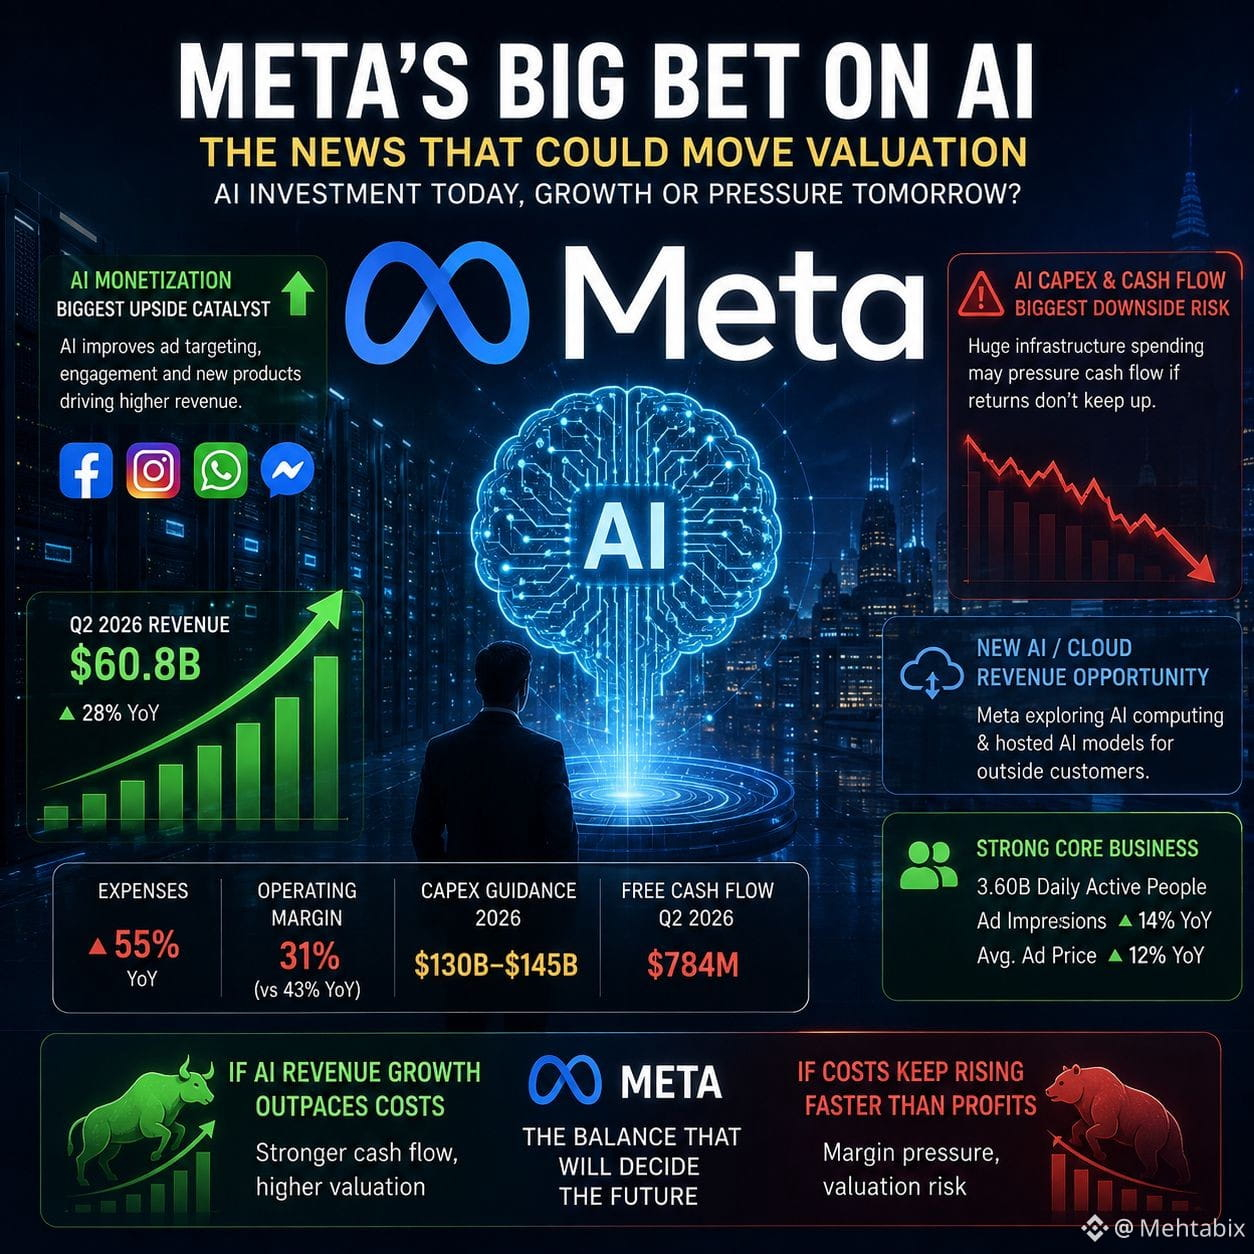
今後数か月の間で、$META (META)の評価額を最も左右する要因は、巨大なAI投資が測定可能な利益およびキャッシュフローの成長につながり始めるかどうかである可能性が高いです。
Metaの2026年Q2の結果は、この緊張関係をはっきり示していました。売上は28%増の608億ドルに達した一方で、費用は55%増となり、営業利益率は43%から31%へ低下しました。同時にMetaは、2026年の設備投資(キャピタルエクスペンディチャー)ガイダンスを1,300億~1,450億ドルに引き上げました。 �
Meta +1
評価に最も影響し得るのは何か?
AIの収益化 — 最大の上昇材料 🚀
AIが広告のターゲティング、エンゲージメント、そして新しいビジネス製品を十分に改善し、インフラコストを相殺できるなら、投資家はMetaを単なる広告会社ではなくAI成長プラットフォームとして評価し始める可能性があります。Metaの広告事業はすでに、AIによるターゲティングとエンゲージメントの恩恵を受けています。 �
S&Pグローバル
AIのcapexがキャッシュフロー問題に — 最大の下振れリスク ⚠️
Metaの2026年Q2のフリーキャッシュフローは、設備投資(キャピタルエクスペンディチャー)が311億ドルであったにもかかわらず、わずか7.84億ドルでした。 � 直近の分析では、Big TechのAIインフラ投資が十分なリターンを生み出せるかどうかに焦点がますます当たっています。
ロイター
新たなAI/クラウドの収益機会
Metaが、AIコンピューティングやホスト型AIモデルを外部顧客に販売することを検討しているという報道があれば、実験段階を超えて開発できる場合、まったく新しい収益源につながる可能性があります。
広告成長が引き続き堅調
Metaには、依然として非常に大きな中核事業があります。日次アクティブユーザーは36.0億人、広告インプレッションは14%増、そしてQ2における平均広告単価は前年同期比で12%上昇しています。
結論:重要なのは、MetaがAIに大きく投資しているかどうかではありません。実際に投資しているのは明らかです。評価を変えるニュースは、AIの収益成長がAIインフラ投資に追いついてくるという証拠が出るかどうかです。今後の四半期で収益化が加速し、フリーキャッシュフローが回復してくるなら、$META は大きな評価額の再評価(リレーティング)を受ける可能性があります。もしコストが利益よりも速く上昇し続けるなら、逆のことが起こり得ます。
global.morningstar.com +1
#AdnocPlansToTrimAsiaCrudeShipments #UAEEndsEconomicTiesWithIran #USGovtDiscussesExpandingBitcoinHoldings