#termmax @TermMax
資金市場が実際にリスクをどう管理しているのかをよく見てみると、同じ弱点に突き当たります。それが清算(リキディエーション)設計です。
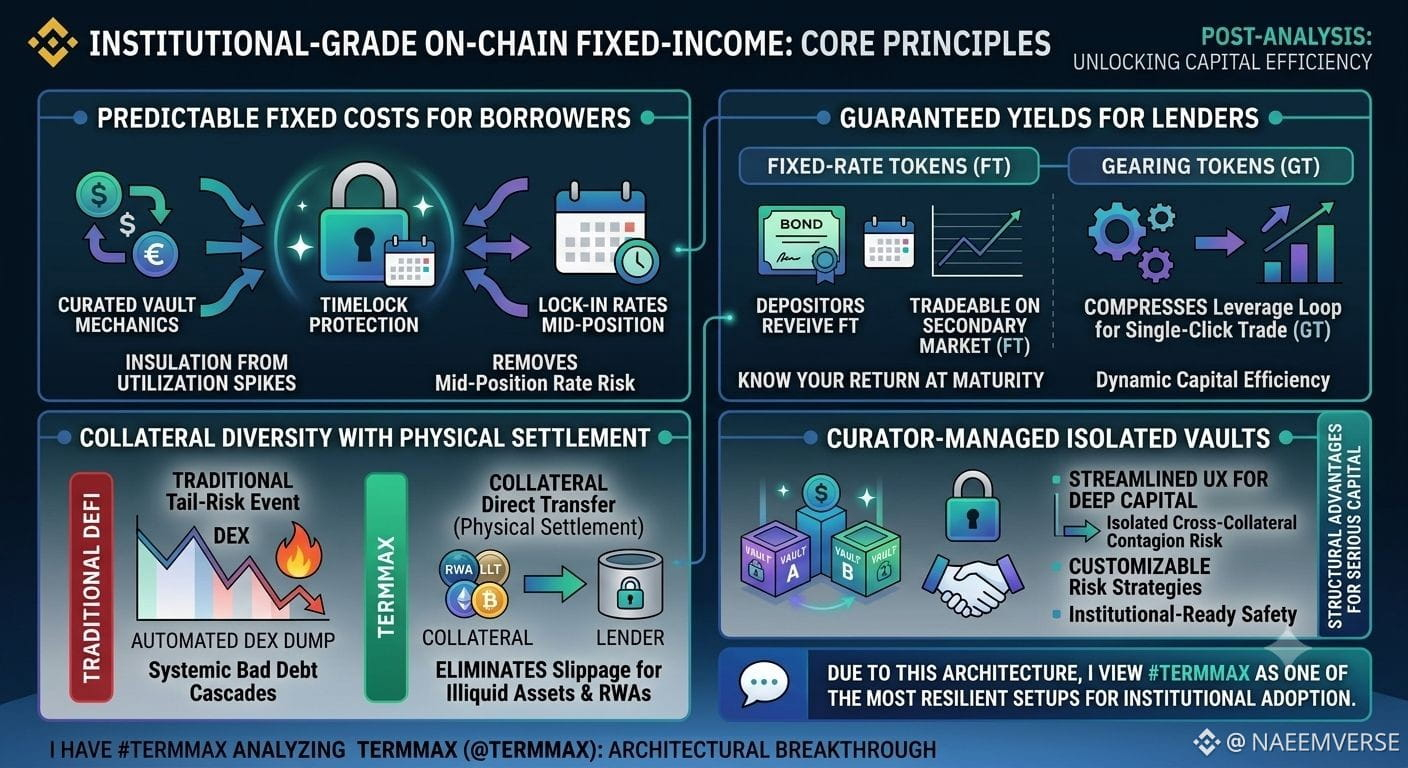
ほとんどの貸付プラットフォームは、問題を抱えたポジションをDEXへ担保をそのまま投げ売りすることで処理しています。これは流動性の高い大手銘柄(ブルーチップ)なら問題ありません。しかしロングテールのトークンやRWAではすぐに破綻します。ボラティリティが急騰すると、薄いオーダーブックでは売り圧を吸収できず、スリッページが雪だるま式に膨らみ、連鎖的な清算につながります。結果として、プロトコル全体に悪い債務(バッドデット)が発生します。
TermMaxは「物理決済による清算」でこれを回避します。浅いDEXプールに向けた投げ売りを強制するのではなく、裏付けとなる担保は決済として貸し手の保管庫(バルティ)へ直行します。貸し手は、パニック状態のオーダーブックがたまたま提示した価格の“何か”ではなく、資産の実際の価値を手にします。さらに、清算がその瞬間に深い市場流動性が存在するかに依存しなくなるため、TermMaxは担保の範囲を大きく広げても安全に対応できます。RWAやストラクチャード・クレジットも含めて扱えます。
これを支えるのが、キュレーター管理の保管庫です。キュレーターは各戦略ごとに独自のリスク指標を設定するため、リスクの高い資産はメインの流動性プールから隔離されます。もし保管庫で損失が発生しても、その決済は保管庫の中に留まり、波及しません。
物理決済と保管庫の隔離を組み合わせることで、オンチェーンに長期的に留まることを本当に計画している機関向けのフレームワークが整います。単にサイクルを回して出ていくためではなく、です。
直接聞いておく価値があります。物理デリバリーが非流動的な資産でのスリッページ・リスクを潰すのなら、機関が依然として標準的な自動清算を使う根拠は何でしょうか?