
TermMaxで私の注意を引いたのは「fixed」という言葉そのものではありませんでした。
もっと重要なのは、借入コストの動きが止まった後、そのポジションに何が起きるのかということです。
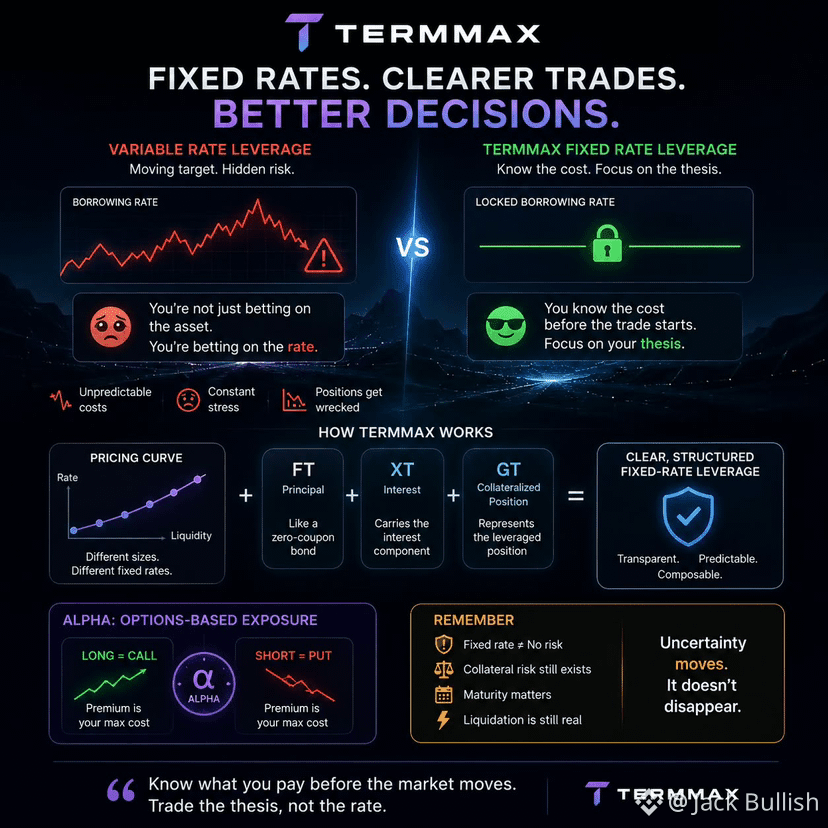
十分にDeFiの取引を見てきたので、変動金利がどれほどややこしくなるかは分かっています。
あなたは仕組みが気に入ってエントリーする。
その後市場は混み合う。
借りるほど高くなる。
あなたの見立ては変わっていないのに、なぜかポジションの体感が急に悪くなる。
賭けていたのは、ただその資産だけではありません。
さらに、取引を続けるためにかかるコストが、自分に不利に働かないということにも賭けていたんです。
TermMaxはその「不意打ち」を取り除きます。
特定の期間に対してレートを固定する。
そうすれば、取引を始める前に負債がいくらか分かります。
正直、それがポジションの感じ方を変えます。
数分おきに貸出金利を見つめ続ける必要がなくなる。
そして次に考えるようになる。
私は、この取引を満期まで保有するほど本気で信じているのか?
もう一つ、人が見落としがちな点があります。
TermMaxは流動性を「ひとつの大きなバケット」にまとめて、単一のAPYとして扱っていません。
その価格カーブによって、流動性はそれぞれ異なる固定レートで待機できます。
もっと規模を増やしたい?
その分、市場はあなたにより多くのコストを請求できます。
シンプルだけど、現実のクレジット市場がどう動くかにずっと近い。
そして、固定金利はてこ(レバレッジ)を安全にするわけではありません。
担保は依然として壊され得る。
満期は依然として重要。
清算(リキディエーション)も存在します。
ただ、確実に不確実性のひとつを取り除いた。
すると、FT XT と GT の構造がようやく腑に落ちてきます。元本・利息と、レバレッジをかけた担保ポジションが分離され、ひとつの残高に隠されることがなくなる。
Alphaは同じ考え方を、プレミアムが前払いコストを定義するコールとプットでオプションにまで押し広げます。
要素は違う。
でも哲学は同じ。
感情に飲まれる前に、まずポジションがどれくらいのコストになるかを把握する。
でも、私がいつも戻ってしまうのはここです。
固定費は、レバレッジを「安心」に感じさせる。
そして「安心できるレバレッジ」は、結局レバレッジのままです。
もしかすると、TermMaxがもたらす本当の変化は、単により良いレートではないのかもしれません。
リスクをはっきり見える、より予測可能な環境。
なぜなら、明確さが人をより慎重にするとは限らないからです。
ただ、人が取引にもう少し長く留まる気になるだけのこともあります。
#termmax @TermMax