
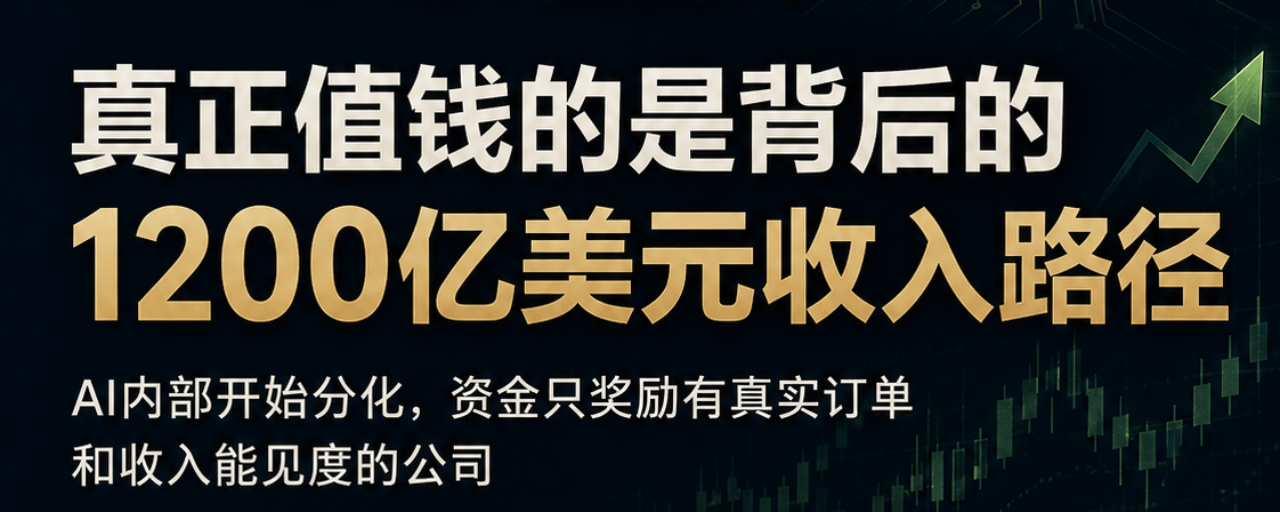

昨夜の米国株は主要3指数が小幅に上昇して引けたものの、半導体の内部では明確に分化が見られました。MRVL +9.9%、AVGO -4.6%、AMD -3.6%、NVDA -1.0%、MU -0.4%。一方で米財務省は突然、長期債のレポ取引を大幅に増やして長期ゾーンの利回りを押し下げましたが、FRBの会合議事要旨は明らかにタカ派的で、ブレントは依然として91ドル以上です。したがって、市場は「マクロは一時的に下支え、AI内部は引き続き分化」という状況です。
① 最重要の強材料
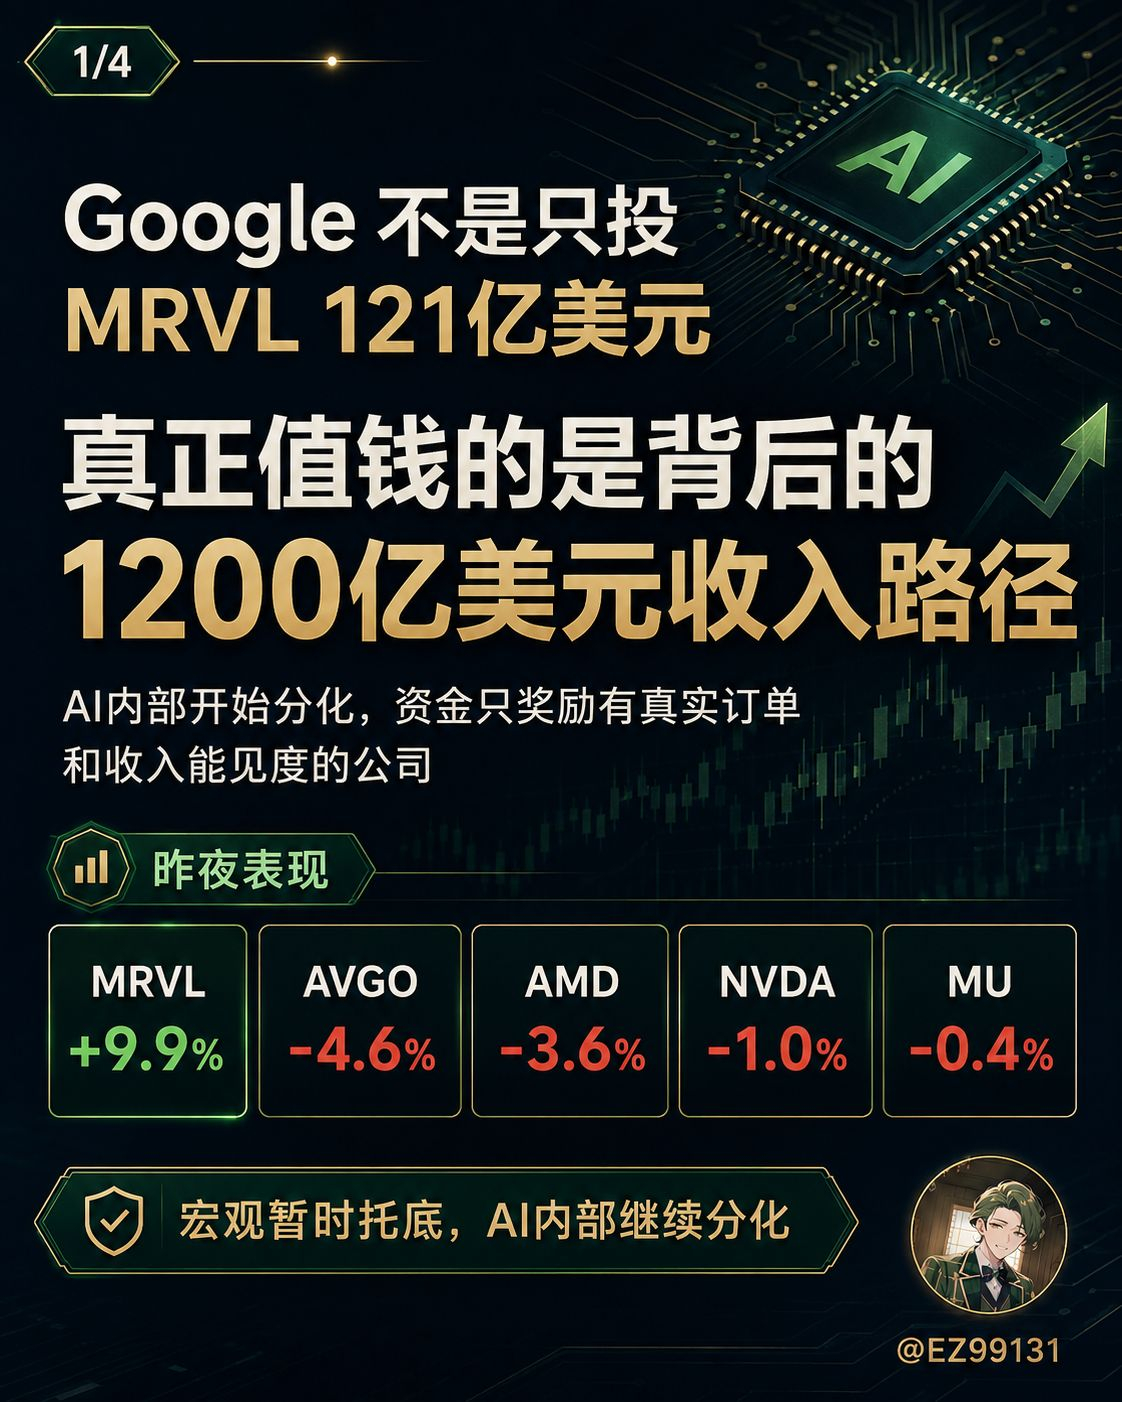
1. Google × Marvell:これは普通の提携ではなく、MRVLのバリュエーション論理がアップグレードしたものです
これは昨夜の、AI半導体全体で最も重要なニュースです。
GoogleとMarvell(MRVL)は、新たなカスタムAIチップの提携を発表した。提携範囲はTPUエコシステムにおけるAI推論アクセラレーター、ストレージコントローラー、ネットワークインターフェース、メモリーインターフェース、near-memory computeに及ぶ。さらに重要なのは、GoogleがMRVL株を最大5,897万株購入する権利を得たことだ。行使価格は206.58ドルで、すべて行使された場合の価値は約121.8億ドルとなり、GoogleはMarvellの第5位株主になる可能性がある。Reutersによると、Googleが関連する調達目標を達成すれば、この提携はFY2033までにMarvellに約1,200億ドルの売上をもたらす可能性がある。
これは正式な確認に相当する。
Marvellは「GoogleのTPUプロジェクトを受注する可能性がある」段階から、「Googleの中核AI自社開発チップのサプライチェーンの一社」へと位置づけが上がった。
市場は昨日、株価で明確な判断を示した。MRVLは約9.9%上昇して237.27ドルで取引を終え、出来高は約4,401万株となった。
影響:
MRVL:非常に強いプラス材料
GOOGL:中長期的にプラス材料
AVGO:短期的にマイナス材料
NVDA:中長期的には軽微な競争圧力があるが、直接的な代替ではない
2. 米財務省が長期債の買い戻しを急きょ拡大し、AI株最大のバリュエーション圧力を一時的に抑えた
米財務省は、10~30年債の流動性買い戻し規模を、1回あたり20億ドルから少なくとも40億ドルに引き上げると発表した。実施期間は9月9日から11月4日まで。発表後、米30年債利回りは一時、19年ぶりの高水準に近い5.34%から約5.18%まで大きく低下し、10年債利回りも約4.66%まで下がった。
これが昨日、米国株が下げ止まりから反発できた重要な理由だ。S&P 500は最終的に+0.21%、Nasdaqは+0.16%、Dowは+0.22%となった。
AI・半導体にとって、現時点で最大の外部バリュエーション圧力は:
長期金利が上昇し続けている。
したがって、次の条件さえ満たせば:
30年債利回り低下 → 10年債利回り低下 → 割引率低下
高バリュエーションのAI株にとって、息をつく余地が生まれる。
3. Analog Devicesの決算が再び裏付ける:AIデータセンター需要が「GPU以外の半導体」にも波及
ADIが昨日発表した四半期業績は、予想を大幅に上回った。
Q3売上高:40.2億ドル
市場予想:約39.2億ドル
調整後EPS:3.45ドル
市場予想:3.34ドル
さらに重要なのは、会社が示した次四半期の売上高見通しが約43億ドルで、市場予想の約40.8億ドルを上回ったことだ。成長の主因はAIデータセンターと産業分野の需要である。
AI設備投資はGPUからネットワーク、ストレージ、電力管理、アナログ半導体へと、すでに波及し続けている。
② マイナス材料
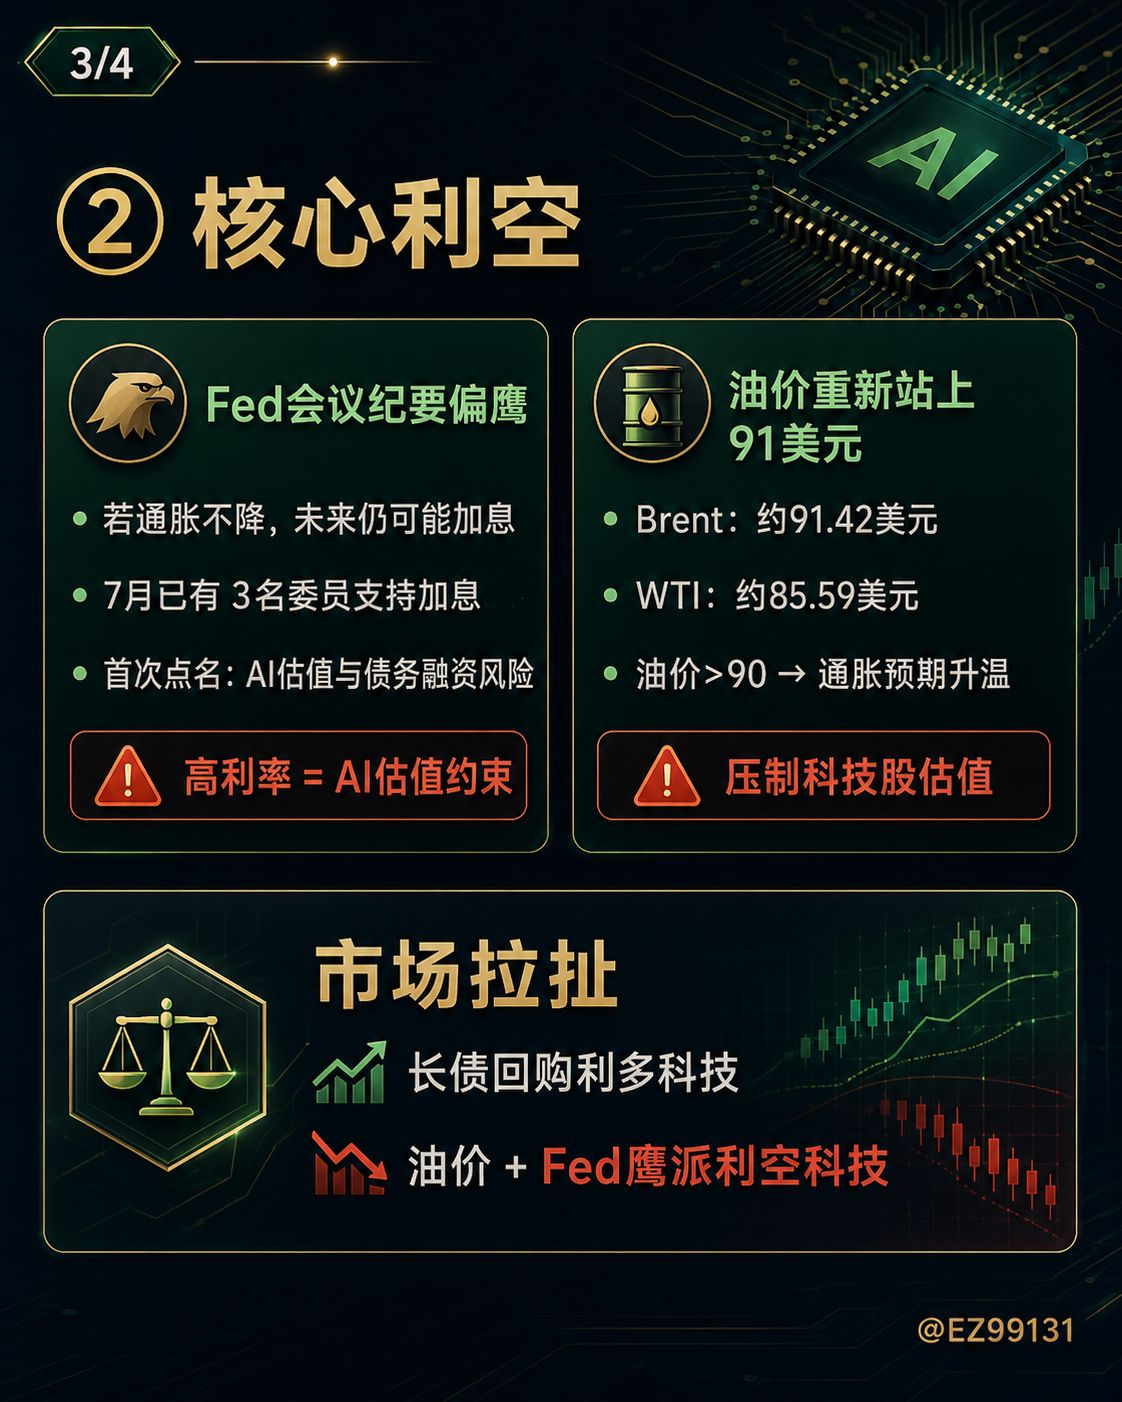
1. FRB議事録は明らかにタカ派的で、「AIのバリュエーションと資金調達」を金融安定リスクとして初めて直接取り上げた
これは今日、見落とされやすいが非常に重要なポイントだ。
FRBの7月会合議事録によると:
複数の当局者は、インフレが鈍化しなければ、今後さらなる利上げが必要になると考えている。
複数の当局者は、7月会合ですでに25bpの利上げを支持する姿勢を示していた。
最終的に、委員3名が利上げに賛成票を投じた。
FRBは、現在の金融環境はまだ「十分に引き締まっていない」可能性があるとみている。
AI投資家が特に注目すべきなのは、FRBのスタッフが次の点を明確に指摘したことだ。
株式のバリュエーションには依然として大きな圧力がかかっている。長期金利を考慮すると、株式リスクプレミアムは「インターネットバブル期」以外では見られないほど低い水準に近づいている。
会合では、次の点も特に議論された。
AIインフラはますます債務調達に依存し始めている。
ノンバンク機関や地銀によるAI融資への参加
AIの長期的な収益見通しが大幅に下方修正されれば、株式市場全体の再評価につながり、金融環境をさらに引き締める可能性がある。
これは実に重要なシグナルだ。
FRBは、AI設備投資とAI資産のバリュエーションを、マクロ金融安定の問題として捉え始めている。
2. 原油価格が再び91ドルを上回り、米イラン問題も未解決
Brent原油は昨日、約91.42ドル/バレルで取引を終え、WTIは約85.59ドルだった。ホルムズ海峡の船舶通航は依然として低調で、アラブ首長国連邦はイランとの金融・経済取引を停止した。
これは次のことを意味する。
米財務省が利回りを押し下げたばかりだが、原油価格は依然としてインフレを煽っている。
そのため、現在の市場では明確な綱引きが起きている。
米財務長官による債券買い戻し → ハイテク株のバリュエーションにプラス
原油価格 > 90ドル → インフレ期待の上昇 → FRBのタカ派姿勢 → ハイテク株のバリュエーションにマイナス
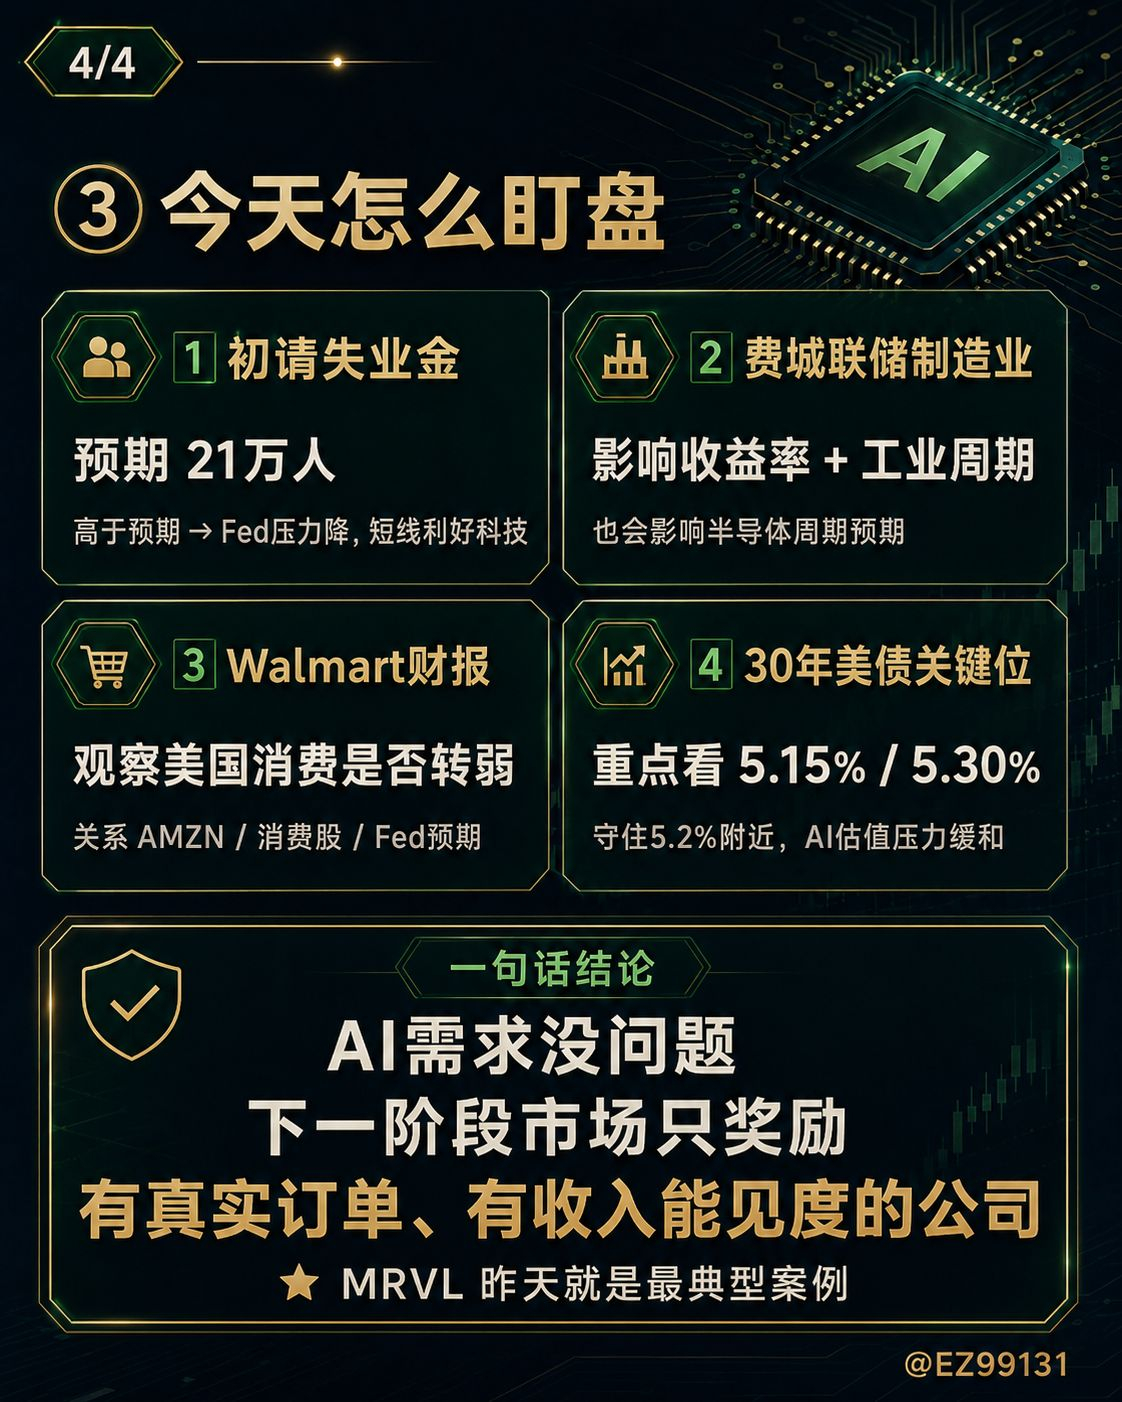
今日、必ず注目すべきイベント
1. 米国の新規失業保険申請件数
市場予想は約21万人、前回は20.9万人。
市場予想を大幅に上回れば:
景気減速 → FRB利上げ予想の後退 → 短期的にハイテク株にプラス
ただし、失業が急速に悪化すれば、景気への懸念に変わる。
2. フィラデルフィア連銀製造業景況指数
こちらも今夜20:30。
前回は約41.4で、市場予想は明らかに低下している。
このデータは次の点に影響する。
米国債利回り + 産業サイクル + 半導体サイクルの見通し。
3. Walmartの決算
Walmartは8月20日、米東部時間の朝にQ2業績を発表する。同社は当日に決算説明会を開催すると正式に発表した。
AIの中核銘柄ではないが、今日は次の判断材料となる。
米国の消費者は、原油価格とインフレを受けて明らかに弱まっているのか
最も重要なデータの一つ。
AMZN、消費関連株、そしてFRBの金融政策見通しにも影響する。
4. 米30年債利回り
本日の注目点:
5.15% / 5.30%
今夜も5.2%付近を維持するか、さらに下回れば:
AI株のバリュエーション圧力は引き続き和らぐ。
再び5.3%を上回れば:
昨日の米財務省による好材料は、市場にほぼ「打ち消された」。
また、トランプ氏の中間選挙が近づいている。選挙に勝ちたいトランプ氏にとって、米国株市場の投資家は重要な支持基盤の一つだ。
AI需要に問題はない。実際に変化したのは、市場が「実際の受注があり、売上の見通しが立つ」企業だけを評価するようになったことだ。昨日の#MRVLはその典型例であり、高金利とAI関連の債務調達は、次の局面で最大のバリュエーション制約となっている。