真の試練は最大供給ではなく、フリーフロート
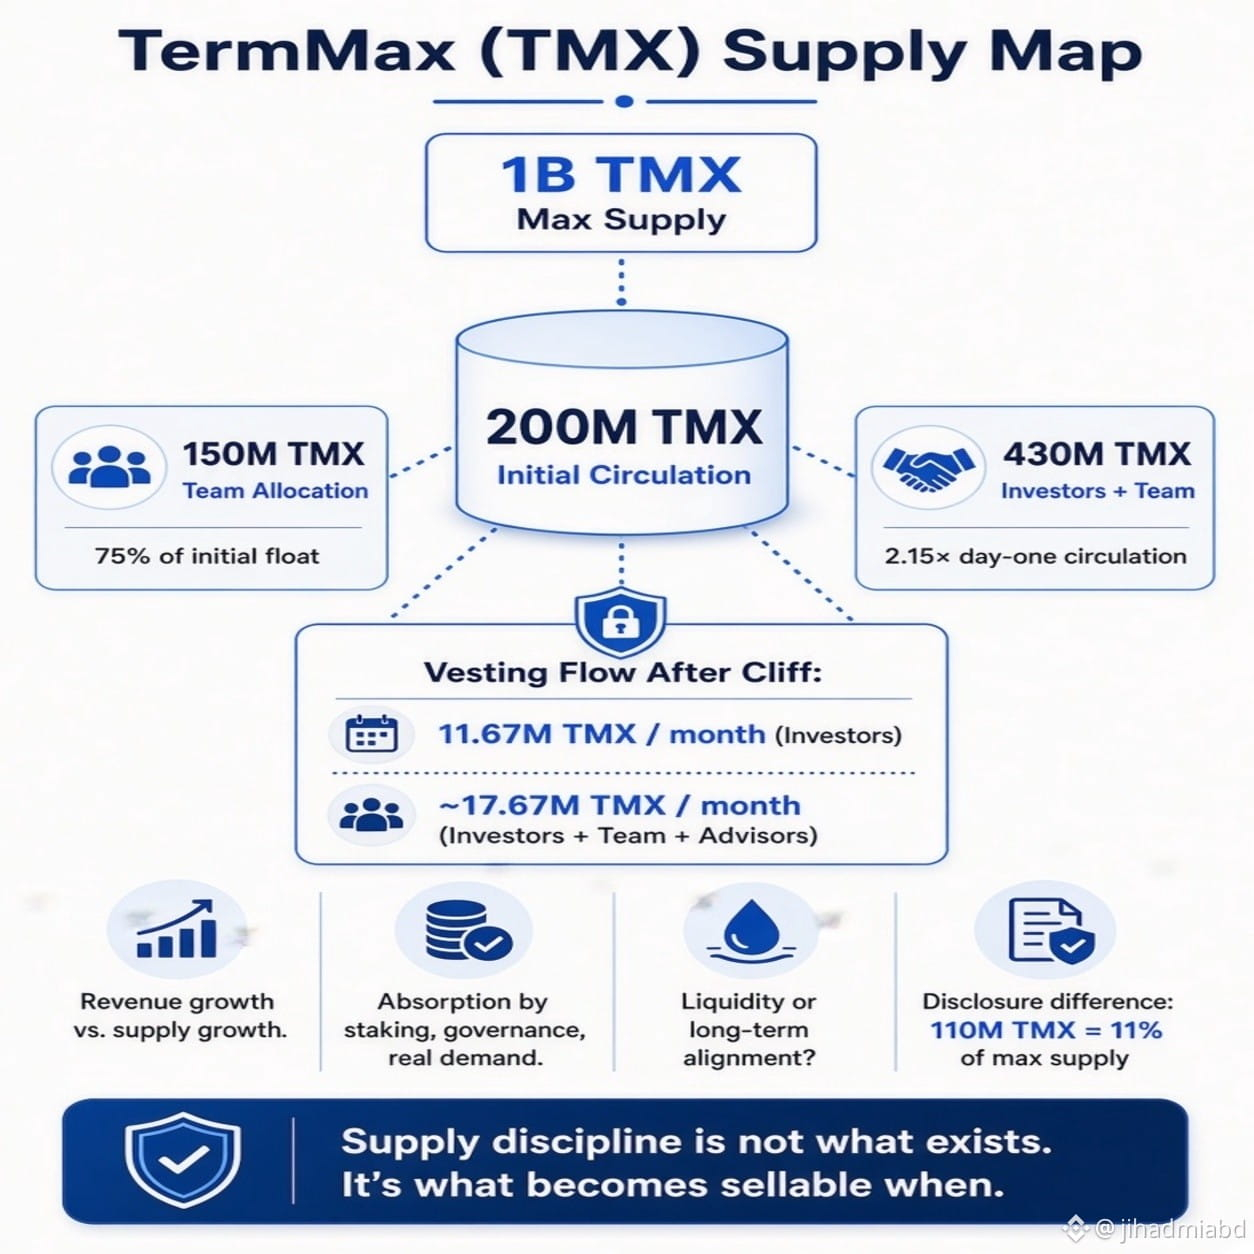
10億TMXは紙の上ではきれいに固定された数字に見える。
ローンチ時に流通すると見込まれるのはたったの2億TMX。
これだけで、最大供給がいかに“簡単な数字”であり、しかも弱い数字であるかがわかる。
本当に重要なのは、フリーフロートの量と、それがどれだけのペースで拡大するかだ。
投資家向けトークンだけで、クリフ後には毎月およそ11.67M TMXが解放される。
チームおよびアドバイザーのスケジュールを加えると、月次のリニアフローは約17.67Mまで伸びる。
予定された希薄化は普通のことだ。問題は、プロトコルがそれを吸収できるかどうか。
150Mのチーム配分は、すでに初期の200Mフリーフロートの75%に相当している。
チーム+投資家を合わせると合計430Mで、初日の流通量の2.15倍。
これにより、「固定供給」という物語はどう読むべきかが変わる。
さらに、110Mの開示ギャップもある。これは最大供給の11%だ。
ドキュメントのバージョン管理が、いつの間にかトークノミクスのデータになっている。
だから本当の問いは、計算ではなく行動面だ:
プロトコルの収益は、流通供給の伸びよりも速く増えているか?
新たに発行されるTMXは、ステーキング、ガバナンス、そして本物の需要によって吸収されているのか――それとも、単に追加の売却可能な流動性に変わっているだけなのか?
私は“見出しの10億”ではなく、フリーフロートを見ている。
供給規律とは、将来的に何が存在するかではない。
売却可能になるのは何か、そしてそれがいつか――それがすべてだ。
#termmax @TermMax