みんながBTCの上昇理由を探しているけど、実は核心は3つ——ただ、どの1つにも私はあなたに「でも」を付けたい。
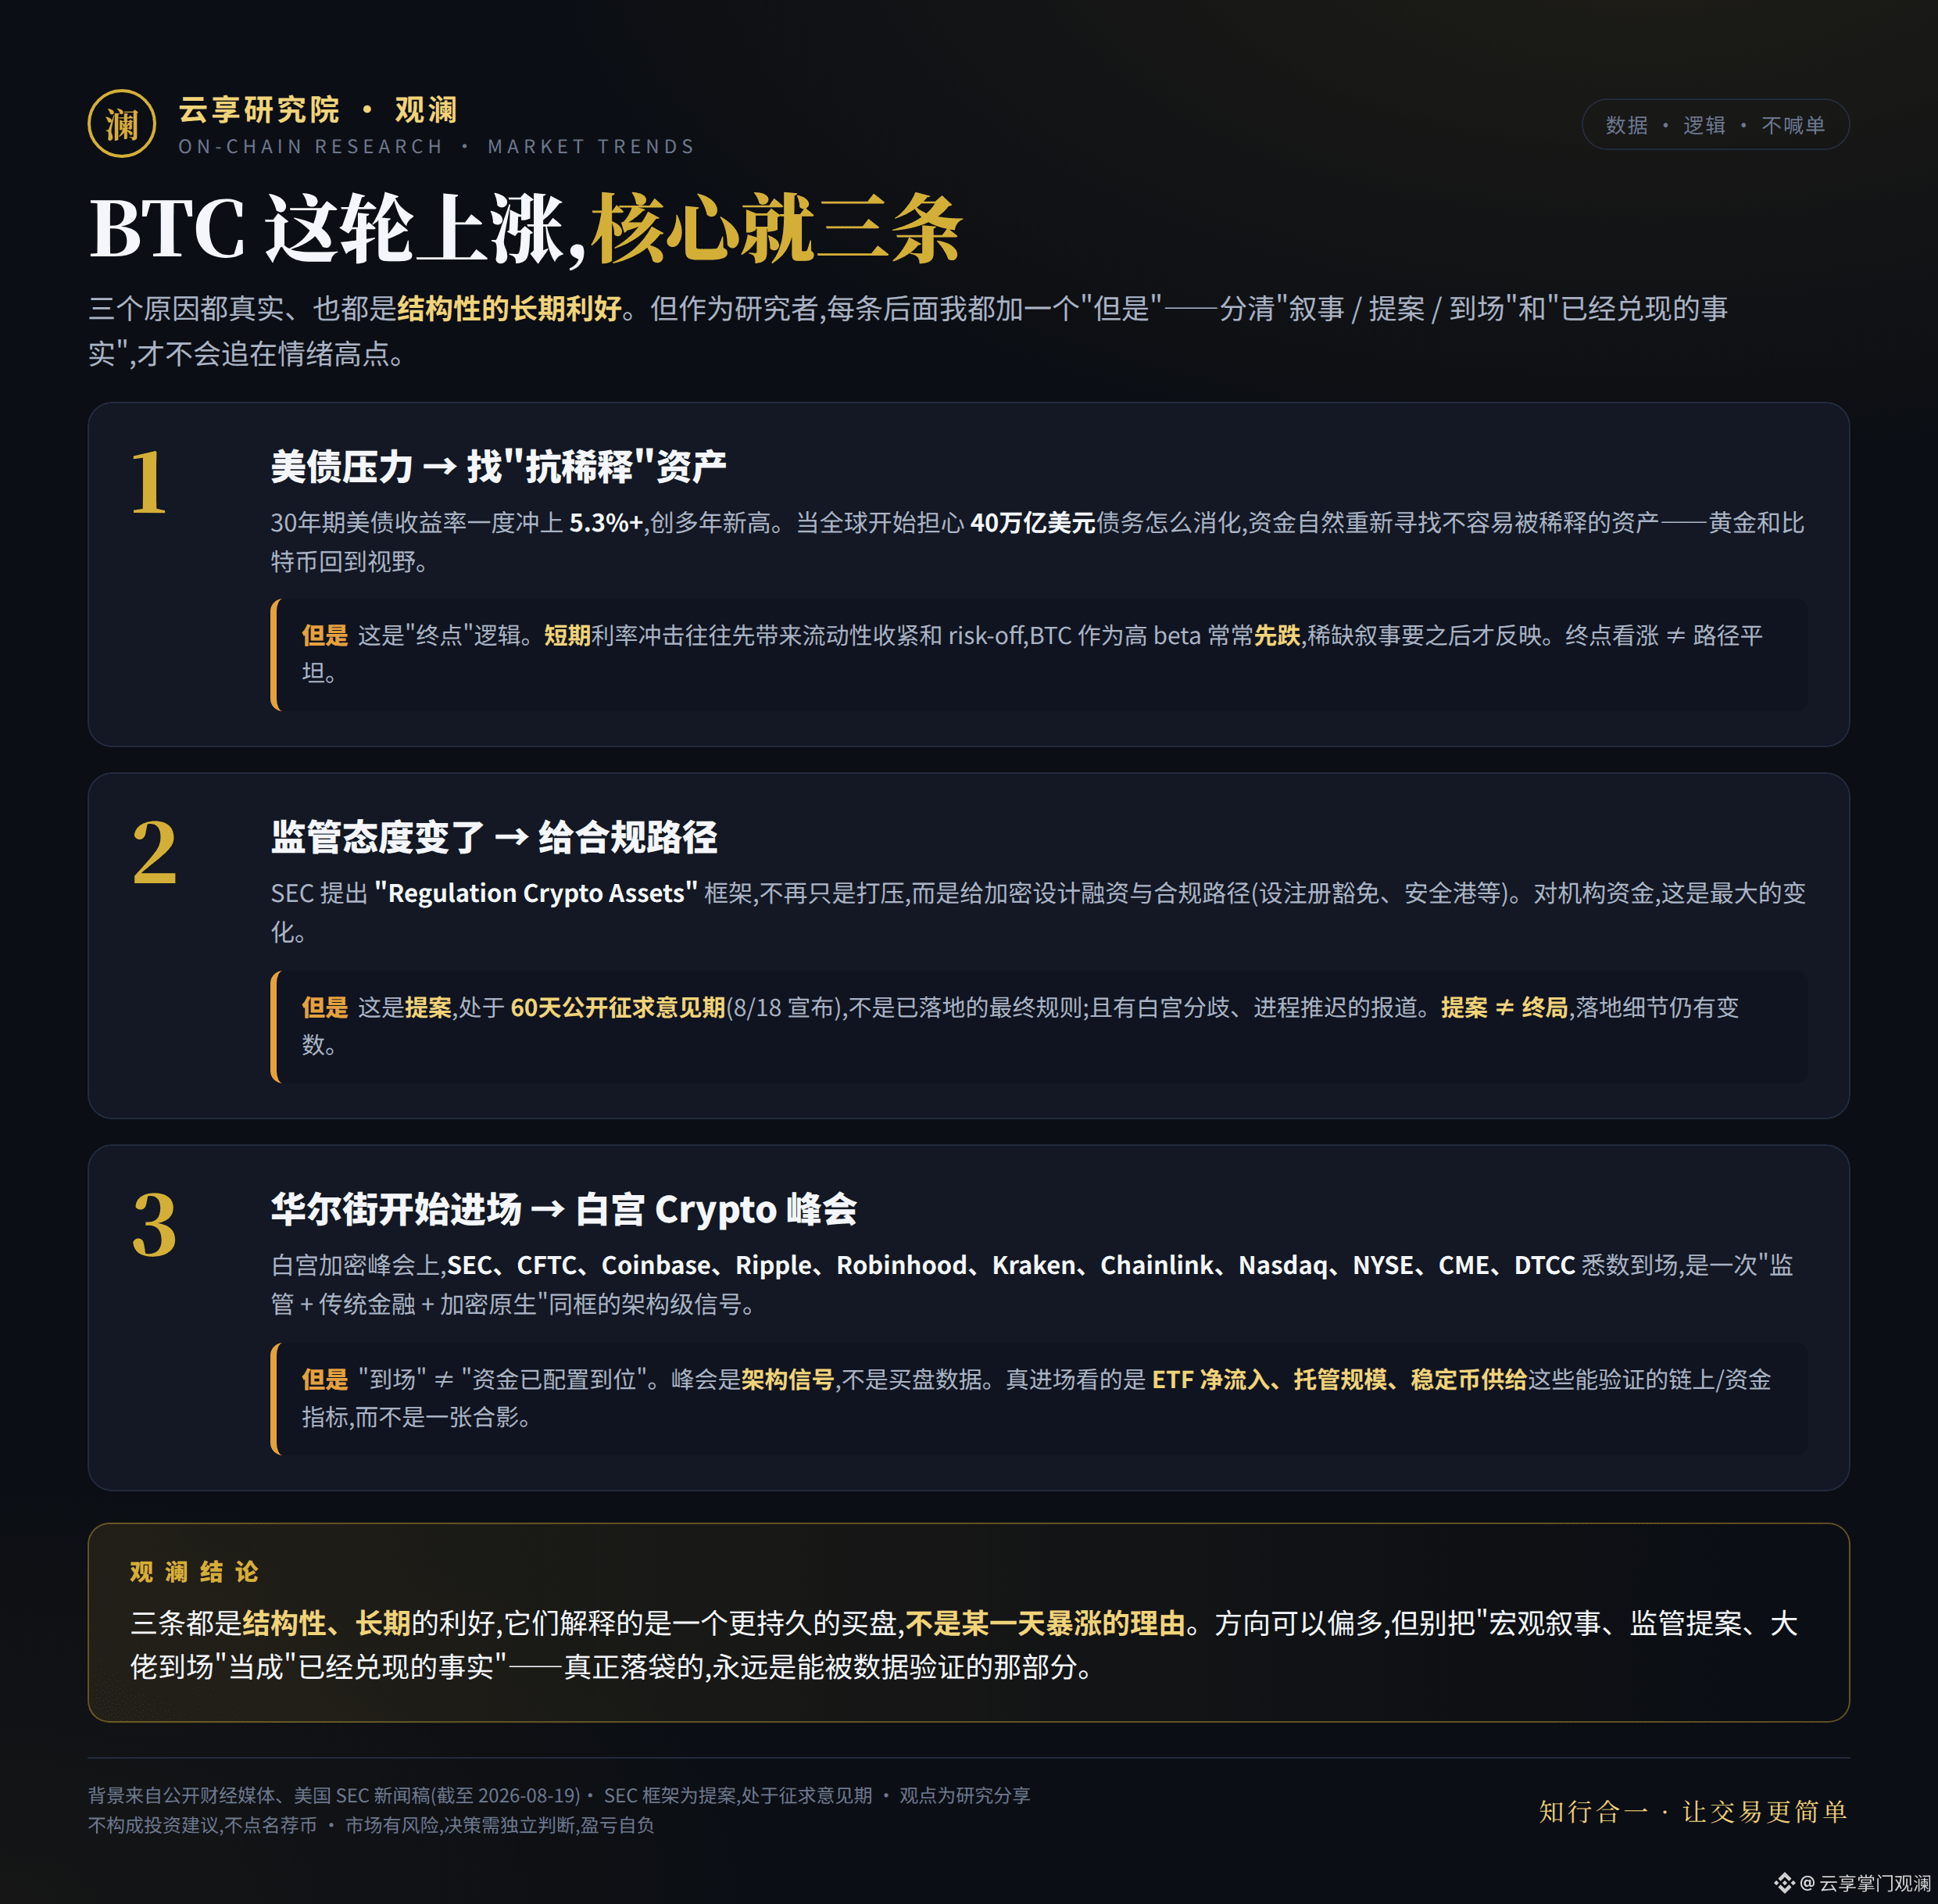
第一に「米国債のプレッシャー」。30年債利回りが一度5.3%まで上昇し、多年新高値。40兆億ドル(※正確な桁はこのまま表記)の米国債をどう消化するのかが、世界的な課題になってきた。資金は、希薄化されにくい資産を探し直しやすい。そこで、金とビットコインが視野に戻る。 しかし:これは「終点」ロジック。短期金利へのショックがもたらしているのは、実際には流動性の引き締めとrisk-offで、BTCのような高ベータ銘柄はしばしば先に下がる。希少性ストーリーが反映されるのは、その後だ——終点は上向きでも、道のりが平坦だという意味ではない。
第二に「規制の姿勢が変わった」。SECが「Regulation Crypto Assets」フレームワークを提案し、これまでの一方的な抑圧だけではなく、コンプライアンス面の道筋を示し始めた。機関投資家にとっては大きな変化だ。 しかし:これは提案で、まだ60日間のパブリックコメント期間中で、すでに成立した最終ルールではない。さらにホワイトハウス内の意見の分裂や、進行の遅れに関する報道もある。提案≠終局。
第三に「ウォール街が参入」。ホワイトハウスのCryptoサミットに、SEC、CFTC、Coinbase、Ripple、Nasdaq、NYSE、CME、DTCCなどが全員出席している。 ただし: 「出席した」ことは「資金の配置が完了した」こととは別だ。サミットは構造のシグナルであって、買い需要のデータではない。実際に資金が入っているかを見るなら、ETFの純流入、カストディ(保管)残高、ステーブルコインの供給といった検証できるものを見るべきで、集合写真1枚ではない。
結論:3つとも構造的・長期的なプラス要因で、それが説明するのは、より持続的な買いの原動力であって、ある日だけの暴騰理由ではない。方向性はやや強気でもいい。ただし「マクロの物語、規制の提案、大物が出席した」を「すでに実現した事実」として扱わないこと——本当に確定して手元に入るのは、データで検証できる部分だけだ。
※研究の見解としてのみであり、投資助言を構成せず、特定の銘柄を推奨するものではありません。
#ビットコイン #米国債 #SEC規制 #暗号
第一に「米国債のプレッシャー」。30年債利回りが一度5.3%まで上昇し、多年新高値。40兆億ドル(※正確な桁はこのまま表記)の米国債をどう消化するのかが、世界的な課題になってきた。資金は、希薄化されにくい資産を探し直しやすい。そこで、金とビットコインが視野に戻る。 しかし:これは「終点」ロジック。短期金利へのショックがもたらしているのは、実際には流動性の引き締めとrisk-offで、BTCのような高ベータ銘柄はしばしば先に下がる。希少性ストーリーが反映されるのは、その後だ——終点は上向きでも、道のりが平坦だという意味ではない。
第二に「規制の姿勢が変わった」。SECが「Regulation Crypto Assets」フレームワークを提案し、これまでの一方的な抑圧だけではなく、コンプライアンス面の道筋を示し始めた。機関投資家にとっては大きな変化だ。 しかし:これは提案で、まだ60日間のパブリックコメント期間中で、すでに成立した最終ルールではない。さらにホワイトハウス内の意見の分裂や、進行の遅れに関する報道もある。提案≠終局。
第三に「ウォール街が参入」。ホワイトハウスのCryptoサミットに、SEC、CFTC、Coinbase、Ripple、Nasdaq、NYSE、CME、DTCCなどが全員出席している。 ただし: 「出席した」ことは「資金の配置が完了した」こととは別だ。サミットは構造のシグナルであって、買い需要のデータではない。実際に資金が入っているかを見るなら、ETFの純流入、カストディ(保管)残高、ステーブルコインの供給といった検証できるものを見るべきで、集合写真1枚ではない。
結論:3つとも構造的・長期的なプラス要因で、それが説明するのは、より持続的な買いの原動力であって、ある日だけの暴騰理由ではない。方向性はやや強気でもいい。ただし「マクロの物語、規制の提案、大物が出席した」を「すでに実現した事実」として扱わないこと——本当に確定して手元に入るのは、データで検証できる部分だけだ。
※研究の見解としてのみであり、投資助言を構成せず、特定の銘柄を推奨するものではありません。
#ビットコイン #米国債 #SEC規制 #暗号