利息は、保有して1日経つ前にすでに支払われています
書類側のレバレッジ例は、ゆっくり読む価値があります。最後の一行が、その商品の中身を変えてしまうからです。
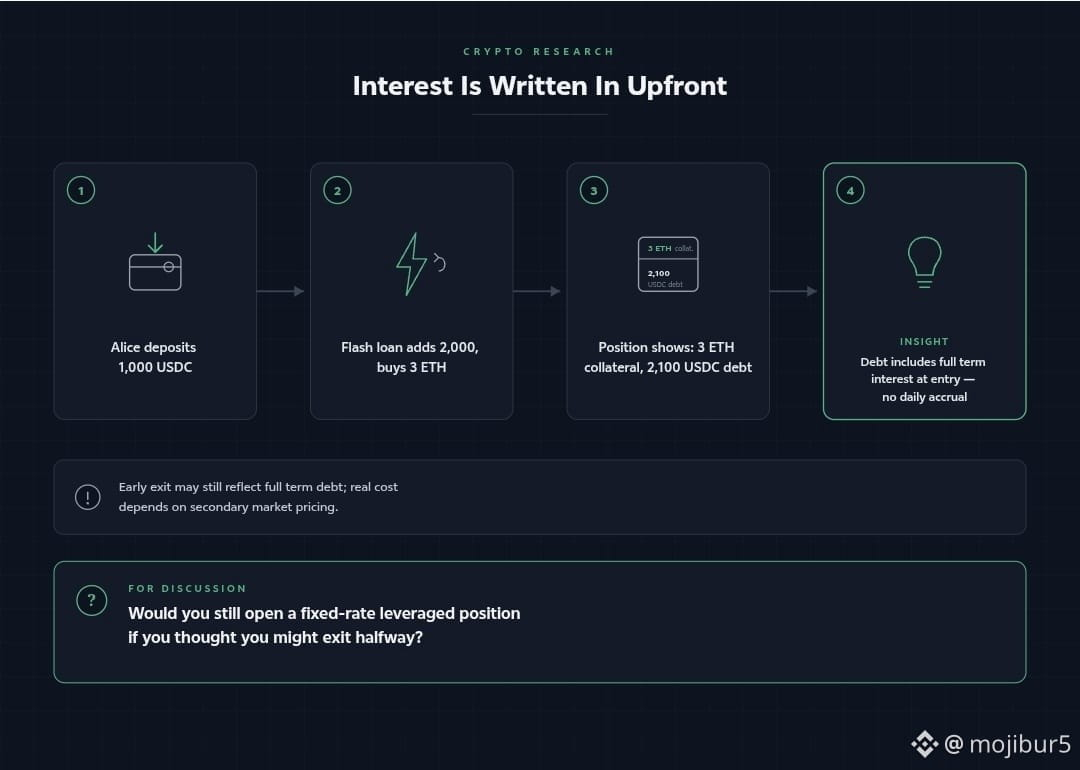
Alice は 1,000 USDC を投入します。フラッシュローンで 2,000 が追加されます。彼女は 1,000ドルずつの3 ETHを購入し、それを担保としてロックします。
取引が決済されると、彼女のポジションはこう読み取れます:3 ETHの担保、2,100 USDCの負債。
彼女は 2,000 を借りました。記録上の負債は 2,100 です。満期全体の利息は、開始時にポジションへ書き込まれており、日々積み上げ(計上)されるのではありません。
それが、機械的に「固定金利」とはどういうことかです。あなたが口座(ポジション)を開いた瞬間に数値が決済されます。積み上げるべきものがもう残っていないからです。
結果として起こるのは、人々が見落としがちな部分です。期間の途中で終了すると、返済しようとしている負債は、満期全体を前提に組み立てられてしまっています。変動金利のループは、閉じた時点で請求が止まります。こちらはすでに請求済みです。
その高いコストと呼ぶ前に、途中解約が実際にどのような価格になるのか早期に確認したいです。セカンダリーマーケットがその一部を吸収するかもしれません。
満期の半分で終了するつもりだったなら、固定金利のレバレッジポジションをそれでも開きますか?
#termmax @TermMax $ETH