TermMax V2の新しいAlpha市場を見ていて、ある一文が目に留まりました:
「清算(リクイデーション)なしのレバレッジ。」
最初は、ほとんど矛盾しているように聞こえます。
レバレッジは通常、担保、ヘルスファクター、マージンコール、そして清算を意味します。
TermMaxは別のルートを取ります。
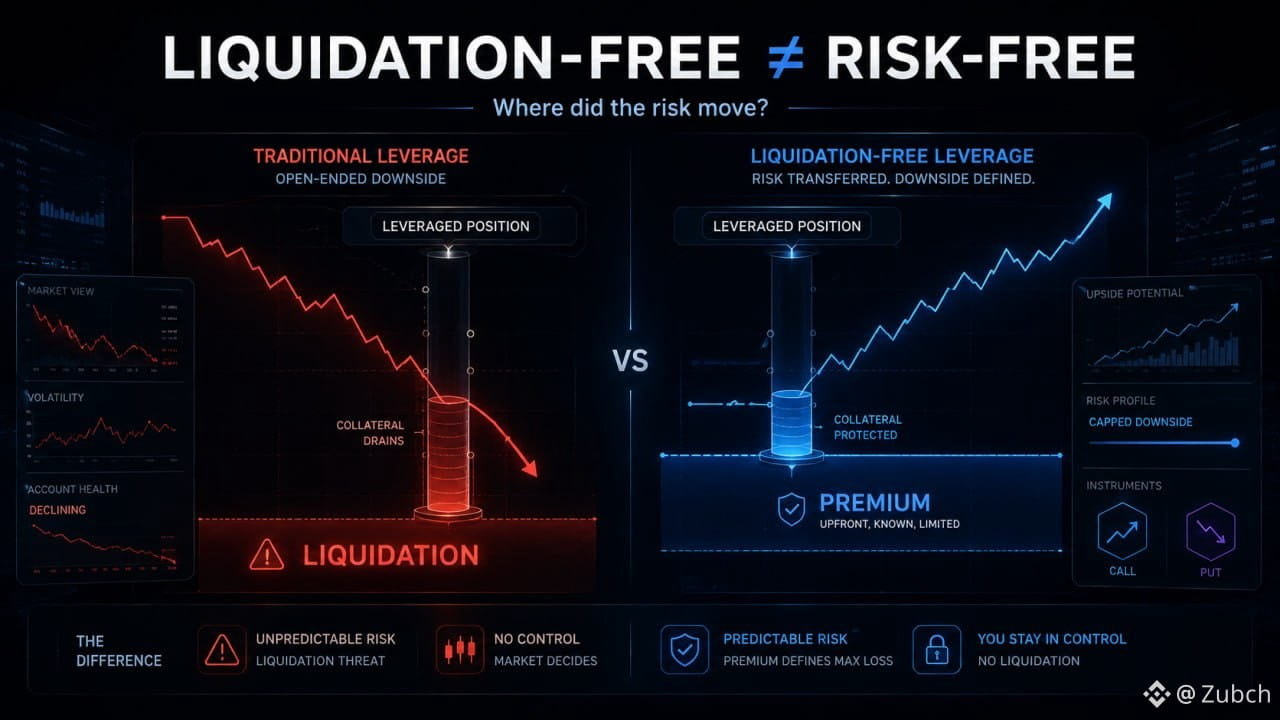
損失が担保を食い尽くすのではなく、Alphaは先払いのプレミアムを使用します。
ロングなら、コール(Call)を買います。
ショートなら、プット(Put)を買います。
このプレミアムはポジションを開いた時点で支払われ、TermMaxはそれを「ポジションの最大損失」と定義しています。
つまり、取引があなたに不利に動いても、清算の連鎖は起こりません。
失うのはプレミアムです。
それにより、リスクの見え方は完全に変わります。
従来のレバレッジポジションでは:
→ 下落は担保が清算されるまで拡大し得る
→ 清算のタイミングが重要になる
→ ボラティリティがポジションから追い出すことがある
Alphaでは:
→ コストは事前に分かっている
→ 最大損失は事前に分かっている
→ マージンコールはない
→ それでもレバレッジの効いた上昇余地は残る
ただし、重要なトレードオフがあります。
「清算なし」は「安いレバレッジ」を意味しません。
あなたは実質的に、下落側に上限(ハードな天井)を設けつつ、上昇側を維持できる権利にお金を払っているのです。
だから、私が聞きたいのはこうではありません:
「清算なしのレバレッジのほうが安全なのか?」
答えはこうです:
「その確実性に、私はいくら払っているのか?」
そのプレミアムの金額が、レバレッジ倍率を見る前に確認すべき数字です。
なぜならTermMaxはリスクを取り除かなかったからです。
リスクの形を変えただけです。
#termmax @TermMax