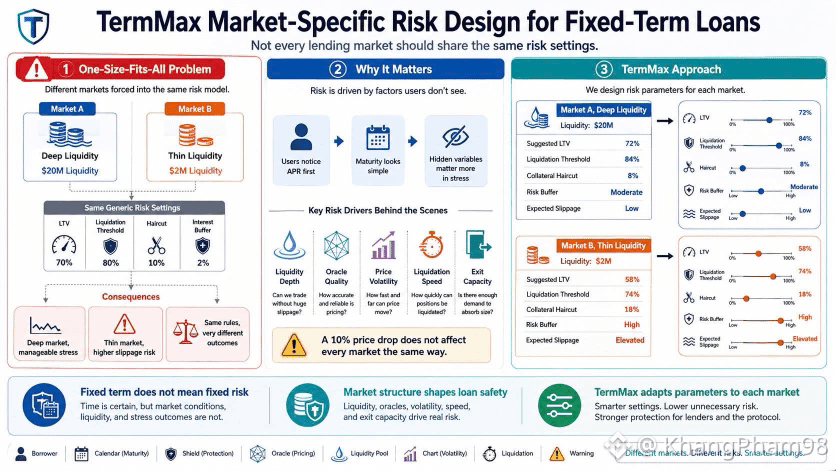
先月の終わり、小さなDeFiのチャットグループで、9%の金利がかなり無理のない水準に見えたことから、借り手が30日間の期間ローンを固定したのを見ました。しかし、その数字ははっきりしている一方で、その背後にあるリスクはずっと曖昧でした。
TermMaxの対象は、その「見えない盲点」のど真ん中にあります。固定期間のレンディング市場は、担保と満期日だけではなく、流動性、オラクルの品質、価格の乖離、清算までの速度、そして最終的にポジションを引き受ける当事者まで含みます。
ある市場に流動性が2000万ドルあるのに対し、別の市場にはわずか200万ドルしかない場合、同じ担保の閾値をインターフェース上で使うのは便利でも、リスクの観点では粗雑です。TermMaxは各市場ごとにパラメータを分けます。同じ10%の下落でも、流動性の厚い場所では単なるノイズで済むことがある一方、薄い市場では本当の圧力になります。
ここでのユーザーの洞察はかなり明確です。借り手は多くの場合、まずAPRを読み、次に満期を確認し、その後に清算しきい値をちらっと見るだけです。ですが、後者こそが、荒れて変動の大きい日を乗り切れるかどうかを決めます。
私はTermMaxに対してまだ懐疑的です。より詳細なパラメータが、必ずしも正しいパラメータになるわけではありません。データ90日分があまりにも整って見えることもありますし、オラクルが数分遅れることもあります。さらに、安定しているように見えるプールでも、みんなが同時に退出したいと思えば、あっさり資金が尽きる可能性があります。
それでも、この設計方針は注目に値します。偽りの「単純さ」を退けているからです。各市場に固有のリスク構造があるのなら、TermMaxは固定期間ローンを「平たい金利の箱」ではなく「地形図」としてユーザーに見せようとしている、ということになります。@TermMax #TermMax