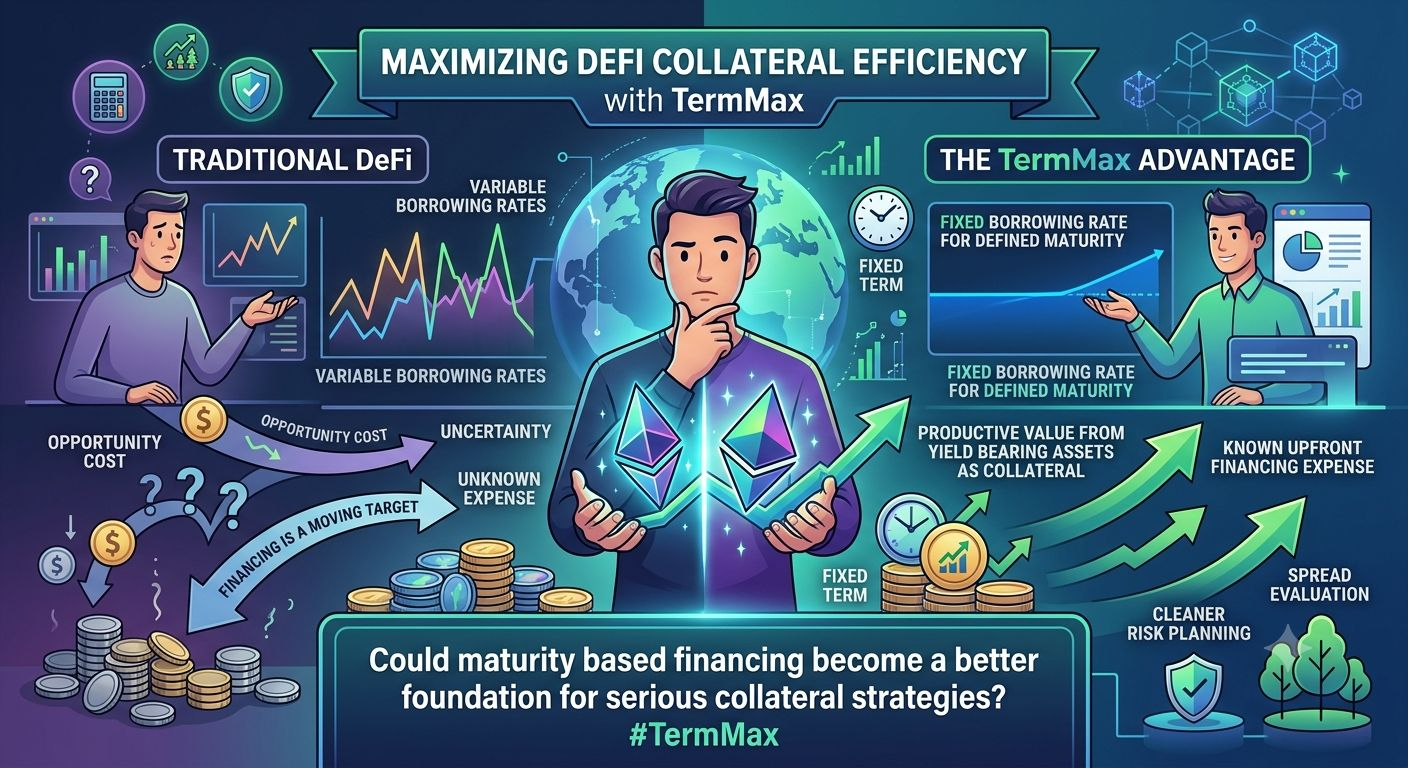
@TermMax について私が特に注目するのは、ファイナンスを「動くターゲット」にせずに、担保としての働きをより強くする可能性があることです。多くのDeFi戦略では、担保として待機している資本にも機会費用が発生し得ます。一方で借入コストは、市場環境の変化に合わせて変わり得ます。TermMaxは、満期が定義された期間について借入金利を固定したまま、担保として利回りを生む資産をサポートすることで、この点に対するアプローチが異なります。私にとってこれは、資金調達の費用が事前に分かっているとき、同じ資本プールからどれだけ生産的な価値を引き出せるのか、という資本効率に関するより興味深い問いを生みます。#TermMax
トレードオフは、固定期間の資金調達では、流動性を永続的に利用可能なものとして扱うのではなく、満期を考えなければならない点です。借入期間を自分の戦略と合わせ、ポジションが満期に到達したときに何が起きるのかを理解する必要があります。しかし、この制約は、リスク計画をより分かりやすく整えることにもつながります。担保が利回りを生み続ける一方で借入コストが固定されているなら、対立する金利が自分に不利に動く可能性に頼るよりも、より明確な前提でスプレッドを評価できます。私は、資本効率を重視しつつ、金利の変動によってポジションの経済性が常に書き換わってしまうことを望まないトレーダーにとって、有用な構造だと考えています。問題は、満期ベースのファイナンスが、より本格的な担保戦略のより良い土台になり得るかどうかです。
トレードオフは、固定期間の資金調達では、流動性を永続的に利用可能なものとして扱うのではなく、満期を考えなければならない点です。借入期間を自分の戦略と合わせ、ポジションが満期に到達したときに何が起きるのかを理解する必要があります。しかし、この制約は、リスク計画をより分かりやすく整えることにもつながります。担保が利回りを生み続ける一方で借入コストが固定されているなら、対立する金利が自分に不利に動く可能性に頼るよりも、より明確な前提でスプレッドを評価できます。私は、資本効率を重視しつつ、金利の変動によってポジションの経済性が常に書き換わってしまうことを望まないトレーダーにとって、有用な構造だと考えています。問題は、満期ベースのファイナンスが、より本格的な担保戦略のより良い土台になり得るかどうかです。