
流動性の貸出に目を向け始めた最初の頃、待っている間の遊休資本はただの待機コストだと思っていました。資金は借り手が現れるまでそこに置かれる。単純です。ですが、組み合わせ可能なイールドによって、その前提がそれほど自明ではないように見えてきました。
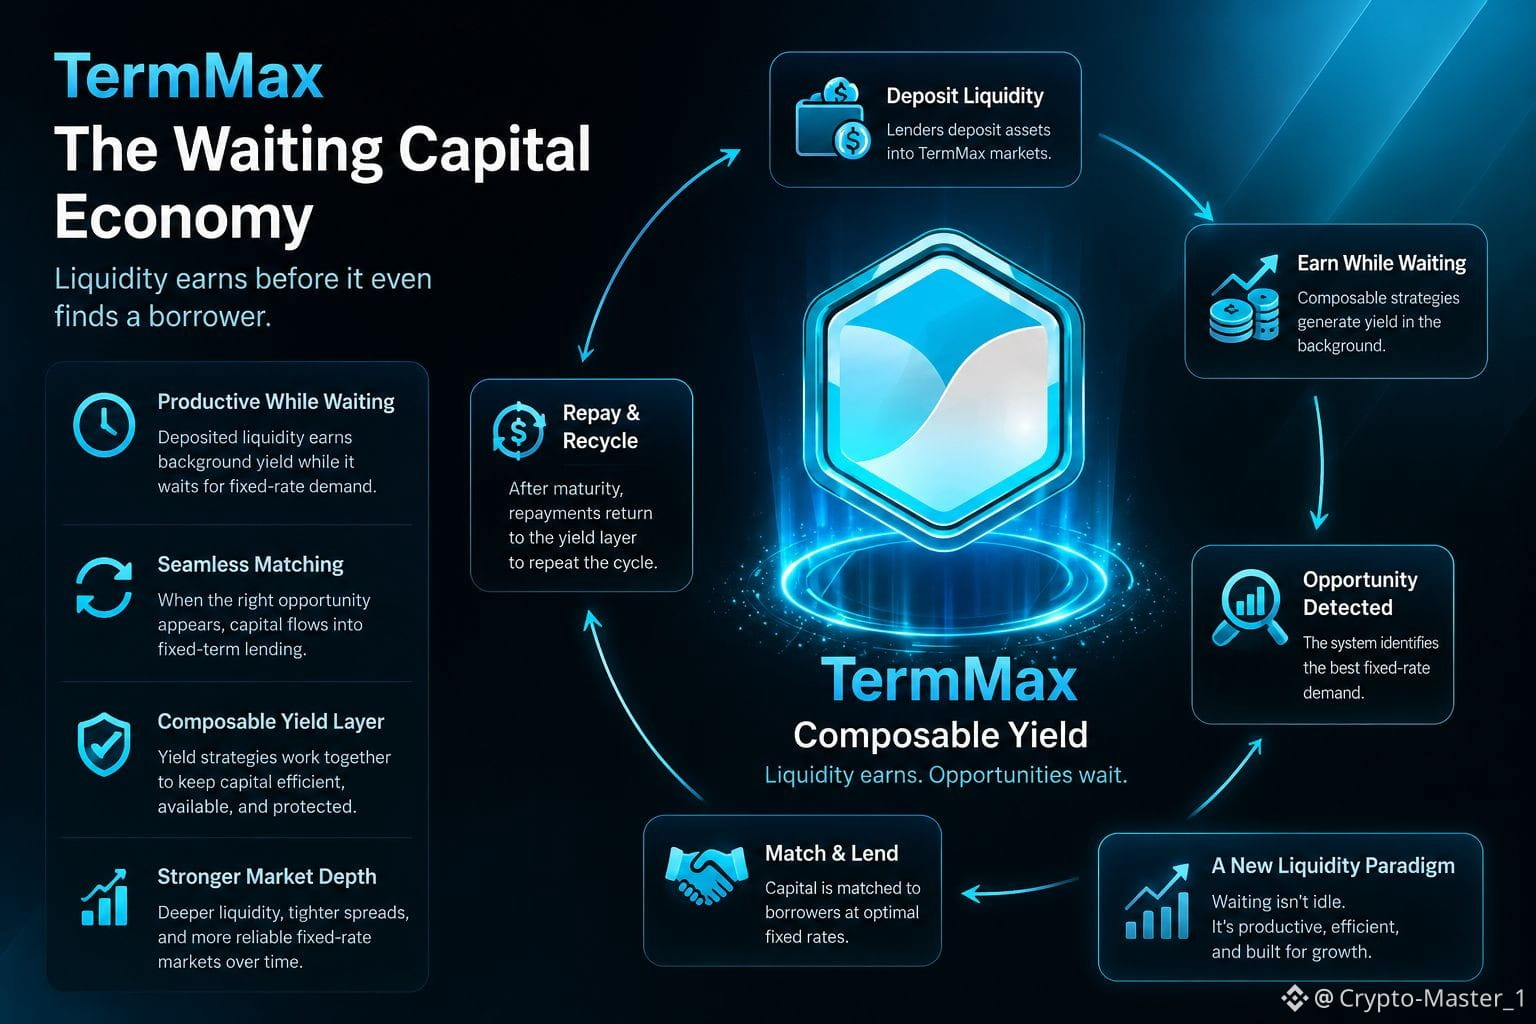
TermMaxで私の注意を引いたのは、固定金利の需要に向けて待機している流動性であっても、マッチングされる前に別の場所で稼げる可能性があることです。運用面では、「利用可能であること」の経済性が変わります。貸し手が資本を預けると、システムはそれを生産的に保ち、そして適切な固定金利の機会が現れたときに借入需要へと振り向けます。すると「遊休流動性」は、買い手を待ちながら家賃を生む在庫のように見え始めるのです。
ただし、これは定着(リテンション)の問題も生みます。バックグラウンドのイールドが消えたとき、その資本は残るのでしょうか? それとも、待つことが有益になるようなインセンティブがあったからこそ、その流動性がそこにあっただけなのでしょうか。
この違いはTMXにとっても重要です。トレーダーは上場価格や流通供給、FDV、そして将来のアンロックを素早く調整できます。繰り返し発生するプロトコル需要は偽装しにくい。組み合わせ可能なイールドがより深い流動性を生み、希薄化(ディリューション)を吸収できるような、反復的な貸出と手数料の創出が進むのなら、私はより前向きに見られます。
一方で、インセンティブが同じ資本を戦略間で回し続けるだけなら、活動は健全に見えても、実際の借り手需要が薄いままということもあり得ます。
そこで私は、注目すべき比率をひとつ挙げます。生産的に待機している資本と、実際に何度もマッチされている資本の比です。
トレーダーにとって面白いのは、「遊休のお金が稼げるかどうか」ではありません。待ちながら稼ぐことで、流動性が留まり続けるのか——それがポイントです。
#termmax @TermMax
TermMaxで私の注意を引いたのは、固定金利の需要に向けて待機している流動性であっても、マッチングされる前に別の場所で稼げる可能性があることです。運用面では、「利用可能であること」の経済性が変わります。貸し手が資本を預けると、システムはそれを生産的に保ち、そして適切な固定金利の機会が現れたときに借入需要へと振り向けます。すると「遊休流動性」は、買い手を待ちながら家賃を生む在庫のように見え始めるのです。
ただし、これは定着(リテンション)の問題も生みます。バックグラウンドのイールドが消えたとき、その資本は残るのでしょうか? それとも、待つことが有益になるようなインセンティブがあったからこそ、その流動性がそこにあっただけなのでしょうか。
この違いはTMXにとっても重要です。トレーダーは上場価格や流通供給、FDV、そして将来のアンロックを素早く調整できます。繰り返し発生するプロトコル需要は偽装しにくい。組み合わせ可能なイールドがより深い流動性を生み、希薄化(ディリューション)を吸収できるような、反復的な貸出と手数料の創出が進むのなら、私はより前向きに見られます。
一方で、インセンティブが同じ資本を戦略間で回し続けるだけなら、活動は健全に見えても、実際の借り手需要が薄いままということもあり得ます。
そこで私は、注目すべき比率をひとつ挙げます。生産的に待機している資本と、実際に何度もマッチされている資本の比です。
トレーダーにとって面白いのは、「遊休のお金が稼げるかどうか」ではありません。待ちながら稼ぐことで、流動性が留まり続けるのか——それがポイントです。
#termmax @TermMax