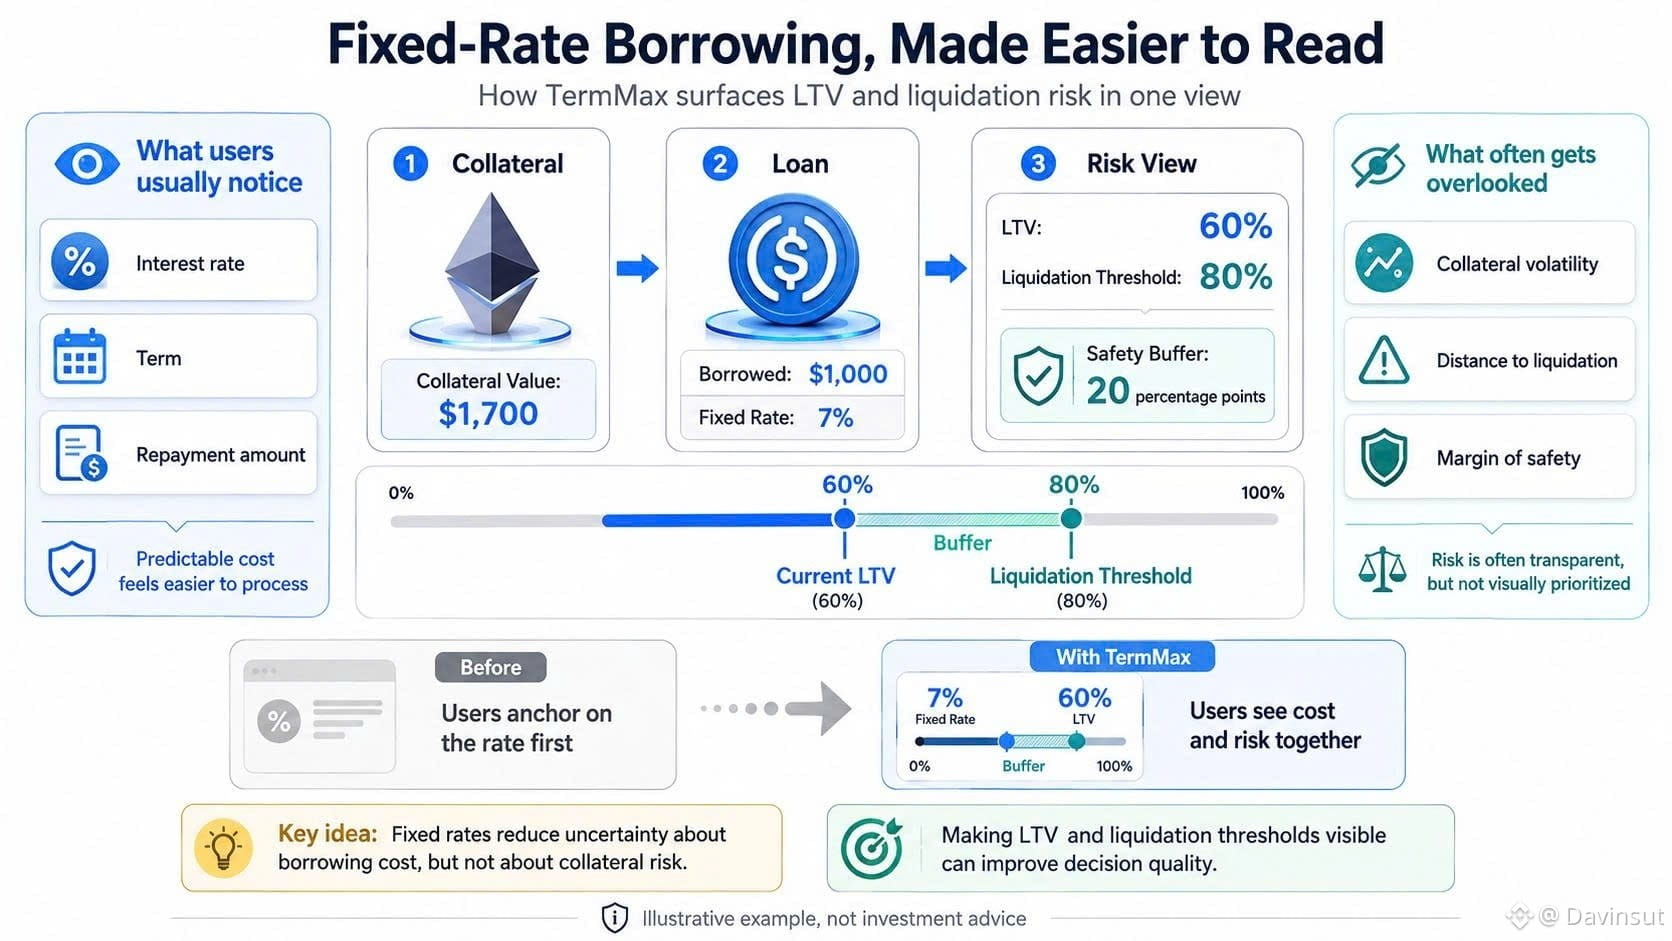
仮想通貨グループで知っている人のウォレット画面を見ると、そのローンはとても普通に見えました。担保の価値は1700ドル、ローンは1000ドル、固定金利は7%です。私の目を引いたのは金利率ではなく、彼が清算ゾーンをほとんど見ていなかったという事実でした。
その癖はかなり一般的です。フィンテックの利用者は、扱えそうに感じる数字、金利、期間、返済額といったものを好みます。LTVは不快です。担保が自分の管理の外で動くことを思い出させるからです。
TermMaxは、固定金利の借り入れ体験の中でLTVと清算(リキディーション)閾値をより見やすくします。LTVが60%で清算閾値が80%の場合、実際のバッファはたった20パーセントポイントです。この2つの数値が借り入れ金利の横に並ぶと、ユーザーは資本コストと自分のポジションの耐久性を比較せざるを得なくなります。
TermMaxで重要なのは、数値の表ではありません。意思決定の中でリスクが置かれる場所が移動することです。LTVが遅れて表示されるなら、借り手はすでに金利に固定(アンカー)されている。LTVが早く表示されるなら、ポジションが耐えられる下落幅はどれくらいかを問う必要が出てきます。
逆説がここにあります。固定金利は未来をすっきり見せる一方で、担保はノイズの多い市場の中に存在します。TermMaxはボラティリティを取り除くわけではありませんが、忘れがちな部分を「見ないで済ませにくくする」のです。
私はこれを解決策だとは見ていません。興奮した状態の人なら、75%のLTVを見てもなお借り入れを続けられます。しかしTermMaxが確認の前に数秒立ち止まらせるのであれば、未解決として残る問いは、その数秒が自己欺瞞の少ない意思決定を生むのに十分かどうかです。@TermMax #Termmax
その癖はかなり一般的です。フィンテックの利用者は、扱えそうに感じる数字、金利、期間、返済額といったものを好みます。LTVは不快です。担保が自分の管理の外で動くことを思い出させるからです。
TermMaxは、固定金利の借り入れ体験の中でLTVと清算(リキディーション)閾値をより見やすくします。LTVが60%で清算閾値が80%の場合、実際のバッファはたった20パーセントポイントです。この2つの数値が借り入れ金利の横に並ぶと、ユーザーは資本コストと自分のポジションの耐久性を比較せざるを得なくなります。
TermMaxで重要なのは、数値の表ではありません。意思決定の中でリスクが置かれる場所が移動することです。LTVが遅れて表示されるなら、借り手はすでに金利に固定(アンカー)されている。LTVが早く表示されるなら、ポジションが耐えられる下落幅はどれくらいかを問う必要が出てきます。
逆説がここにあります。固定金利は未来をすっきり見せる一方で、担保はノイズの多い市場の中に存在します。TermMaxはボラティリティを取り除くわけではありませんが、忘れがちな部分を「見ないで済ませにくくする」のです。
私はこれを解決策だとは見ていません。興奮した状態の人なら、75%のLTVを見てもなお借り入れを続けられます。しかしTermMaxが確認の前に数秒立ち止まらせるのであれば、未解決として残る問いは、その数秒が自己欺瞞の少ない意思決定を生むのに十分かどうかです。@TermMax #Termmax