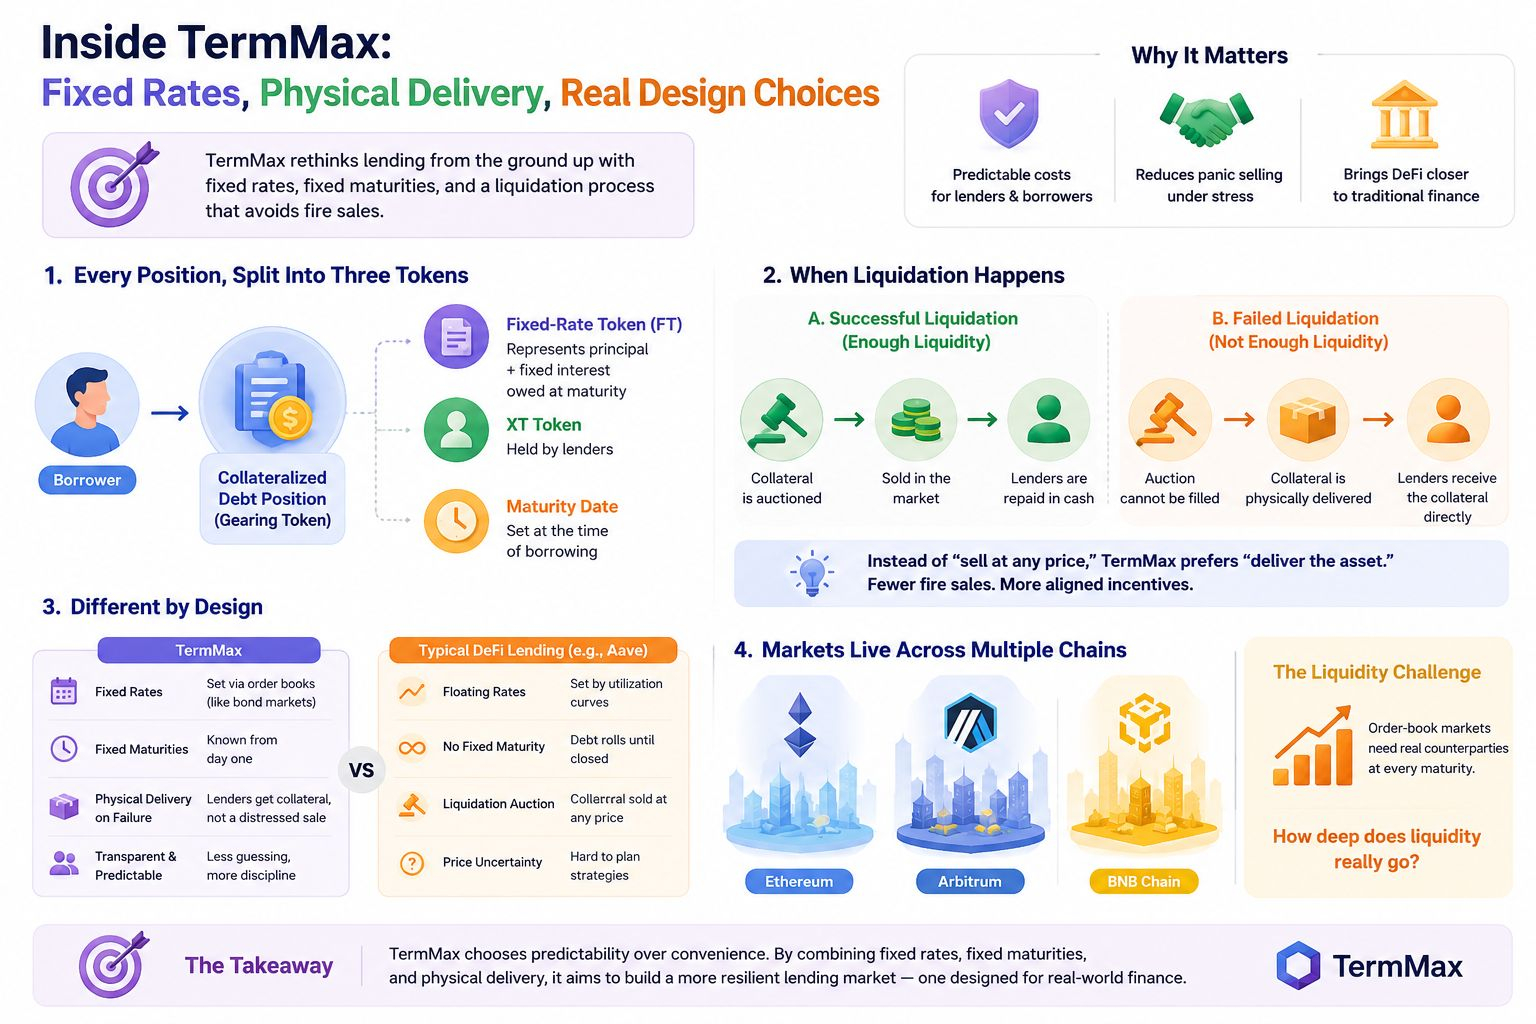
TermMaxのドキュメントを読み進めていて私の目を引いたのは、清算(リクイデーション)自体ではなく、実際に清算が失敗したときにどう扱うか、という点でした。つまり、売却しようにも担保を受け入れてくれる流動性が存在しない場合に何が起きるのかです。通常の「価格に関係なくオークションにかける」方式ではなく、ほとんどの貸付市場が採用しているアプローチとは違い、TermMaxは物理的な引き渡しにフォールバックします。貸し手は、強制的な投げ売り(ファイアセール)を強いるのではなく、借り手の担保を直接受け取るのです。
これは小さなメカニズムに見えますが、より大きな設計上の選択を示しています。TermMaxは、あらゆるポジションを3つのトークンに分割します。—Gearing Token(担保化された負債ポジションそのもの)、Fixed-Rate Token(FT:満期時に支払う元本+固定利息を表す)、そして貸し手が保有するXTトークンです。Aaveのような利用率カーブによってレートが設定されるのではなく、貸し手と借り手が実際にレートと満期日を交渉するオーダーブックでレートが見出されます。これは、DeFiのマネーマーケットというより、債券市場のような仕組みに近いです。
なぜそこまでやるのでしょうか?変動金利プロトコルは、規律ある戦略を実行しづらいものです。すでに不利に動いてしまってからでないと、真の資金コストが分からないからです。固定の満期と物理的な引き渡しはいずれも、同じ問題—ストレス下でプロトコルが価格を推測しなければならない場面の数を減らすこと—に向けられているように思えます。
トレードオフも明らかです。オーダーブック型の固定金利市場では、すべての満期ごとに両側に実際のカウンターパーティが必要になります。これは、プールされた変動金利市場よりもはるかに難しい流動性ブートストラップの問題です。さらに、現在市場がEthereum、Arbitrum、BNB Chainにまたがって稼働している中で、長い年限やよりエキゾチックな担保の市場では、実際にどれほど流動性が薄くなるのを見た人はいませんか?
@TermMax #TermMax
これは小さなメカニズムに見えますが、より大きな設計上の選択を示しています。TermMaxは、あらゆるポジションを3つのトークンに分割します。—Gearing Token(担保化された負債ポジションそのもの)、Fixed-Rate Token(FT:満期時に支払う元本+固定利息を表す)、そして貸し手が保有するXTトークンです。Aaveのような利用率カーブによってレートが設定されるのではなく、貸し手と借り手が実際にレートと満期日を交渉するオーダーブックでレートが見出されます。これは、DeFiのマネーマーケットというより、債券市場のような仕組みに近いです。
なぜそこまでやるのでしょうか?変動金利プロトコルは、規律ある戦略を実行しづらいものです。すでに不利に動いてしまってからでないと、真の資金コストが分からないからです。固定の満期と物理的な引き渡しはいずれも、同じ問題—ストレス下でプロトコルが価格を推測しなければならない場面の数を減らすこと—に向けられているように思えます。
トレードオフも明らかです。オーダーブック型の固定金利市場では、すべての満期ごとに両側に実際のカウンターパーティが必要になります。これは、プールされた変動金利市場よりもはるかに難しい流動性ブートストラップの問題です。さらに、現在市場がEthereum、Arbitrum、BNB Chainにまたがって稼働している中で、長い年限やよりエキゾチックな担保の市場では、実際にどれほど流動性が薄くなるのを見た人はいませんか?
@TermMax #TermMax