#termmax @TermMax FTは、きれいに固定された主張ではありません。
それは残余プールの宝くじ券です。
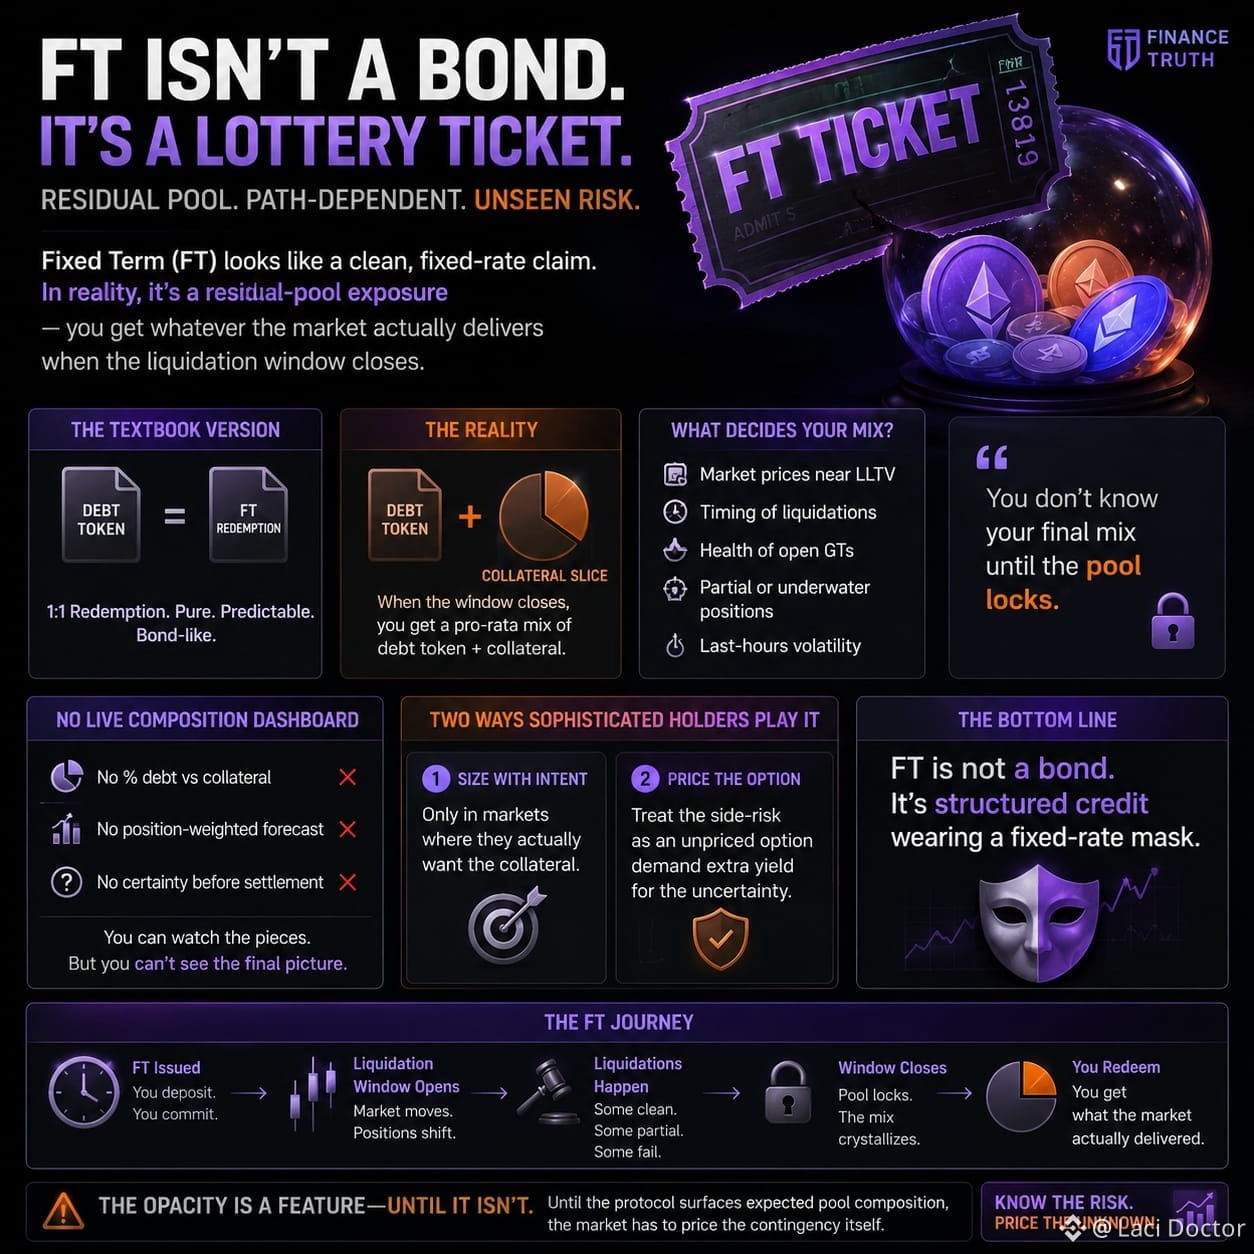
誰もが最初に目にする教科書的な説明:1:1の負債トークン償還。純粋で、予測可能。債券のようなもの。
しかし実際は:清算ウィンドウが閉じると、受け取れるのは市場が実際に提供した分です。クリーンなローン→主に負債トークン。含み損が大きい、または部分的に清算されたポジション→担保の持分に応じた割合がプールに入って、あなたに渡されます。
経路依存です。終盤の駆け引き。これまでのLLTV違反の積み重ね。最終的な配合は、ウィンドウが閉じ、プールがロックされた後にのみ確定します。
「あなたのFTは現在87%が負債/13%が担保リスク」といったライブ・ダッシュボードはありません。オープンGT、ヘルスファクター、LLTVラインに対して価格がどれくらい近いかは確認できます。オンチェーン残高も掘れます。ですが、最終的な構成の“ポジション加重”予測を与えてくれるものは何もありません。
経験ある保有者は、実際に担保が欲しい市場にだけサイズを入れるか…あるいは、サイドリスクを価格付けされていないオプションとして扱い、不確実性に見合う追加の利回りを要求します。その他の人は結局、きれいなケースだと仮定し、償還したときに初めて配合を知るだけです。
FTは債券ではありません。
固定金利のマスクをかぶった仕組債です。
この不透明さは、プロトコルが予想されるプール構成を開示するまでの“特徴”です。それまでは、市場がその偶発事象を自分で価格に織り込まなければなりません。
#TermMaxBooster #TermMax $BTW
$ETH
$XRP