#termmax @TermMax
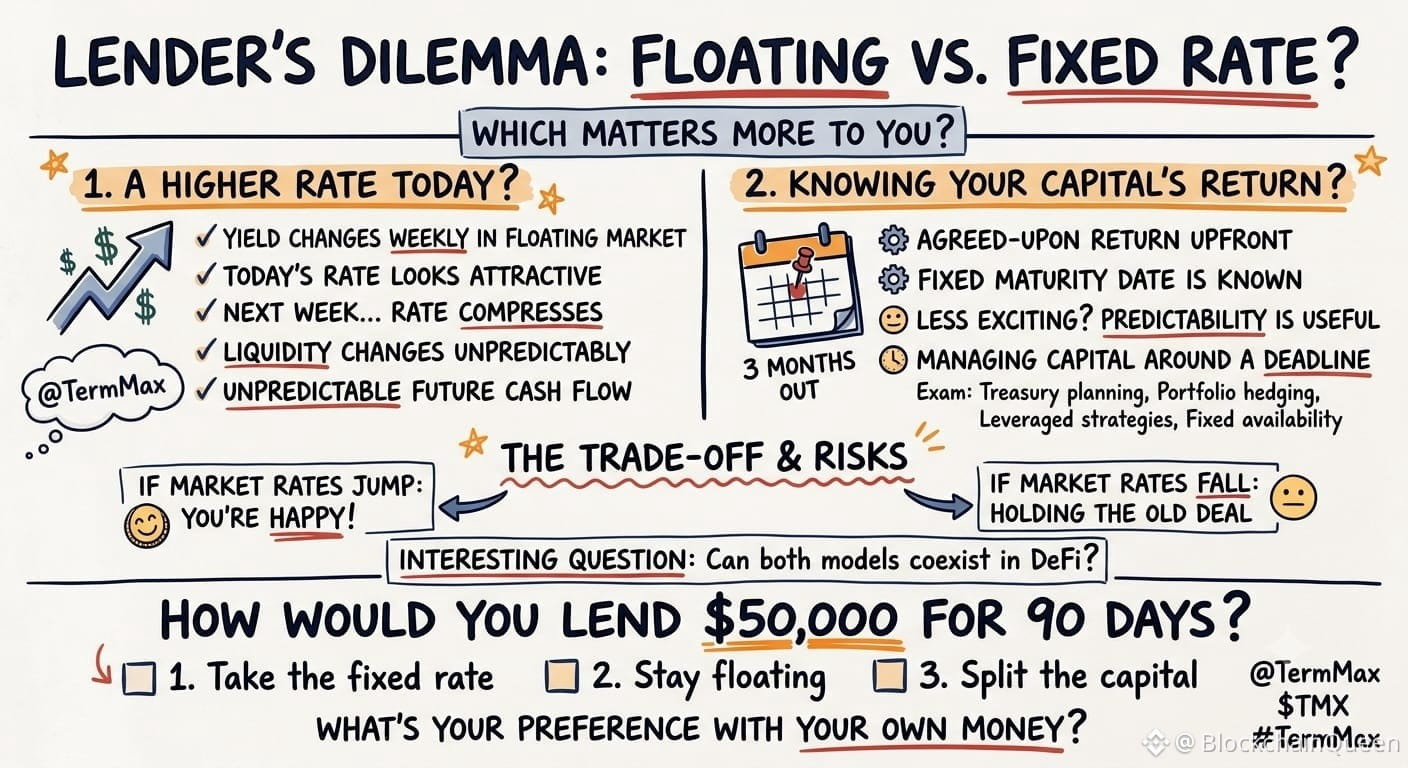
貸し手にとって、より重要なのは:
今日より高い利回りですか?
それとも、3か月後に資本がどうなっているかを正確に把握することですか?
それが、私が@TermMax と向き合うたびに繰り返し考え続けている問いです。
変動金利の市場では、すでにポジションに入っている間に、利回りが変わり得ます。
今日は魅力的に見えます。
来週になると金利が圧縮します。
数日後には流動性がまた変わります。
稼いではいるけれど、将来のキャッシュフローが完全には予測できません。
固定金利の貸付は、その関係性を変えます。
リターンは事前に合意され、満期も分かっています。
それは、あまりワクワクしないように聞こえます。
でも私は、まさにそれがポイントだと思います。
期限に向けて資本を運用するとき、予測可能性は役に立ちます。
国庫(トレジャリー)の計画。
ポートフォリオのヘッジ。
レバレッジを用いた戦略。
特定の日付に利用可能である必要がある資本。
トレードオフも明白です。
固定のポジションは、金利が予測可能だからといって、魔法のように良くはなりません。
あなたが参入した後に市場金利がより高く跳ね上がれば、あなたは嬉しい。
でも金利が大きく下がったら、あなたが古い条件の案件を抱える側になります。
だから興味深い問いは、TermMaxの固定金利モデルが変動金利の貸付をどこでも上回るかどうかではありません。
おそらく、それであるべきでもありません。
本当の問いは、DeFiに両方の市場が共存できる余地があるのか、ということです。
一方は柔軟性を最適化します。
もう一方は確実性を最適化します。
仮に、今後90日間に向けて$50,000を貸すとしたら:
1. 固定金利を取る
2. 変動のままにする
3. 資本を分ける
人々が自分の資金だとしたら、実際には何を好むのか気になります。
@TermMax $TMX #TermMax