#termmax @TermMax 4月にふと目に留まりました。正直あまり期待せずウォッチリストに追加したんです。ですが、V2が出てからすべてが変わりました。
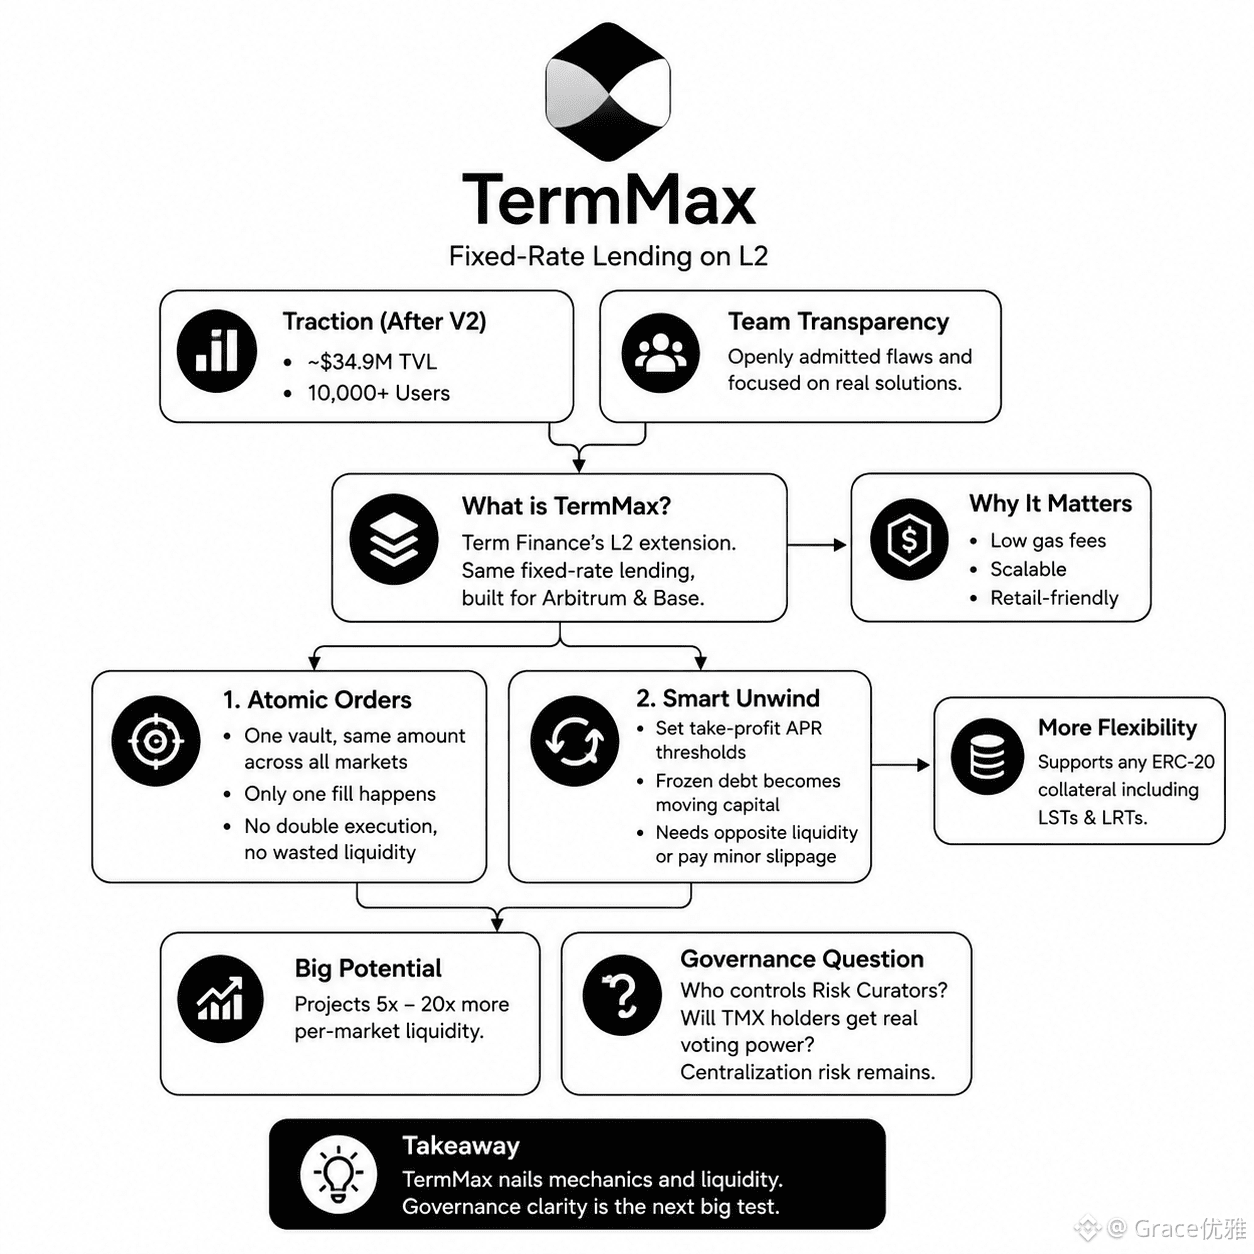
受け身で追うのをやめて、実際の仕組みを掘り下げるようになりました。5か月後には、数字が約3,490万ドル($34.9 million)で、10,000人以上のユーザーがロックされています。ですが、惹きつけられたのは数字だけではありませんでした。TermMaxのチームが「うまくいっていない点」をどれだけ率直に認めているか、それが決定打でした。
多くのチームは欠陥を隠しますが、あの人たちは違います。資本が満期まで固定されること、流動性が断片化すること、資産が遊んでしまうこと——問題を直接指摘していました。こうした透明性は、コピペのレンディング・フォークが溢れる分野では珍しいです。
重要なのは、みんなが見落としがちな点です。TermMaxは、完全に新しいプロトコルというわけではありません。Term FinanceのL2拡張、という位置づけです。固定金利レンディングのアーキテクチャは同じで、ArbitrumやBaseのようなスケーリング基盤向けに作られています。そのため、ガス代が小売ユーザーにとって十分低く保たれているんですね。
では、ソリューション自体を見ていきましょう。Atomic Orders という1つのバルト(<c-1/> が広告しているのと同じ)では、すべてのマーケットで「1.1 million $USDC 」が提示されています。ですが、実際に埋まる(fillされる)のは一つだけです。実行された瞬間に、どこでも即座に消えます。二重実行なし、無駄な流動性なし。
次に Smart Unwind。借り手は満期前にテイクプロフィットのAPR(年率)しきい値を設定します。凍結された負債が、動く資本になります。5 $ETH が30日間使われずにいるなら、複数回ローテーションできます。とはいえ注意点として、Smart Unwindは無料ではありません。逆方向の流動性が必要で、もしくは少額のスリッページを支払うことになります。それでも「固定資本」のままよりはずっとマシです。
さらにV2では、担保としてあらゆるERC-20をサポートしています。LSTやLRTも含まれます。これは資本の回転率(capital velocity)にとって大きい。
TermMaxは、マーケットごとの流動性を5倍〜20倍にすると見込んでいます。野心的ですが、アーキテクチャはしっかりしているように見えます。
ただ、いまも気になっているのがガバナンスです。リスク・キュレーター(Risk Curators)が、担保比率や清算しきい値を設定するサードパーティの専門家をスケールさせ始めたら、彼らは誰が管理するのでしょう?TMX保有者は本当の投票権を得られるのか、それともコアチームが鍵を握り続けるのか。そこが私はまだ未解決のままです。
初期段階のハンターとして、強いメカニクスと弱いガバナンスのバランスをどう取るべきでしょうか?TermMaxはメカニクスはきちんと固めています。ただ、ガバナンス面はまだ不安定に感じます。