#termmax @TermMax
当初は、@TermMax の面白い点は単に固定金利だと思っていました。ところが注文設計を見るほど、その説明はしっくりこなくなっていきました。
多くの貸出市場では、利用率が金利を決めます。需要が高まればプールは引き締まり、計算式が価格を調整します。
TermMax は、その判断の多くを市場の手に委ねます。貸し手と借り手は、特定の金利や満期を中心にレンジ注文を出し、その注文同士がマッチングされます。
これだけでも、「固定」という考え方が変わってきます。
しかし、さらに小さなディテールが私の注意を引きました。
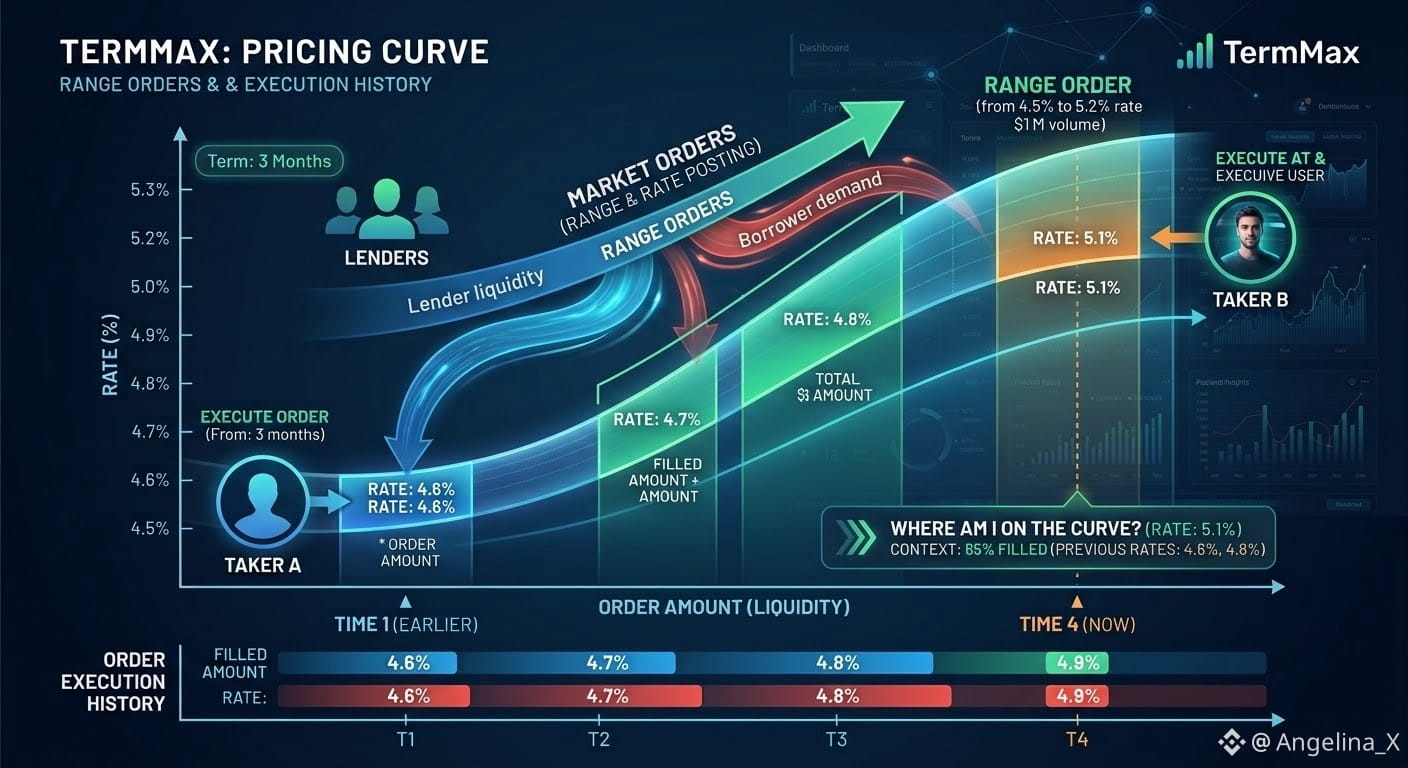
レンジ注文は必ずしも“単一のフラット金利”ではありません。同じ注文の異なる部分が、価格曲線の異なる地点に位置することがあります。つまり、受け取る金利は、約定がどこで成立したか、そして注文全体のうちどれだけがすでに消費されていたかによって変わり得ます。
私は、それを不確実性とは捉えていません。曲線は事前に定義されています。
変わるのは、執行(execution)の重要性です。
テイカーは、表示された金利が魅力的かどうかを選ぶだけではありません。利用可能な流動性を通過している注文の、特定の地点でエントリーすることにもなります。
つまり、約定履歴が価格文脈の一部になります。
これは見落とされやすいように思います。特に、遠目に固定金利市場を考えているときはなおさらです。
より有用な問いは、「固定金利はいくらか?」という単純なものではないのかもしれません。
実際に私は曲線のどこでそれを手にしているのか、そして到着する前に何が変わっていたのか——そこがポイントです。
#TermMax @TermMax
当初は、@TermMax の面白い点は単に固定金利だと思っていました。ところが注文設計を見るほど、その説明はしっくりこなくなっていきました。
多くの貸出市場では、利用率が金利を決めます。需要が高まればプールは引き締まり、計算式が価格を調整します。
TermMax は、その判断の多くを市場の手に委ねます。貸し手と借り手は、特定の金利や満期を中心にレンジ注文を出し、その注文同士がマッチングされます。
これだけでも、「固定」という考え方が変わってきます。
しかし、さらに小さなディテールが私の注意を引きました。
レンジ注文は必ずしも“単一のフラット金利”ではありません。同じ注文の異なる部分が、価格曲線の異なる地点に位置することがあります。つまり、受け取る金利は、約定がどこで成立したか、そして注文全体のうちどれだけがすでに消費されていたかによって変わり得ます。
私は、それを不確実性とは捉えていません。曲線は事前に定義されています。
変わるのは、執行(execution)の重要性です。
テイカーは、表示された金利が魅力的かどうかを選ぶだけではありません。利用可能な流動性を通過している注文の、特定の地点でエントリーすることにもなります。
つまり、約定履歴が価格文脈の一部になります。
これは見落とされやすいように思います。特に、遠目に固定金利市場を考えているときはなおさらです。
より有用な問いは、「固定金利はいくらか?」という単純なものではないのかもしれません。
実際に私は曲線のどこでそれを手にしているのか、そして到着する前に何が変わっていたのか——そこがポイントです。
#TermMax @TermMax