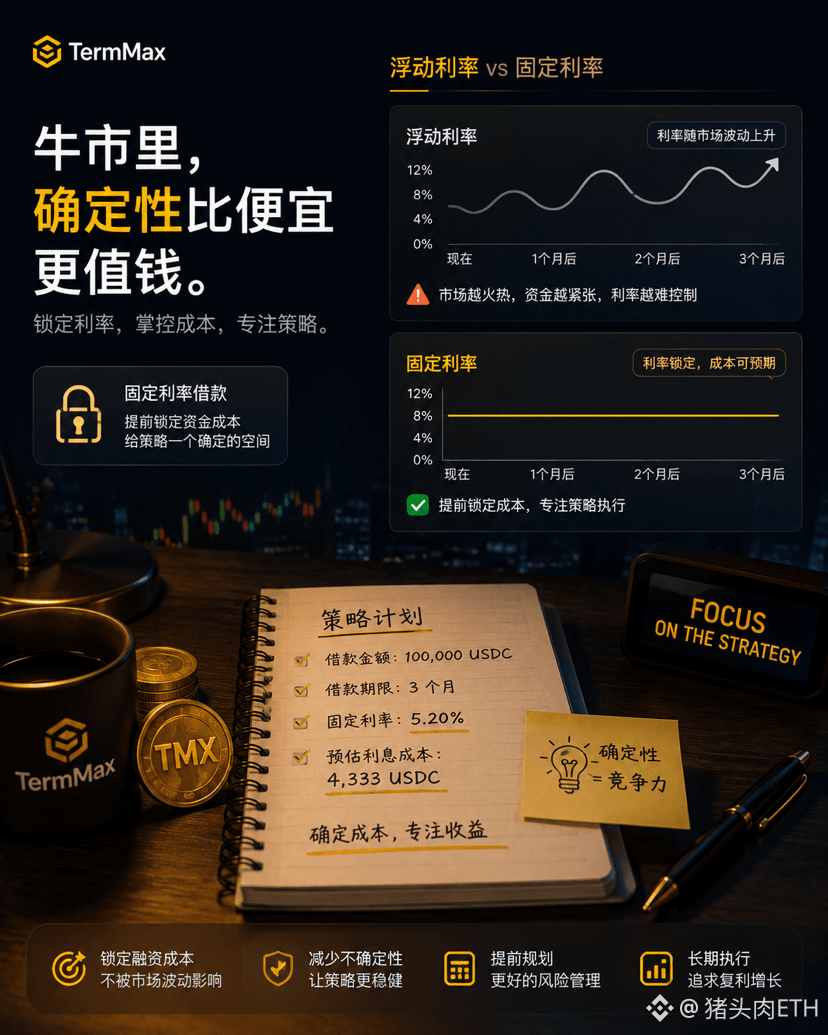
強気相場で皆が最も恐れているのは、見逃し(踏み遅れ)だけではなく、見落とされがちなもう一つの問題——資金が突然高くなることかもしれません。相場が落ち着いているときは、借入金利も一見すると普通に見えますが、市場が活気づくと、皆が同時にステーブルコインを借りて買い増しし、LPを組み、裁定取引を行うことで資金利用率が上がり、変動金利も一緒に上がってしまう可能性があります。
この状況でいちばんつらいのは、ポジションが下がっていないのに、戦略自体は儲かっているのに、当初見積もっていた利益が、どんどん高くなる資金調達コストによって少しずつ食われていくことです。以前は「どこで借りれば安いか」にもっと注目していましたが、今はむしろ、「どれくらいの期間借りるのか、最後に合計いくら利息を払うのか」のほうが重要だと感じています。
なので最近@TermMax を見ていて、好調な相場では固定金利の借入のほうがむしろ意味があると思いました。たとえばUSDCを借りて3か月の戦略を回すつもりなら、考えるべきなのは「今日どこで借りると一番安いか」ではなく、「この3か月で結局いくら払うことになるのか」です。今日の変動金利3%は魅力的に見えても、後で資金需要が上がって6%、9%になれば、最初に計算した収益の余地も一緒に縮んでしまいます。
固定金利は、建てる前に資金調達コストを先に確定させるようなものです。市場がどれだけ資金を奪い合おうと、少なくとも自分の帳尻ははっきり計算できます。もちろんリスクが消えるわけではありません。担保は下がり得ますし、清算ラインも残りますし、戦略そのものが損する可能性もあります。TermMaxが固定するのは、全ポジションのリスクではなく「金利」です。
でも私は、むしろそれが一番実用的な点だと思っています。DeFiの多くのプロダクトは「さらにどれくらい稼げるか」をユーザーに伝えていますが、@TermMax が解決してくれるのは別の問題——まず、このお金が結局どれだけ高いのかを教えてくれることです。
相場がより狂っていくほど、私はこの確実性に価値があると感じます。本当に長期で戦略を回すつもりなら、ある1日だけ十分に安く借りられることよりも、3か月後に振り返ったときに、帳簿が最初に計算したとおりでいてほしい。そう思います。
#TermMax