
@TermMax #TermMax
TermMaxの「固定金利」が、最初に想像していたように“時間をかけて支払われる金利”というわけではないこと、危うく見落とすところでした。
面白いのは、ポジションがどのように分割されるかです。
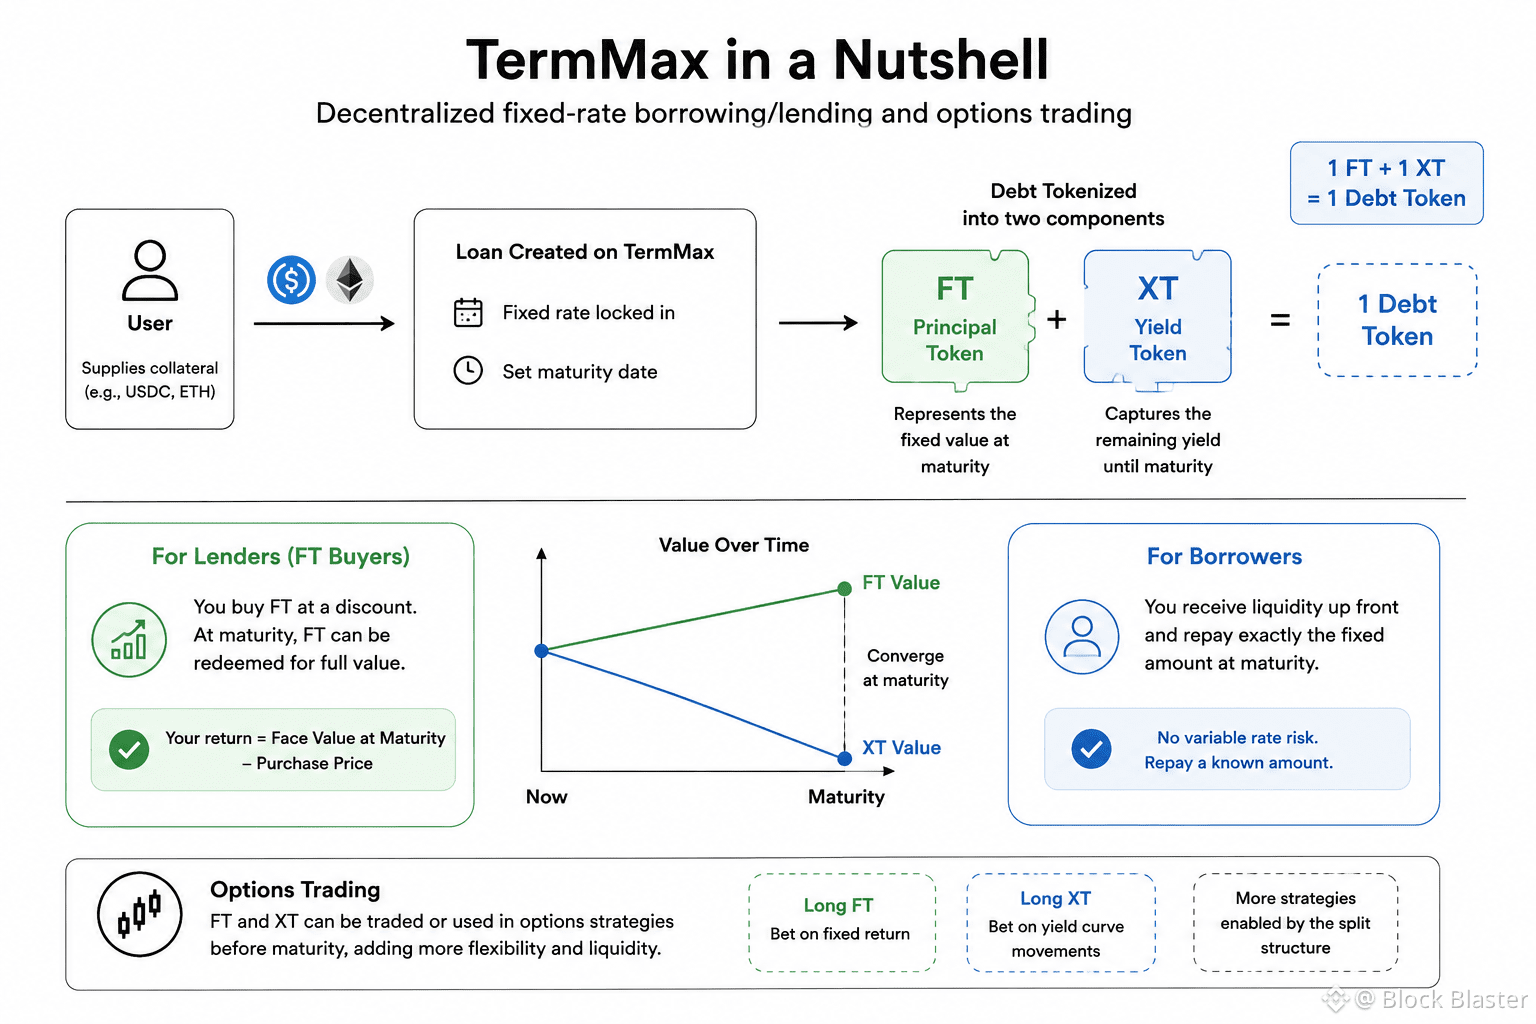
TermMaxはFTとXTを使い、構造は単純な関係で結びついています。1 FT + 1 XT は 1 デットトークンに対応します。FTは償還価値を満期へ運ぶ部分で、XTはそのポジション周辺に残るエクスポージャーを保持します。
つまり、貸し手のリターンは、後で償還できる金額よりも低い価格でFTを買うことで得られ得るのであって、金利がブロックごとにゆっくり積み上がっていくのを眺める必要がありません。
それは小さな違いに聞こえるかもしれませんが、頭の中のモデル全体が変わります。あなたは固定APRで貸しているだけではありません。実質的に、将来の償還に対する割引された請求権を買っているのです。
追加されたトークン層は、最初はシステムを直感しにくくする可能性が確かにありますが、その一方で、市場がすべてを1つの貸付ポジションの中に隠してしまうのではなく、別々の要素として価格付けし、取引できる部品を手にすることにもなります。
この分離が、時間が経つほどTermMaxの最大の強みになるのか、それとも多くのユーザーが表面上よりシンプルに感じる固定金利の貸付を好むのか、気になります。